7012 川崎重工業|Kabugami完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
林兼産業主营加工食品、肉类产品和养鱼饲料;同时经营水产品采购销售、鱼病诊断与养殖技术支持,以及鲣鱼弹性蛋白等功能性食品素材业务。
最近亮点:2026财年销售455.86亿日元、营业利润13.16亿、净利润12.75亿,ROE升至10.1%,每股分红43日元并延续回购;但2027财年第一季度销售104.39亿、同比-4.8%,营业利润由上年同期+3.91亿骤降至-2.14亿,主要受配合饲料原料成本高企影响,全年营业利润10亿和每股分红45日元暂未修正。
2023–2026财年营业利润率从0.8%提高到2.9%,有息负债由约103.7亿降至79.3亿,股东权益比率升至48.1%;养鱼饲料业务拥有水产研究中心、鱼病诊疗以及配方和水分活性技术,与Umios、兵殖等客户关系较深,资本政策也从低分红转向回购和约30%的分红率。
2027财年第一季度再次证明利润高度暴露于鱼粉、谷物、汇率、能源、养殖在池量、疾病和客户信用;2026财年经营现金流仅7.14亿,而净利润12.75亿,主要受应收增加与库存增加拖累,食品和饲料两块业务仍属于低利润率、营运资金占用较重的生意。
2286当前最重要的投资问题不是“PE只有6倍所以便宜”,而是Challenge2026实现的利润率、负债和ROE改善,能否穿越一次原料成本与养殖周期的反向冲击。若Challenge2028能让养鱼饲料技术、食品结构优化和资本纪律共同把ROE稳定在8%以上,约0.55倍PBR存在重估基础;若第一季度亏损演变成常态,低估值只是对周期风险的定价。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:2286当前最重要的投资问题不是“PE只有6倍所以便宜”,而是Challenge2026实现的利润率、负债和ROE改善,能否穿越一次原料成本与养殖周期的反向冲击。若Challenge2028能让养鱼饲料技术、食品结构优化和资本纪律共同把ROE稳定在8%以上,约0.55倍PBR存在重估基础;若第一季度亏损演变成常态,低估值只是对周期风险的定价。
这里只保留原始网页或当时 PDF 的链接;不重建、不重写旧内容。

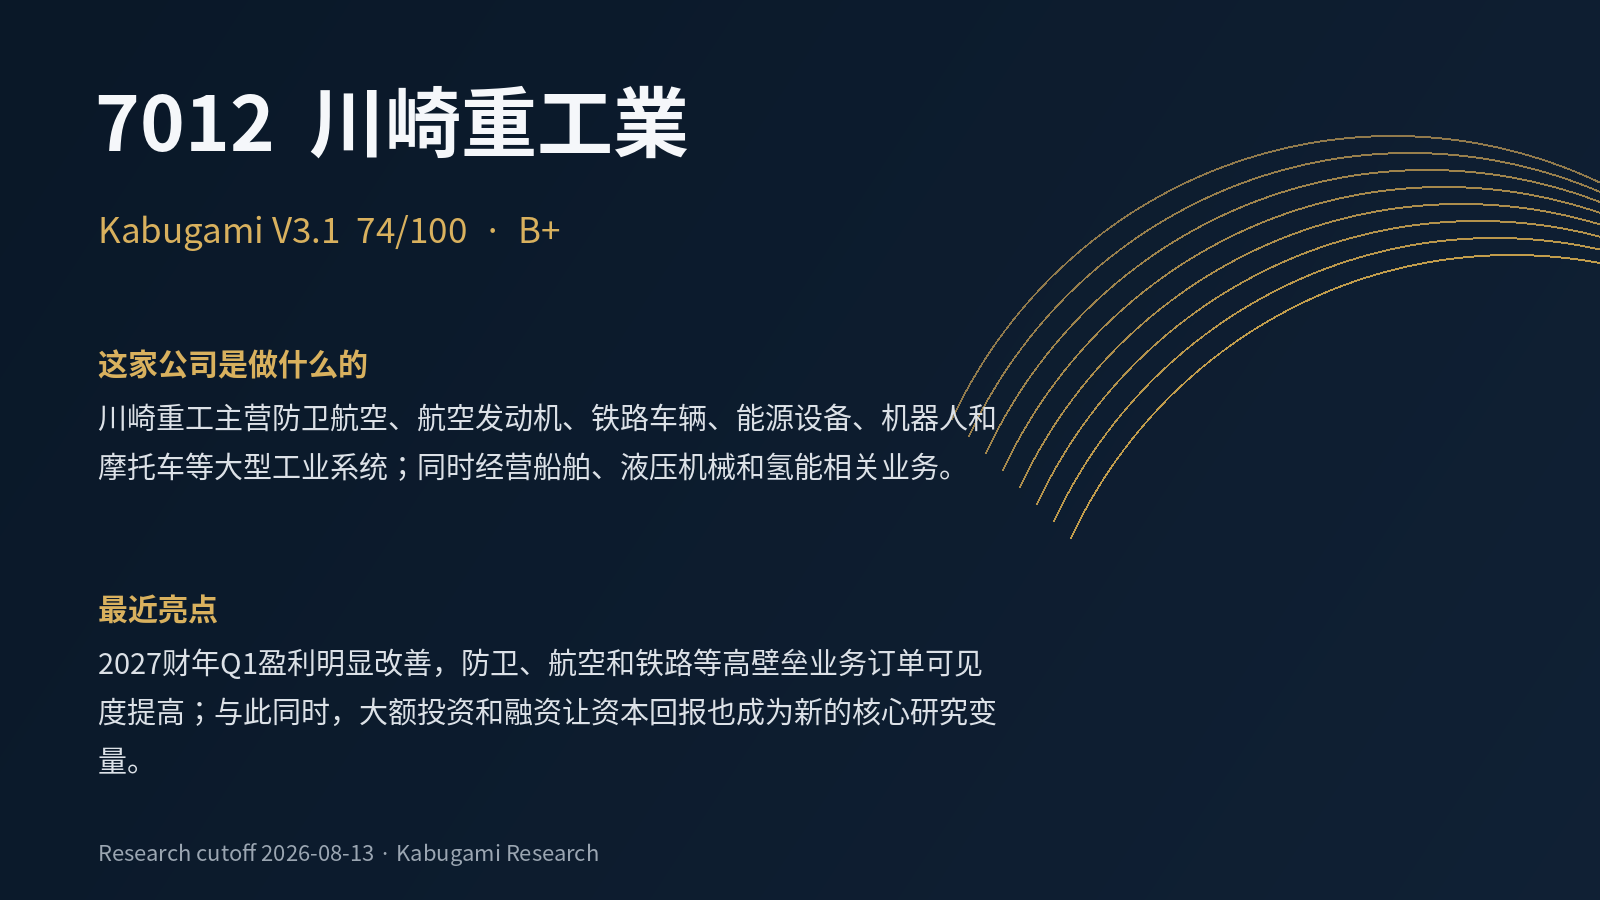 74B+
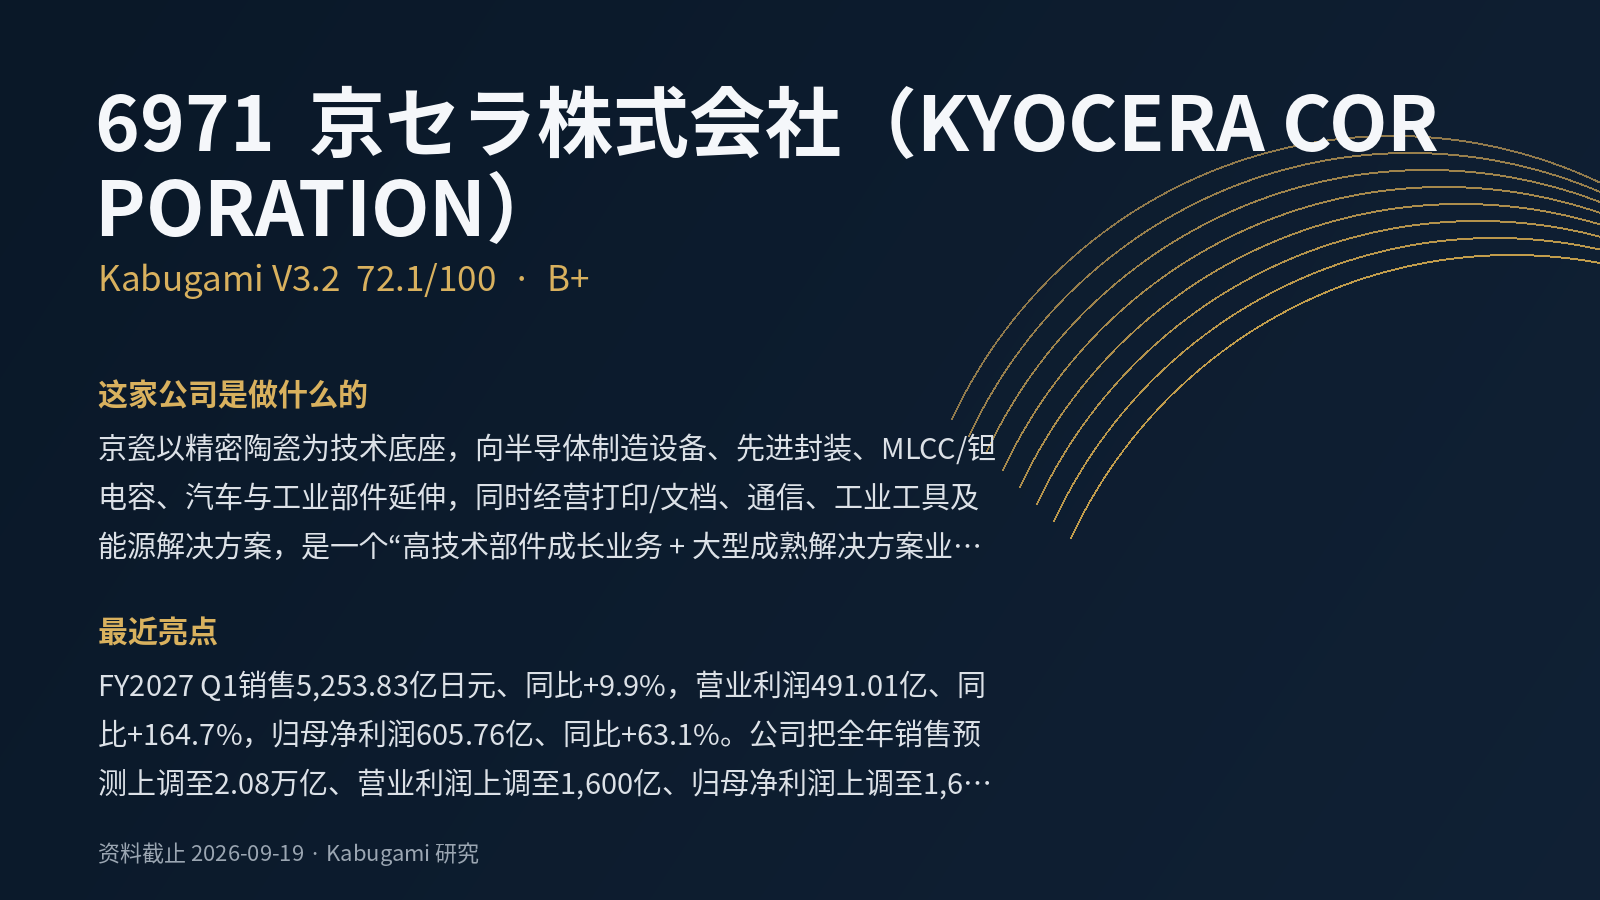 72.1V3.2 · B+
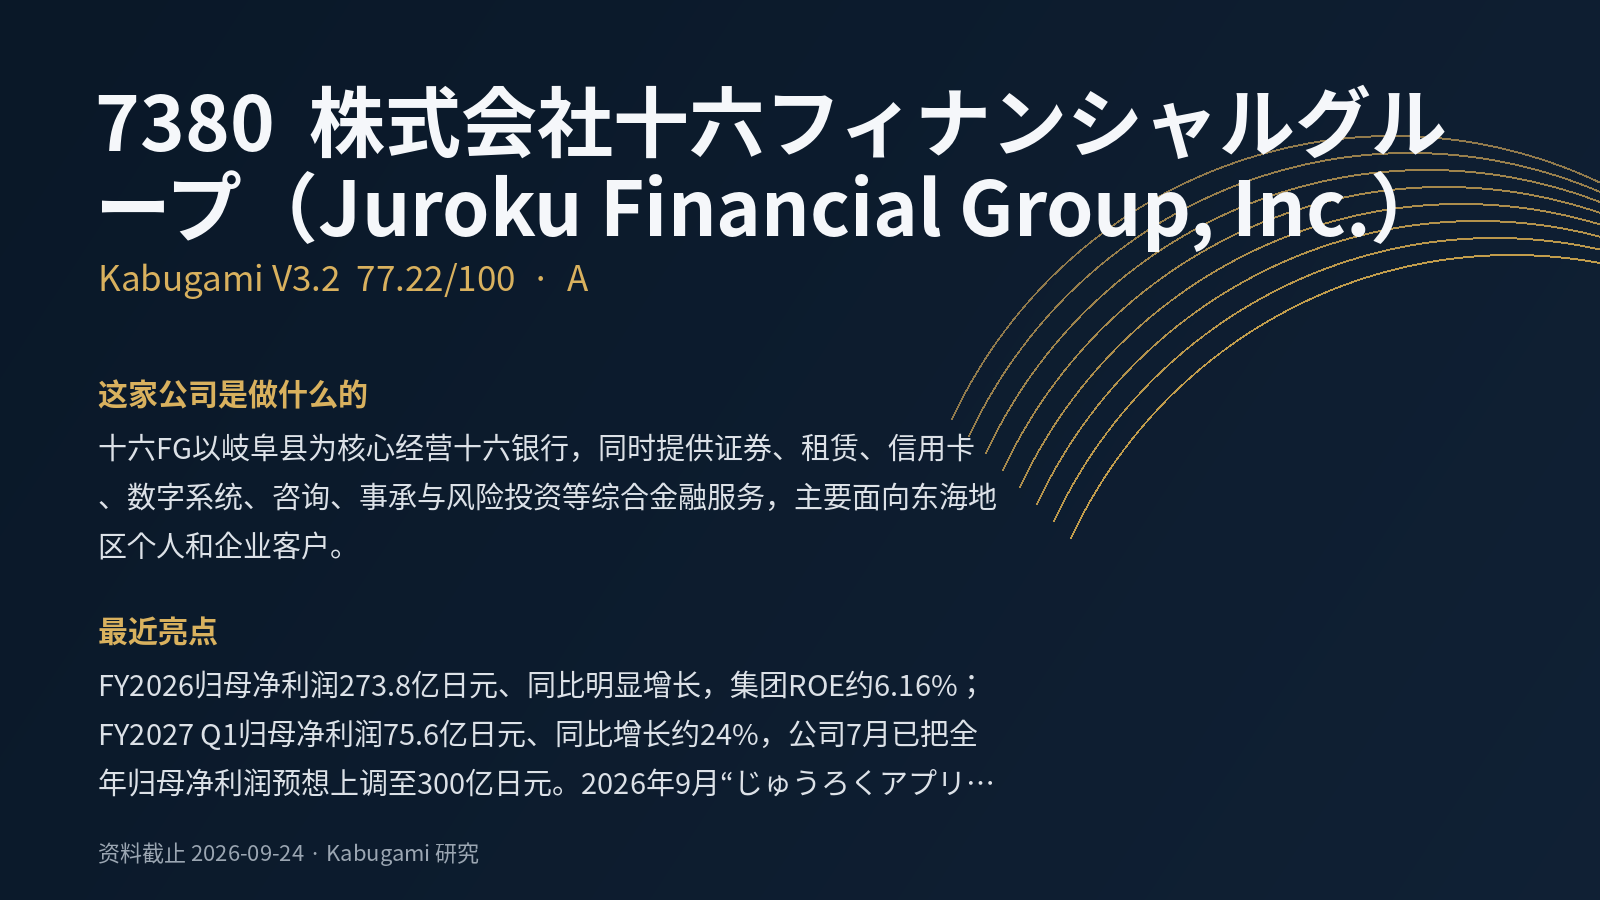 77.22V3.2 · A
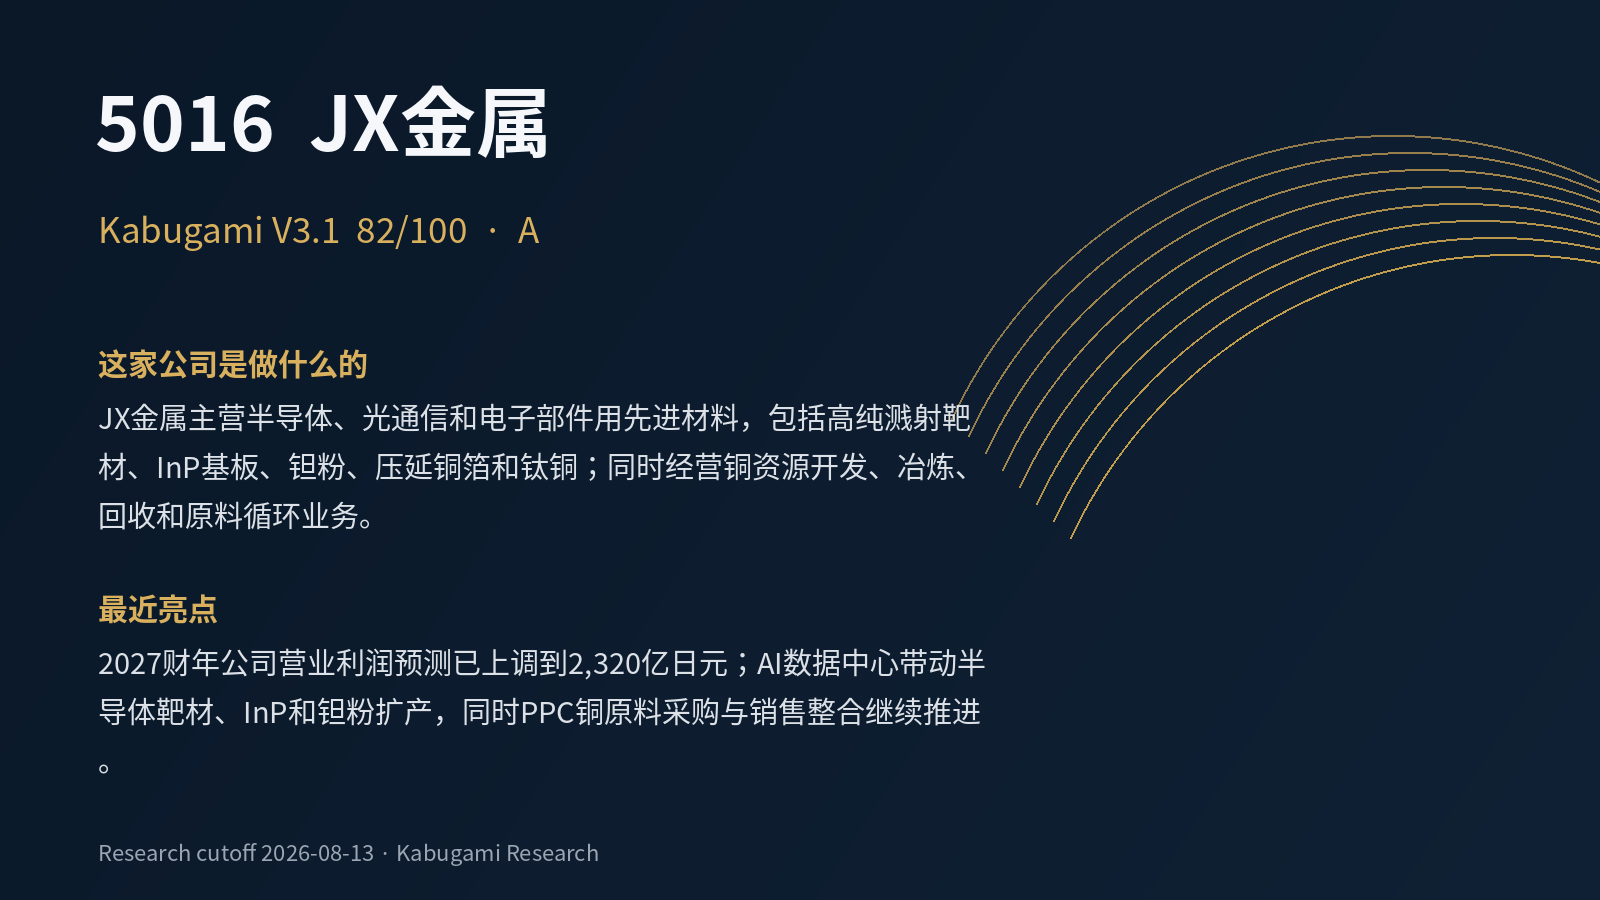 82A
 55.77V3.2 · B
 61.45V3.2 · B