5831 株式会社しずおかフィナンシャルグループ(Shizuoka Financial Group, Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
株式会社エフテック(F-TECH INC.,7212)主营汽车底盘和悬架部件,包括副车架、悬架梁、悬架臂、控制部件和底盘模块;同时从事相关模具、机械设备以及底盘系统的设计、试制、测试和量产。
最近亮点:FY2026营业利润增长53.3%至84.05亿日元,营业现金流达到205.33亿日元,Net Debt/EBITDA改善至2.37倍;但FY2027营业利润指引下降34.6%,第一季度已出现增收不增利。
FY2026的改善有真实现金支持,而不是只停留在利润表;经营现金流在投资后仍留下约108.5亿日元余量,并推动债务指标改善。
Honda集团约占FY2026销售额64.3%,北美占76.3%;同一客户的产量、标准化和降本要求可能同时压低利用率与单位利润,而多元化项目的回报尚未得到验证。
截至2026年10月21日,Score Version为V3.2,Kabugami Score为53.99分,Rating为C。当前行动是观察,暂不因约0.23倍PBR单独新建仓位。F-TECH已经证明能够修复利润、现金和债务,但区域正常化利润率、增量ROIC、母公司可用现金及新业务经济性仍未确认,因此不能把一次修复视为稳定高质量盈利。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:截至2026年10月21日,Score Version为V3.2,Kabugami Score为53.99分,Rating为C。当前行动是观察,暂不因约0.23倍PBR单独新建仓位。F-TECH已经证明能够修复利润、现金和债务,但区域正常化利润率、增量ROIC、母公司可用现金及新业务经济性仍未确认,因此不能把一次修复视为稳定高质量盈利。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · @R 发起 · Canonical产出 · 10/21提交 · 10/21首次公开
当时判断:7212不再只是“0.2倍市净率的重资产陷阱候选”。2026财年已经出现经营现金增加、减债和亚洲扭亏三项真实修复,证明过去投资开始产生回报。但若2027财年只赚55亿营业利润,资本回报仍不足。真正重估条件是北美利润率恢复、中国缩减产能后不反复亏损、资本开支低于折旧和现金创造并让净债务继续下降,最终把集团营业利润率推向5%。
当时判断:7212是典型“账面很便宜、经营杠杆也很大”的汽车零部件价值股。真正的重估条件不是Q1净利超过全年指引,而是北美营业利润率稳定、资本负担下降、中国重组止血,并让ROE持续回升。

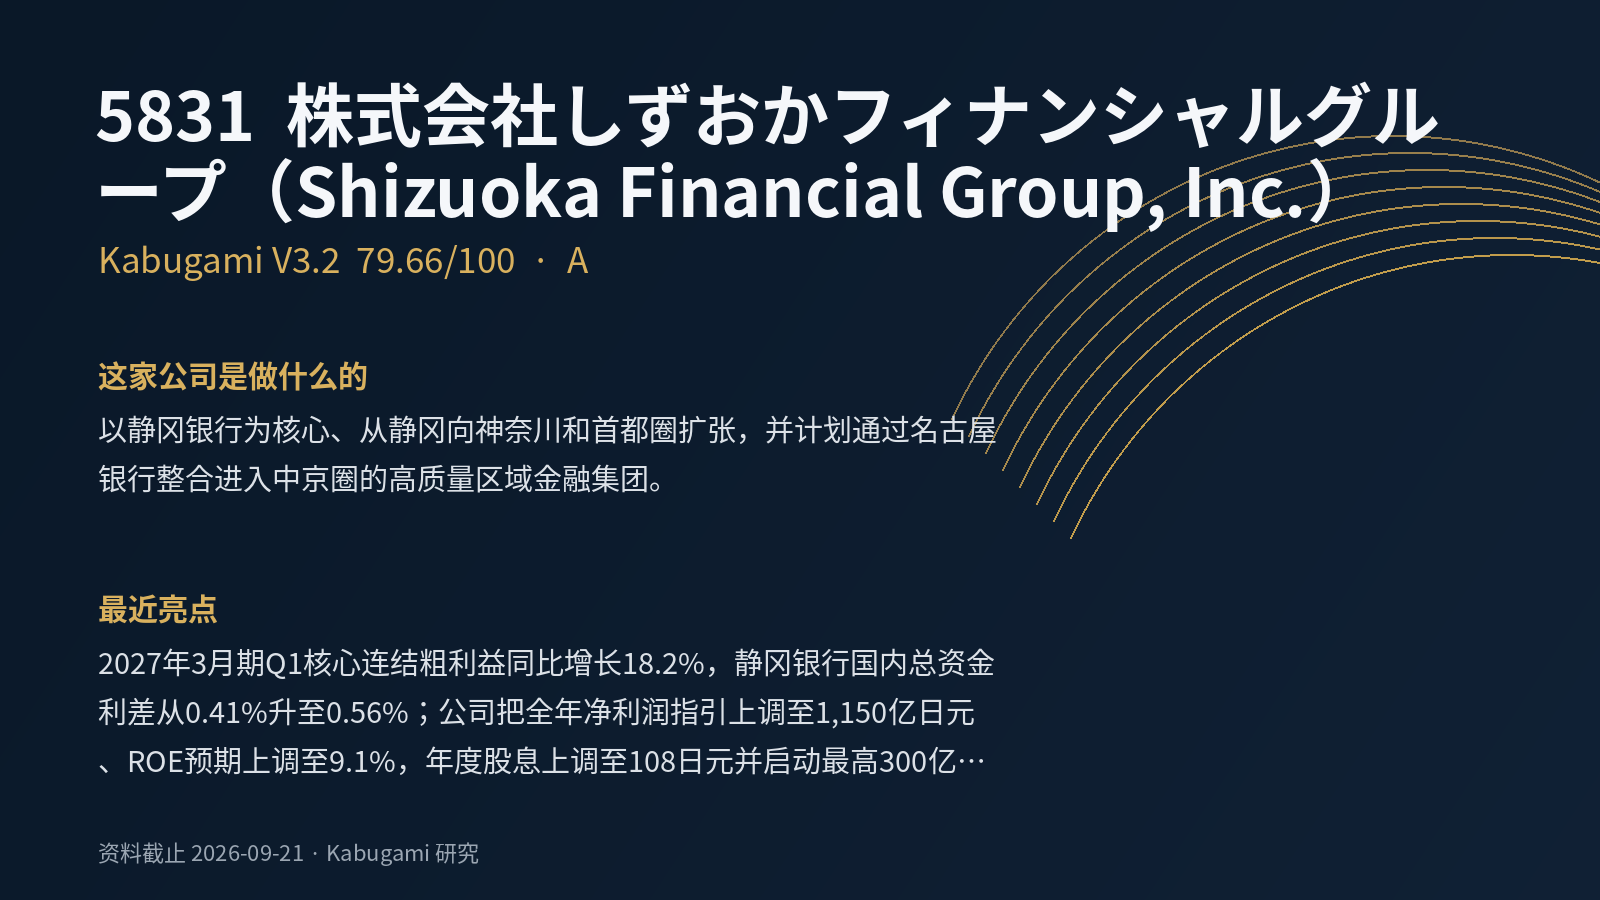 79.66V3.2 · A
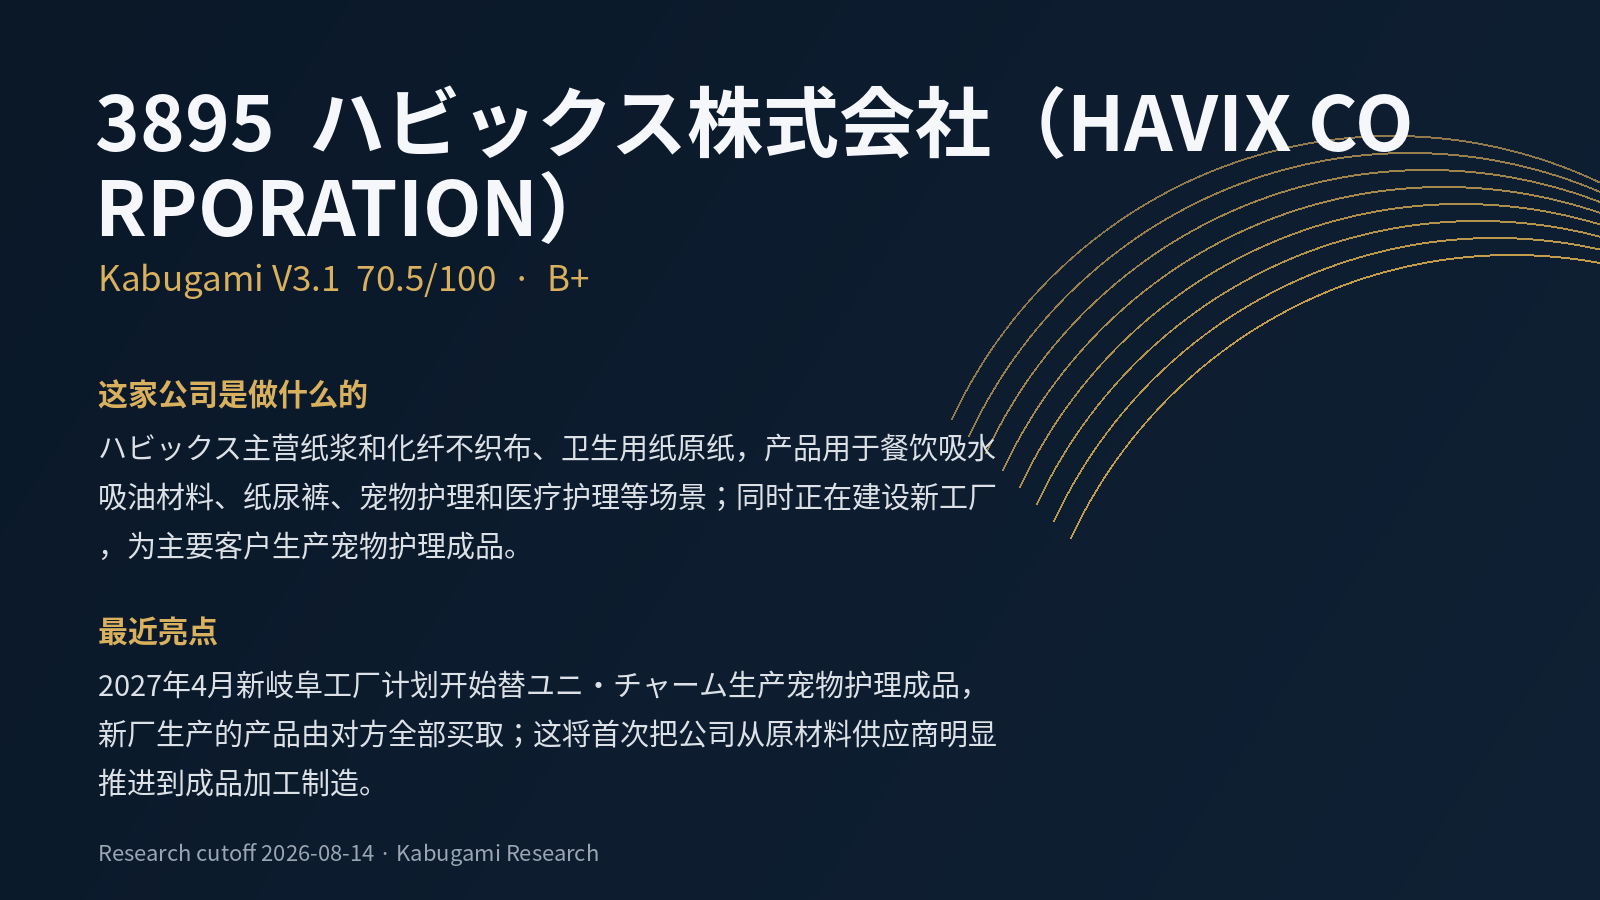 70.5B+
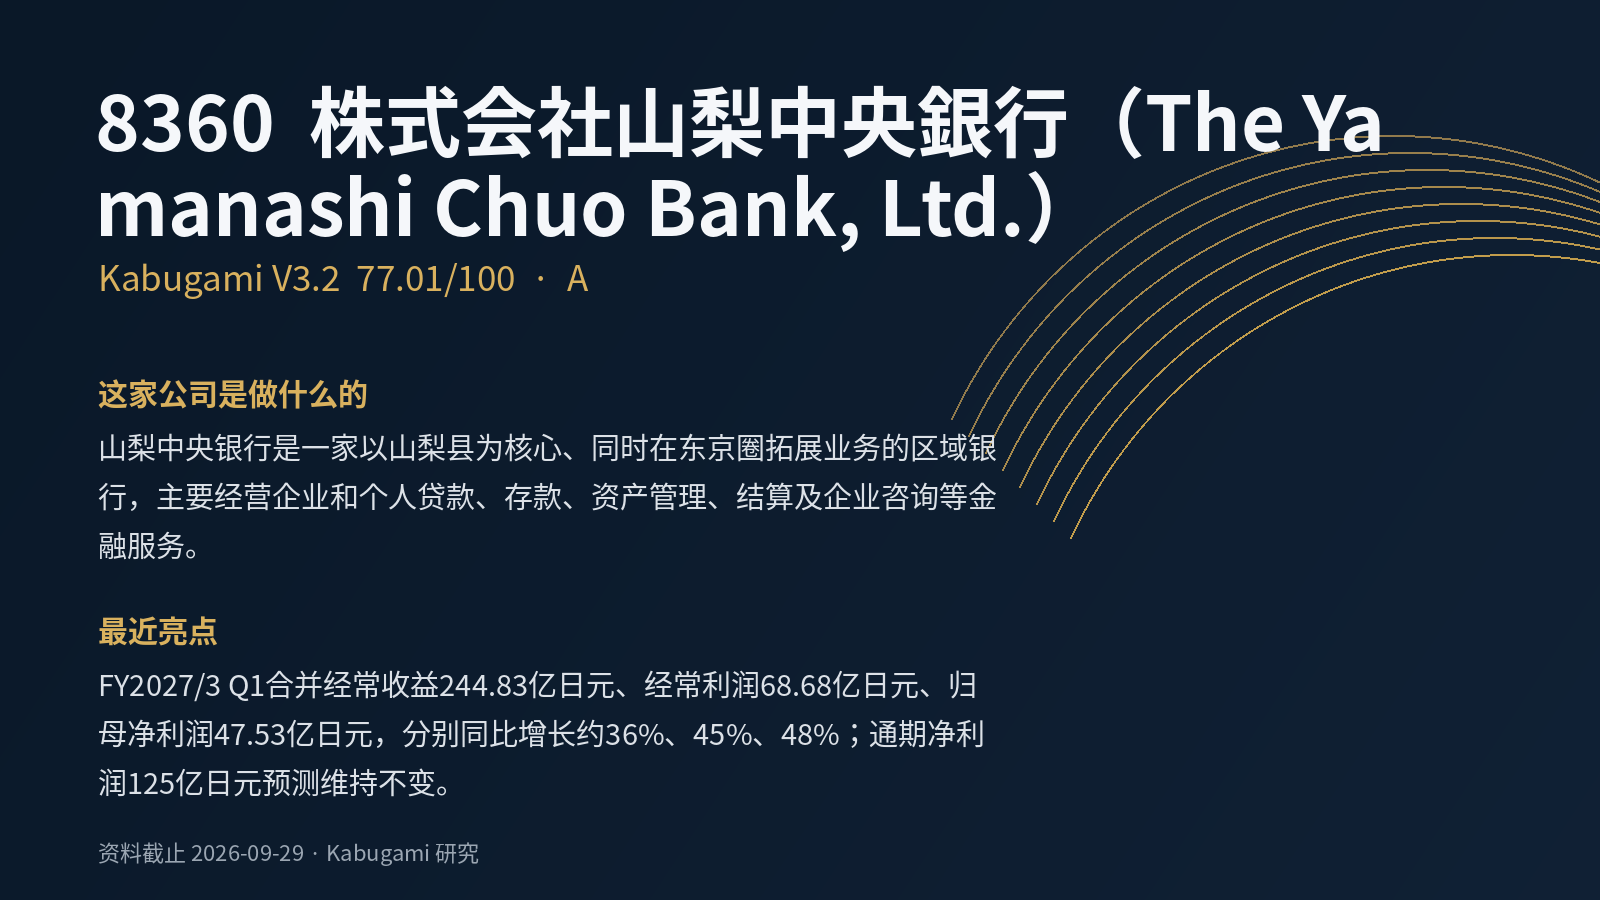 77.01V3.2 · A
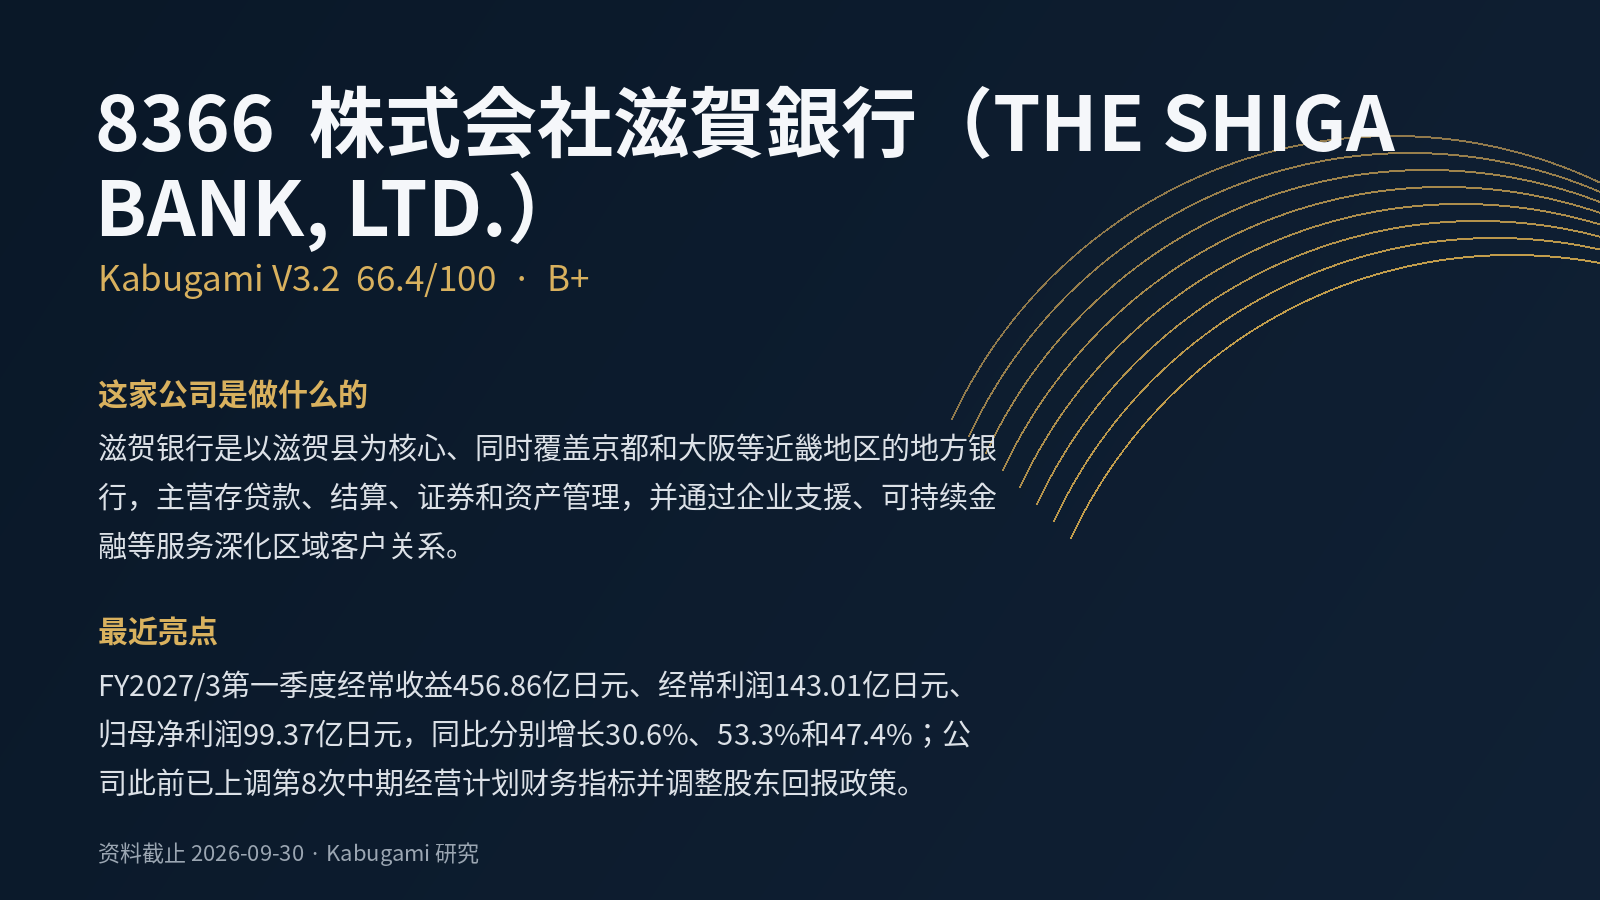 66.4V3.2 · B+
 67.65V3.2 · B+
 71.65V3.2 · B+