7380 株式会社十六フィナンシャルグループ(Juroku Financial Group, Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
エーアンドエーマテリアル主营不燃建筑板材、耐火覆盖和相关施工,同时提供工厂与船舶用保温保冷・断热、防音、伸缩接头、摩擦与密封材料以及工业工程服务。
最近亮点:2027财年第一季度销售113.97亿日元、同比+10.9%,但营业亏损0.24亿日元、经常亏损0.52亿日元、归母净亏损1.93亿日元;公司仍维持全年销售526亿、营业利润21亿、经常利润20亿和归母净利润12亿的预测。2026年3月公司以1,365日元回购215万股,5月又决定注销85万股,同时发行固定行权价2,000/2,500日元、合计130万股潜在交付规模的新股预约权,为后续M&A融资。
建材与工业/工程两大业务都围绕“热控制、防火、隔热、耐久”积累产品与施工能力;低PBR下大额回购注销显著提高了剩余股东的每股账面权益,政策持股股东太平洋水泥持股大幅下降;2023年以来股价回抽低点逐级抬高,旧的800—1,000日元长期吸引区对价格的再吸收能力明显减弱。
2026财年增收却营业减益,2027财年Q1更出现营业亏损,证明涨价、M&A和订单扩张尚未形成稳定高利润率;有息负债由约44亿日元升至约89亿日元、期末现金很薄;历史石棉诉讼与补偿仍带来长尾现金/损益风险;固定行权价新股预约权未来可能增加流通股与议决权,部分抵消回购改善。
A&A Material不是单纯的“低PBR建材股”。它正在把传统不燃板材与耐火施工、工业保温工程、船舶热控制能力,再叠加大昭和ユニボード和デコール等并购资产,试图扩展成覆盖材料—表面装饰—施工—工业热控制的解决方案平台。资本政策也从历史保守转向回购、M&A和主动融资。但当前真正决定能否重估的不是资产折价,而是营业利润率能否从3%—4%重新向更高水平修复,同时不让借款、石棉长尾负担和潜在稀释吞掉每股价值改善。当前B反映“便宜且在变”,但尚未证明“变得足够赚钱”。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:A&A Material不是单纯的“低PBR建材股”。它正在把传统不燃板材与耐火施工、工业保温工程、船舶热控制能力,再叠加大昭和ユニボード和デコール等并购资产,试图扩展成覆盖材料—表面装饰—施工—工业热控制的解决方案平台。资本政策也从历史保守转向回购、M&A和主动融资。但当前真正决定能否重估的不是资产折价,而是营业利润率能否从3%—4%重新向更高水平修复,同时不让借款、石棉长尾负担和潜在稀释吞掉每股价值改善。当前B反映“便宜且在变”,但尚未证明“变得足够赚钱”。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/18研究


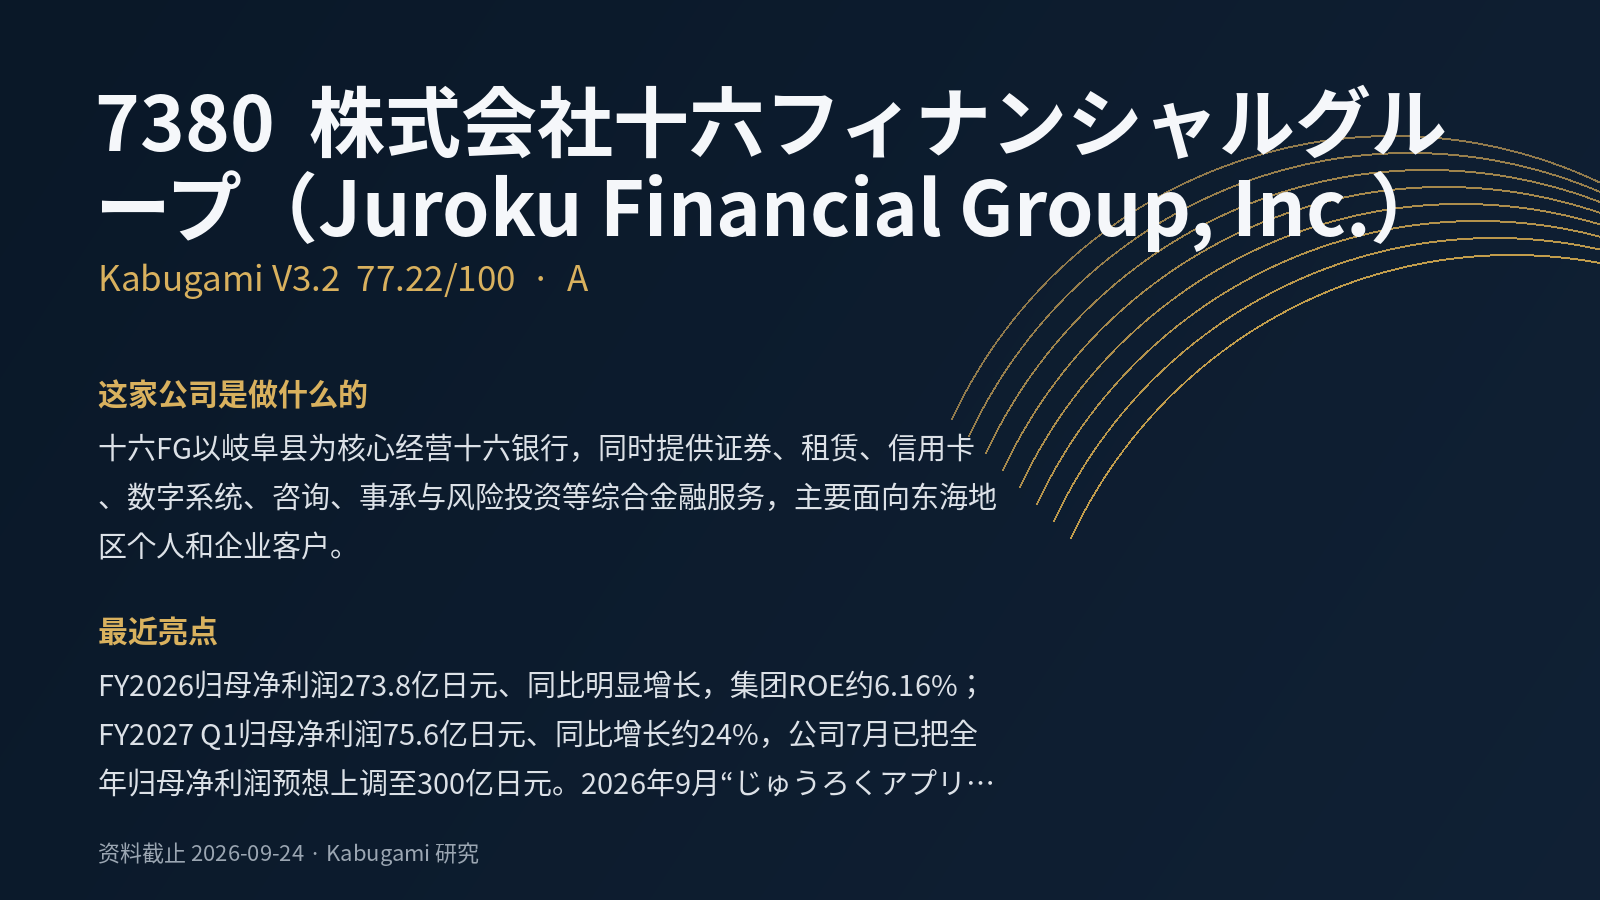 77.22V3.2 · A
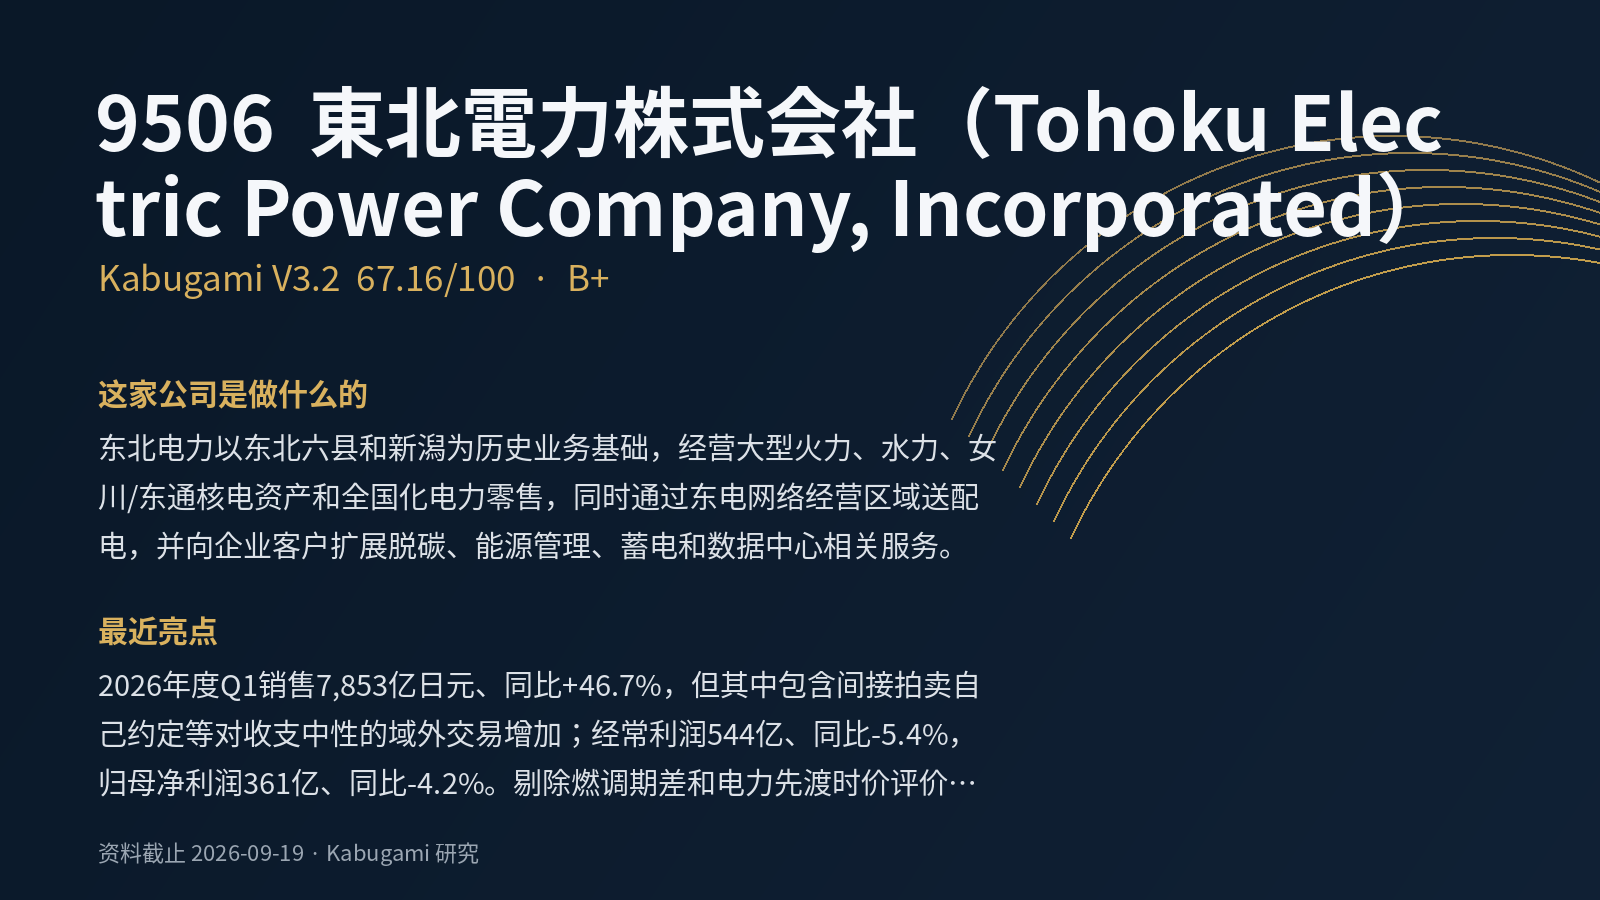 67.16V3.2 · B+
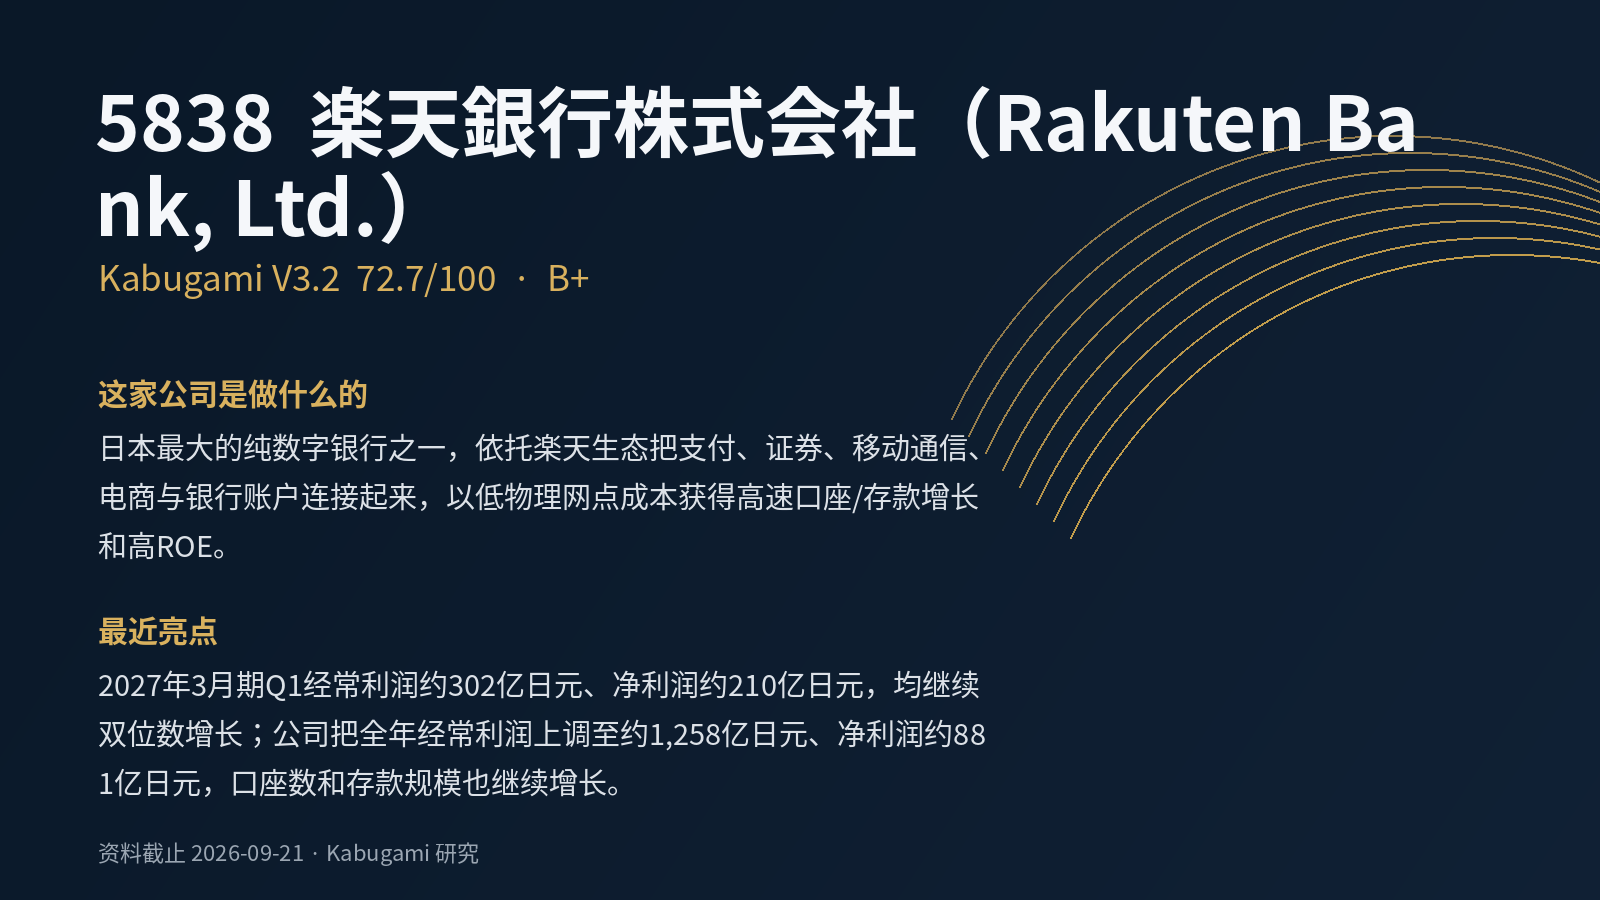 72.7V3.2 · B+
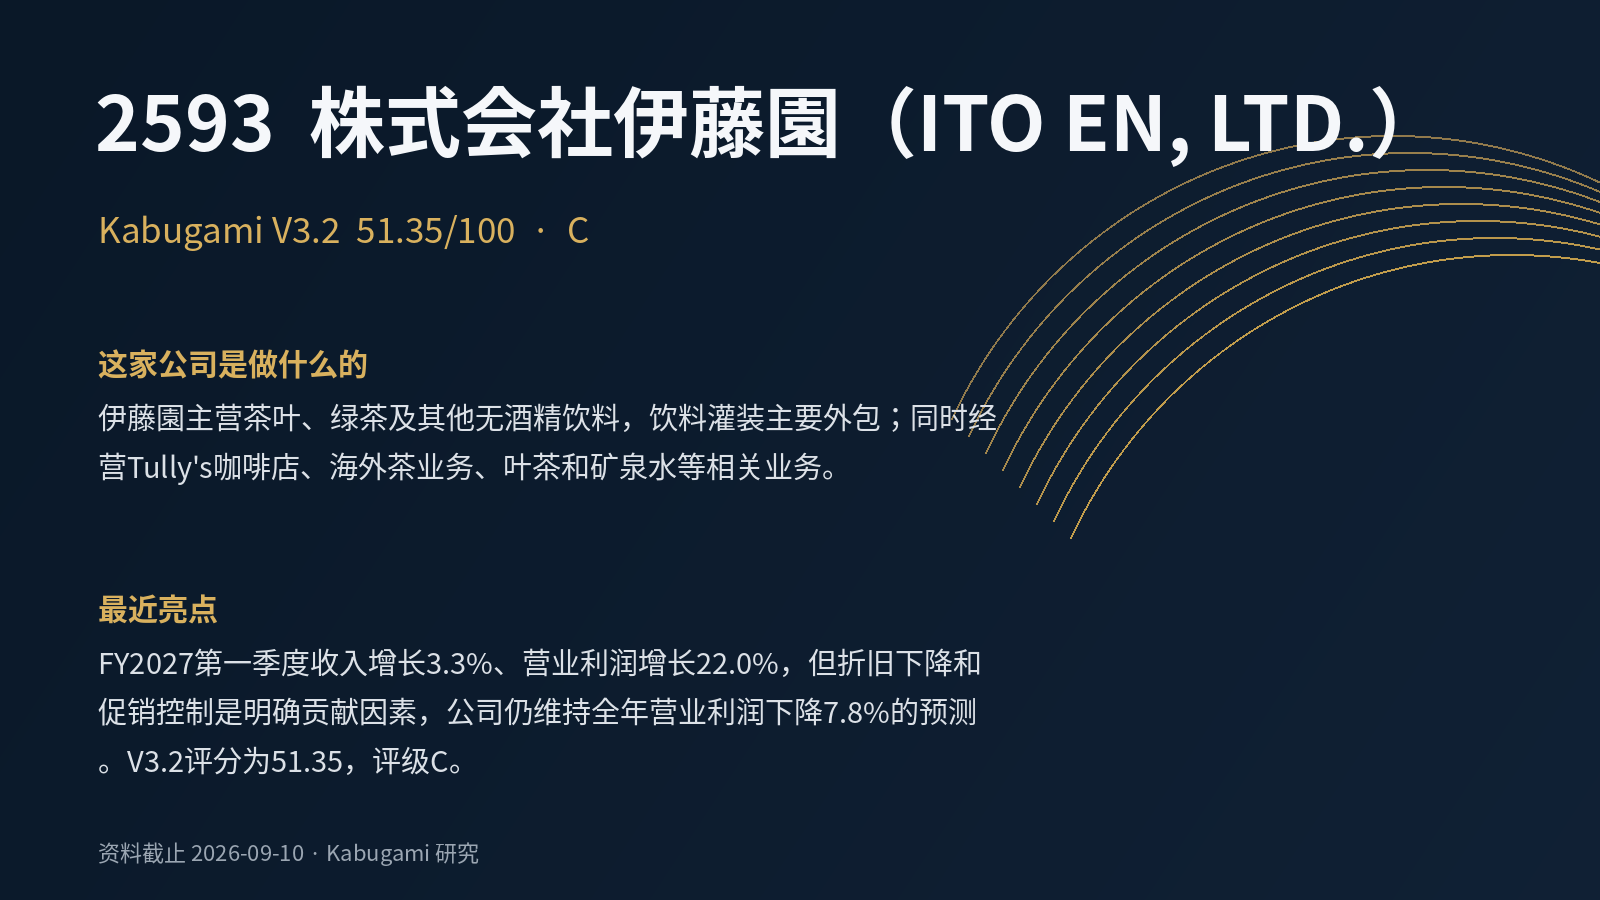 51.35V3.2 · C
 67B+
 67.65V3.2 · B+