7180 株式会社九州フィナンシャルグループ(Kyushu Financial Group, Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
伊藤忠商事主营纺织、机械、金属与矿产、能源化工、食品、住生活、ICT与金融等贸易及事业投资,同时通过FamilyMart、CTC、Bell System24、伊藤忠エネクス等集团企业经营零售、数字服务、能源销售与产业运营。
最近亮点:2027财年Q1收入3.876万亿日元、同比+8.9%,营业利润2,054.55亿日元、同比+20.3%,归母净利润2,937.63亿日元、同比+3.5%;公司维持全年归母净利润9,500亿日元计划、每股44日元以上累进分红,并计划年度内至少3,000亿日元回购。9月17日股价刷新2,399日元年内高点。
2026财年归母净利润9,002.83亿日元创历史新高,ROE约14.6%,经营现金流1.132万亿日元;FamilyMart、CTC、Bell System24、食品供应链、机械与资源资产构成多元现金池。资本配置制度长期较强,并持续用EXIT、回购和增配高回报资产提高每股价值。
2027财年Q1经营现金流降至约1,066亿日元,净有息负债升至约3.44万亿日元;ACG、电通综研、日立建机等大型投资把资本纪律推到新的难度。CITIC等权益法资产的估值、项目级ROIC、继任制度化与复杂所有权边界仍是长期Research Debt;当前估值也已不再提供明显折价保护。
伊藤忠已经不是“便宜的资源商社”故事,而是一个用产业关系、投后经营、下游消费入口和资本纪律持续复利的多事业平台。Power44专项验证表明,电力销售和能源管理是真实业务:伊藤忠持有伊藤忠エネクス55.71%,并通过Gridshare、企业PPA、IPP和大型蓄电池参与电力价值链;但这些业务对8001整体仍是第二层变量,不能替代真正的核心投资问题——新增的大额资本能否继续产生高于资本成本的现金回报。公司质量很强,当前股票价格也已经为这种质量支付了较高溢价;下一阶段回报越来越依赖ROIC、FCF和每股价值兑现,而不是估值继续单边扩张。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:伊藤忠已经不是“便宜的资源商社”故事,而是一个用产业关系、投后经营、下游消费入口和资本纪律持续复利的多事业平台。Power44专项验证表明,电力销售和能源管理是真实业务:伊藤忠持有伊藤忠エネクス55.71%,并通过Gridshare、企业PPA、IPP和大型蓄电池参与电力价值链;但这些业务对8001整体仍是第二层变量,不能替代真正的核心投资问题——新增的大额资本能否继续产生高于资本成本的现金回报。公司质量很强,当前股票价格也已经为这种质量支付了较高溢价;下一阶段回报越来越依赖ROIC、FCF和每股价值兑现,而不是估值继续单边扩张。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究
当时判断:Score Version V3.2,Kabugami Score 69.11,Rating B+。行动为观察/审慎持有:公司质量、财务修复能力和价格结构偏强,但当前估值安全边际有限;在项目级ROIC、年度现金转化及高位返回结构进一步验证前,不宜把经营质量直接等同于股票便宜。
来源 · Canonical产出 · 9/8研究

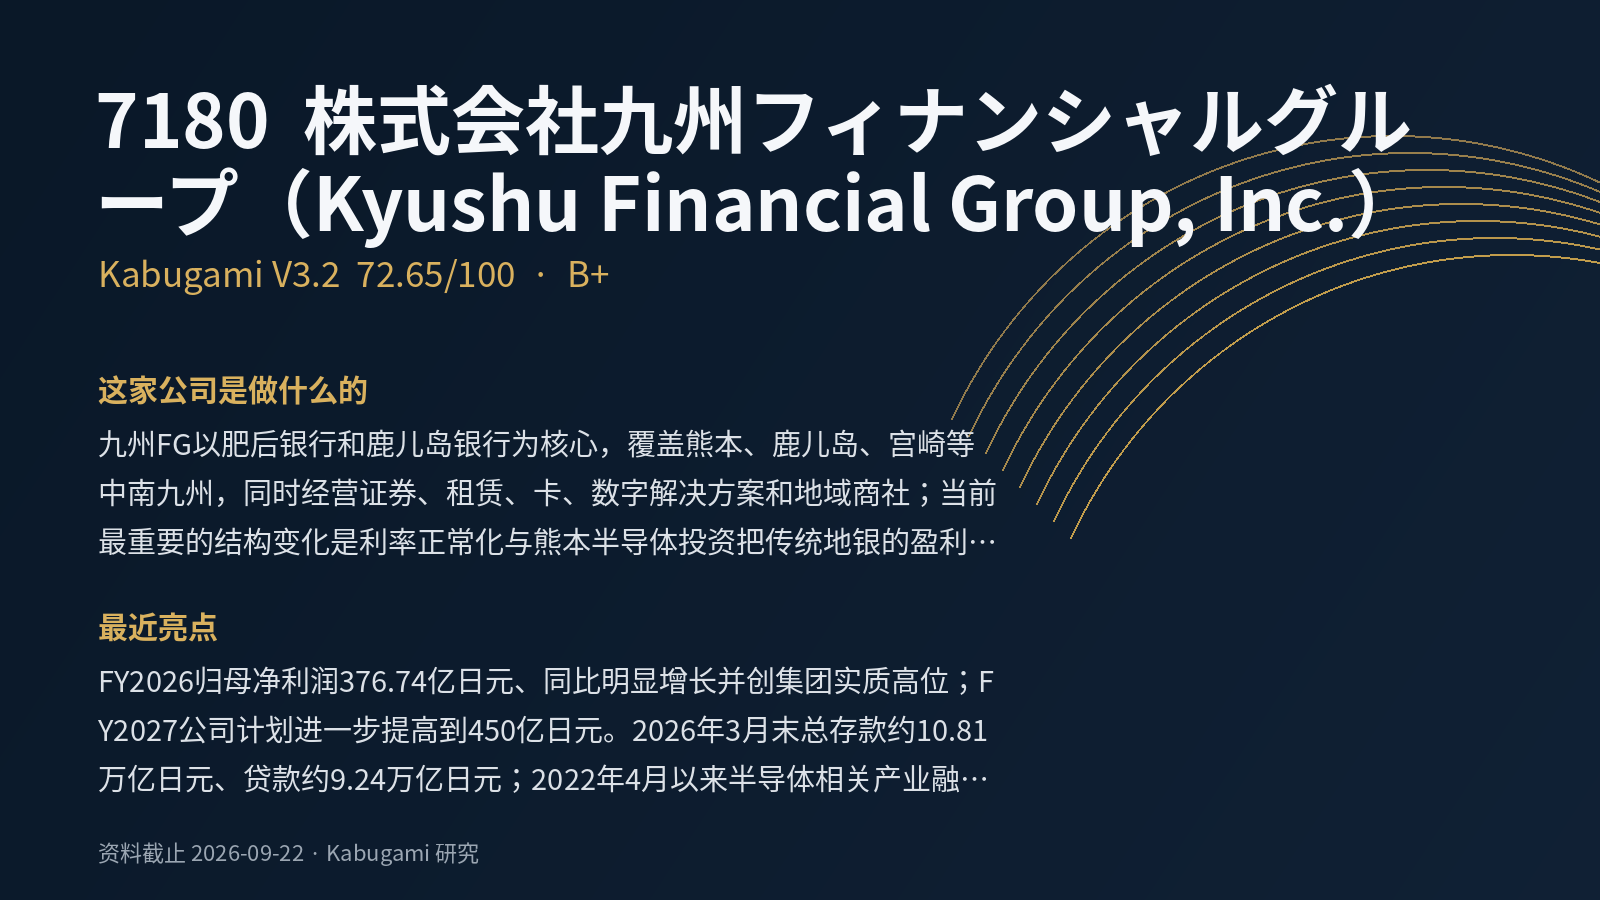 72.65V3.2 · B+
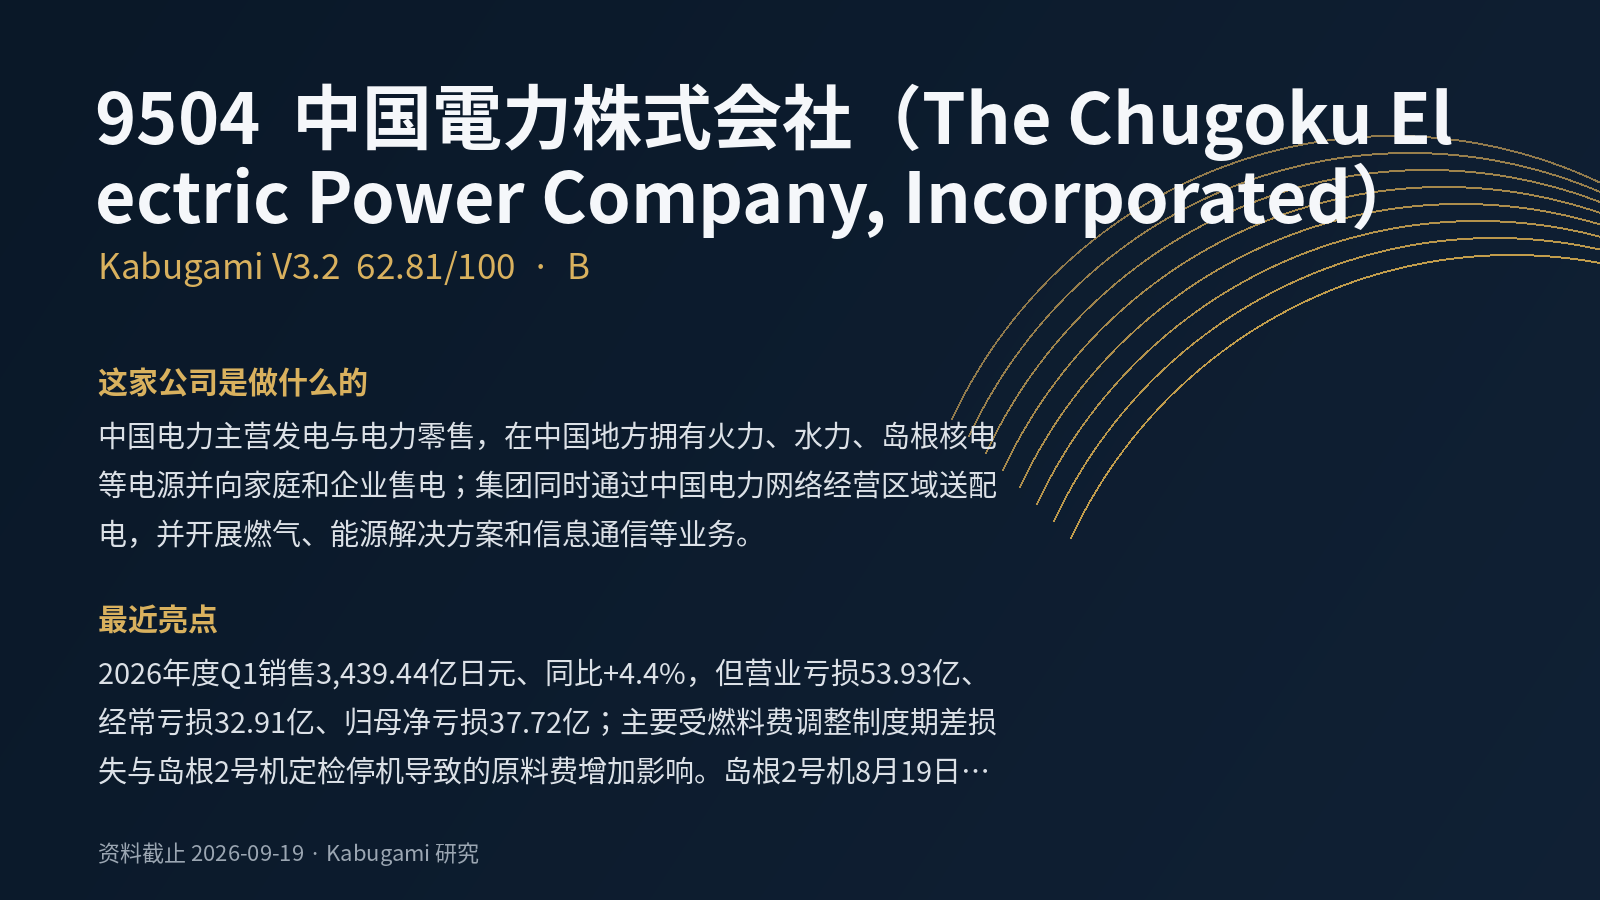 62.81V3.2 · B
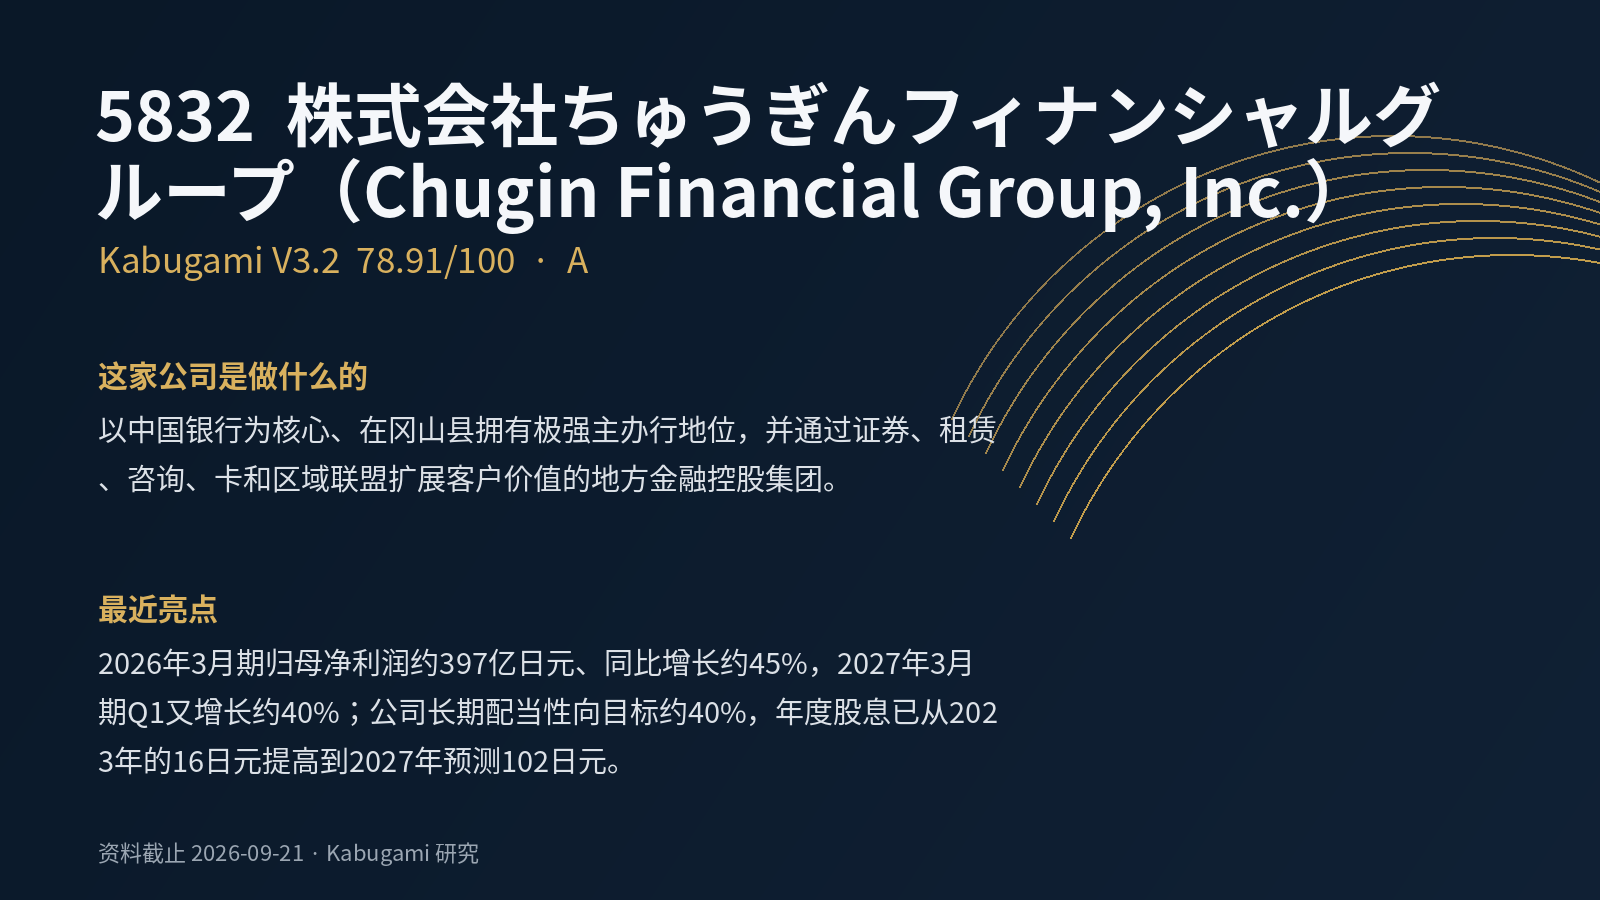 78.91V3.2 · A
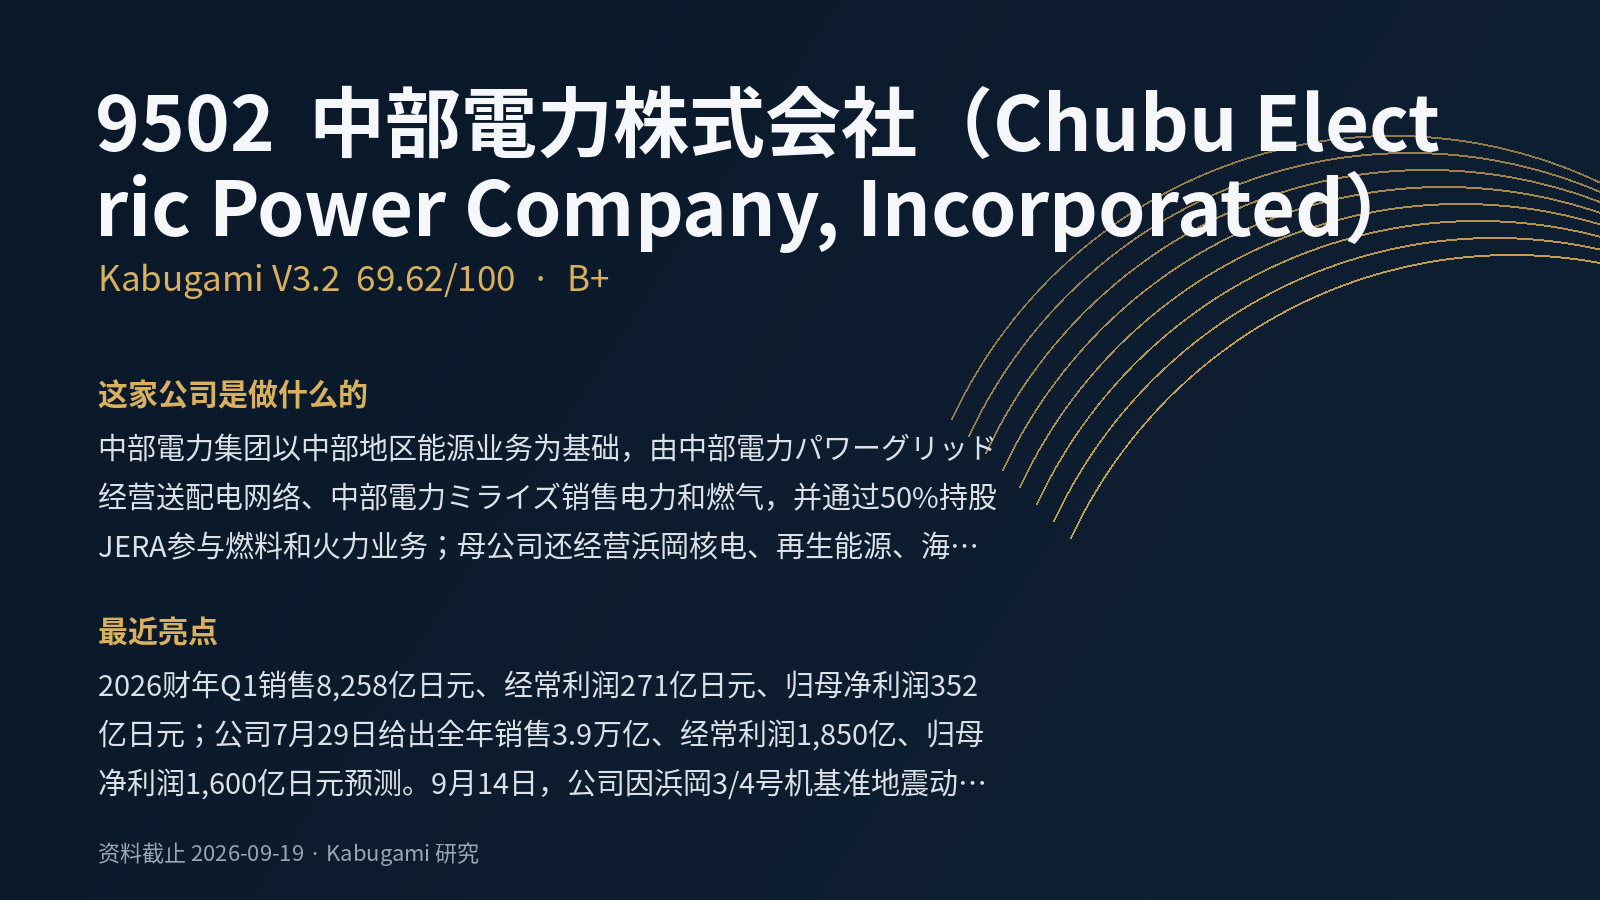 69.62V3.2 · B+
 63B
 69.41V3.2 · B+