9361 伏木海陸運送株式会社(Fushiki Kairiku Unso Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
ORIX从租赁起家,把融资、汽车、设备、不动产、保险、资产管理、基础设施、环境能源、航空船舶和全球投资连成“发现资产—融资—运营增值—退出—继续管理”的多元资本平台。
最近亮点:2027财年Q1归母净利润2,808亿日元、同比+162%,季度历史最高,但其中Kioxia相关卖出/评价益税前约1,798亿日元;公司因此把“调整后利润(税后)”与会计净利润分开管理。Q1三大业务分类中金融利润同比+17%,投资受退出/评价益推动大增,事业务因上年大型退出反动而同比下降。
FY2026净利润约4,473亿日元、ROE约10.4%;全球约30国、3.6GW可再生能源装机、约81万亿日元AUM、40万法人客户与142万台车辆管理规模形成横跨金融和实物资产的Deal/Operations网络。集团目标FY2028 ROE 11%、长期FY2035 ROE 15%/净利润1万亿,并明确通过低资本效率资产退出、第三方资金和资产管理收费提高资本效率。
Q1利润中非现金评价益和资本利得占比高,不能用2808亿季度净利年化;集团资产约18万亿日元、业务跨金融/保险/投资/不动产/能源,信用、利率、市场价格、保险负债和大型投资的尾部风险复杂。当前并行竞购FleetPartners等项目也可能带来价格纪律和整合风险。
ORIX的真正护城河不是“业务很多”,而是能在多个资产类别重复使用客户网络、信用判断、交易发掘、运营改善和资本回收能力。公司正在主动从重资产自营向“自有资金先投、运营增值、引入第三方资本、退出后继续赚管理费”的混合资产管理模式迁移,这与ROE 11%目标高度一致。Power44专项确认电力零售对集团是材料性但非主导业务:ORIX自2009年经营法人高压/特别高压售电,同时拥有发电、PPA、环境价值和第三方电源聚合能力;它的经济意义更多是把能源资产与法人客户解决方案连起来,而不是成为单一电力零售纯公司。当前A评分来自结构耐久性、资本配置和Technical状态,而不是Q1一次性利润。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:ORIX的真正护城河不是“业务很多”,而是能在多个资产类别重复使用客户网络、信用判断、交易发掘、运营改善和资本回收能力。公司正在主动从重资产自营向“自有资金先投、运营增值、引入第三方资本、退出后继续赚管理费”的混合资产管理模式迁移,这与ROE 11%目标高度一致。Power44专项确认电力零售对集团是材料性但非主导业务:ORIX自2009年经营法人高压/特别高压售电,同时拥有发电、PPA、环境价值和第三方电源聚合能力;它的经济意义更多是把能源资产与法人客户解决方案连起来,而不是成为单一电力零售纯公司。当前A评分来自结构耐久性、资本配置和Technical状态,而不是Q1一次性利润。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

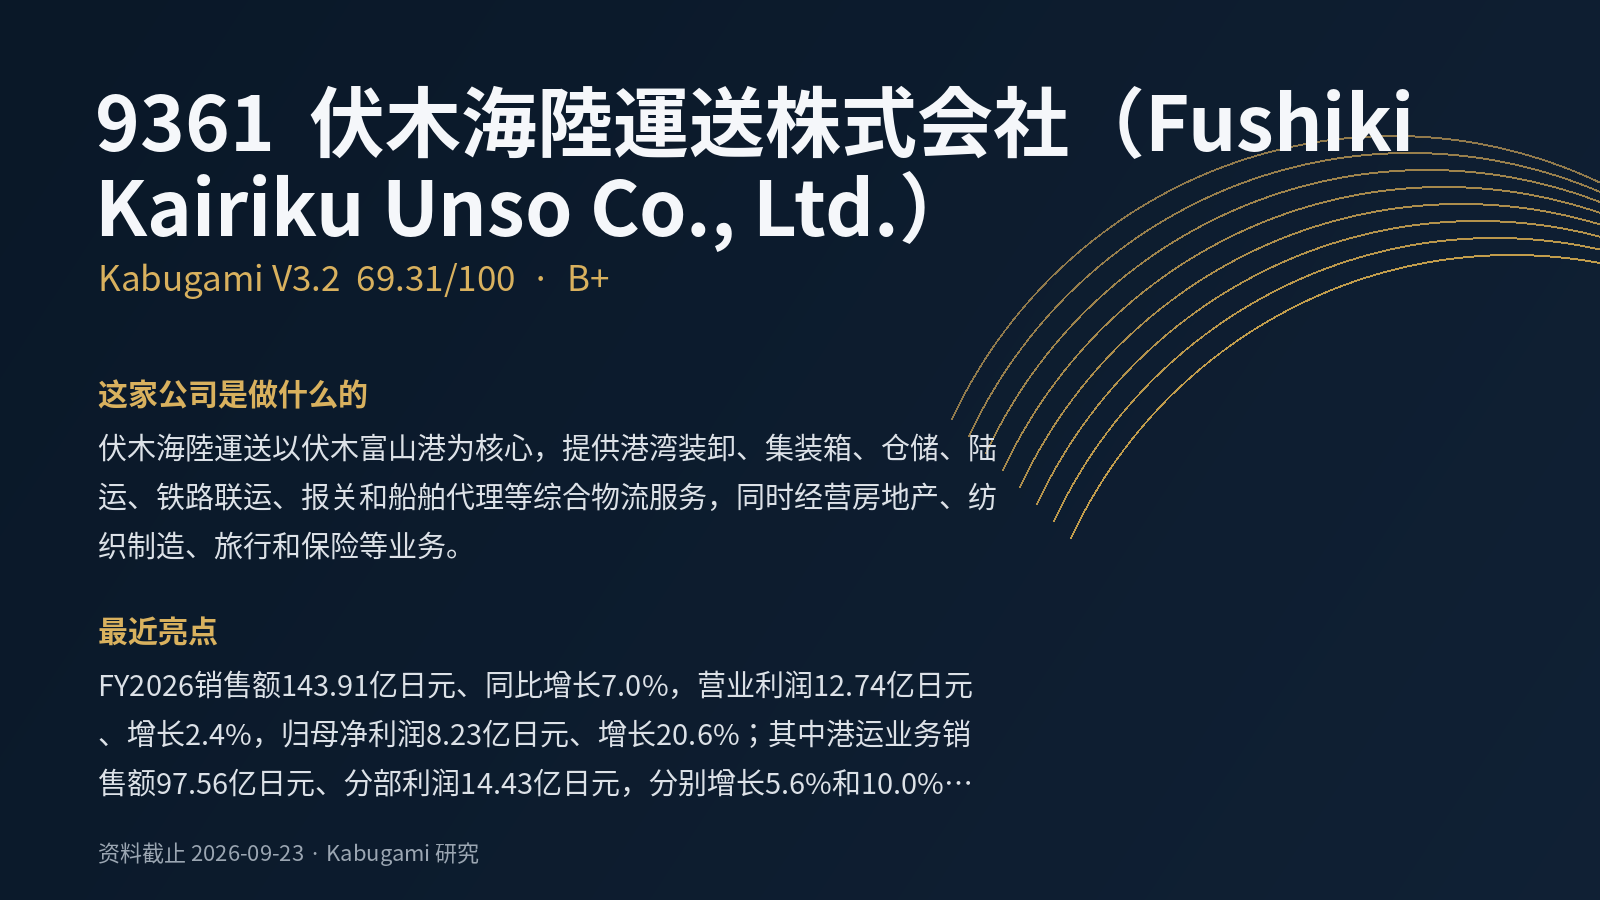 69.31V3.2 · B+
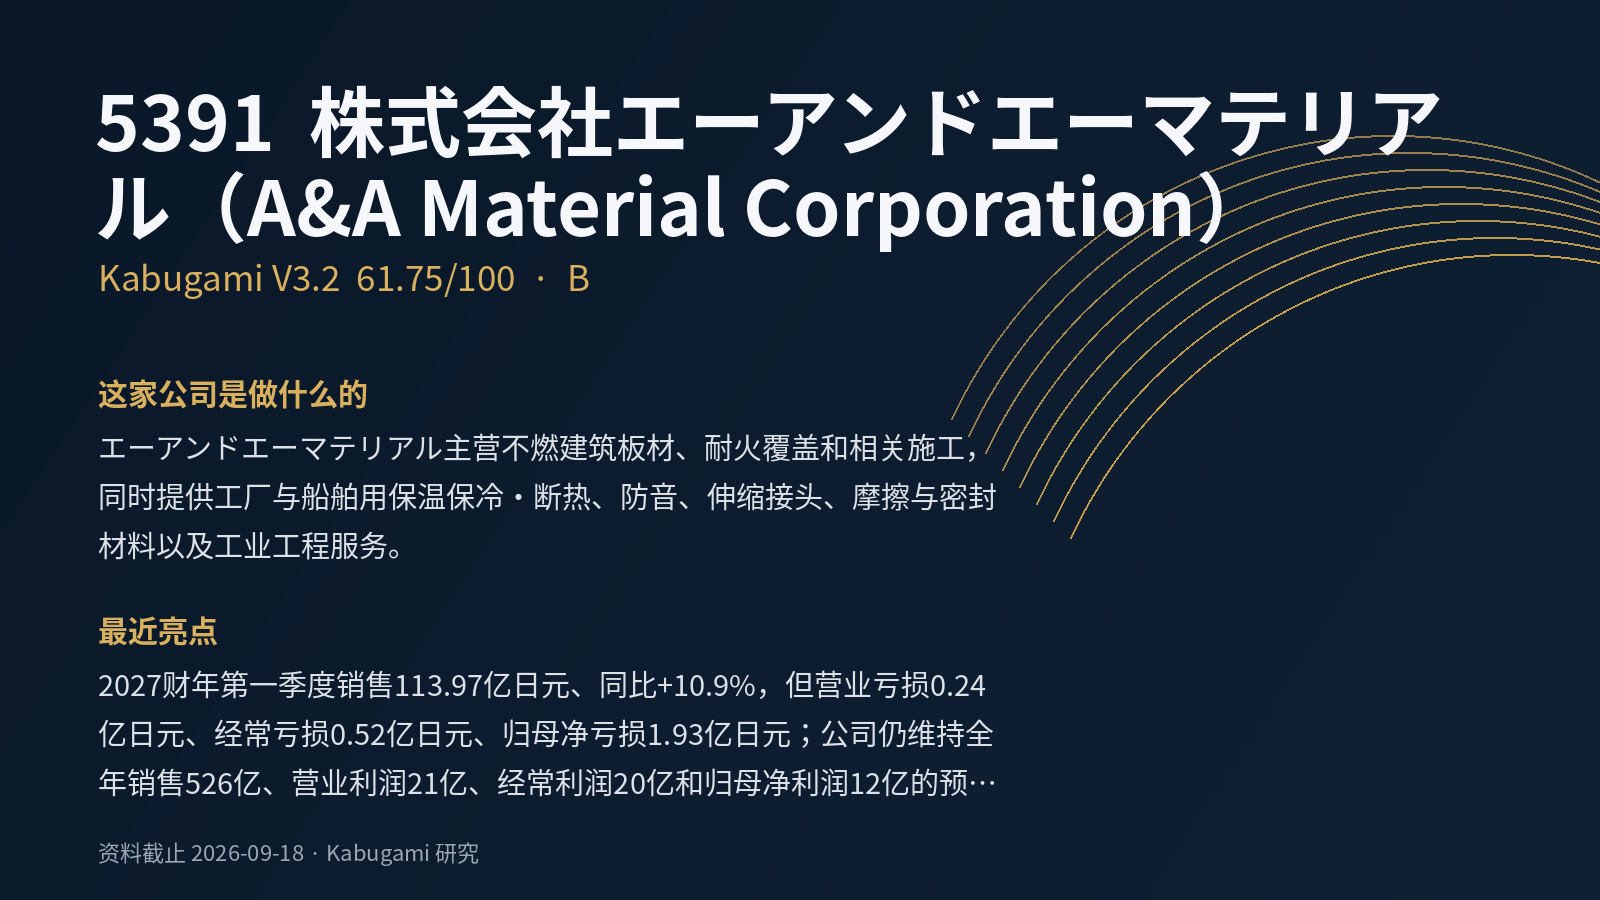 61.75V3.2 · B
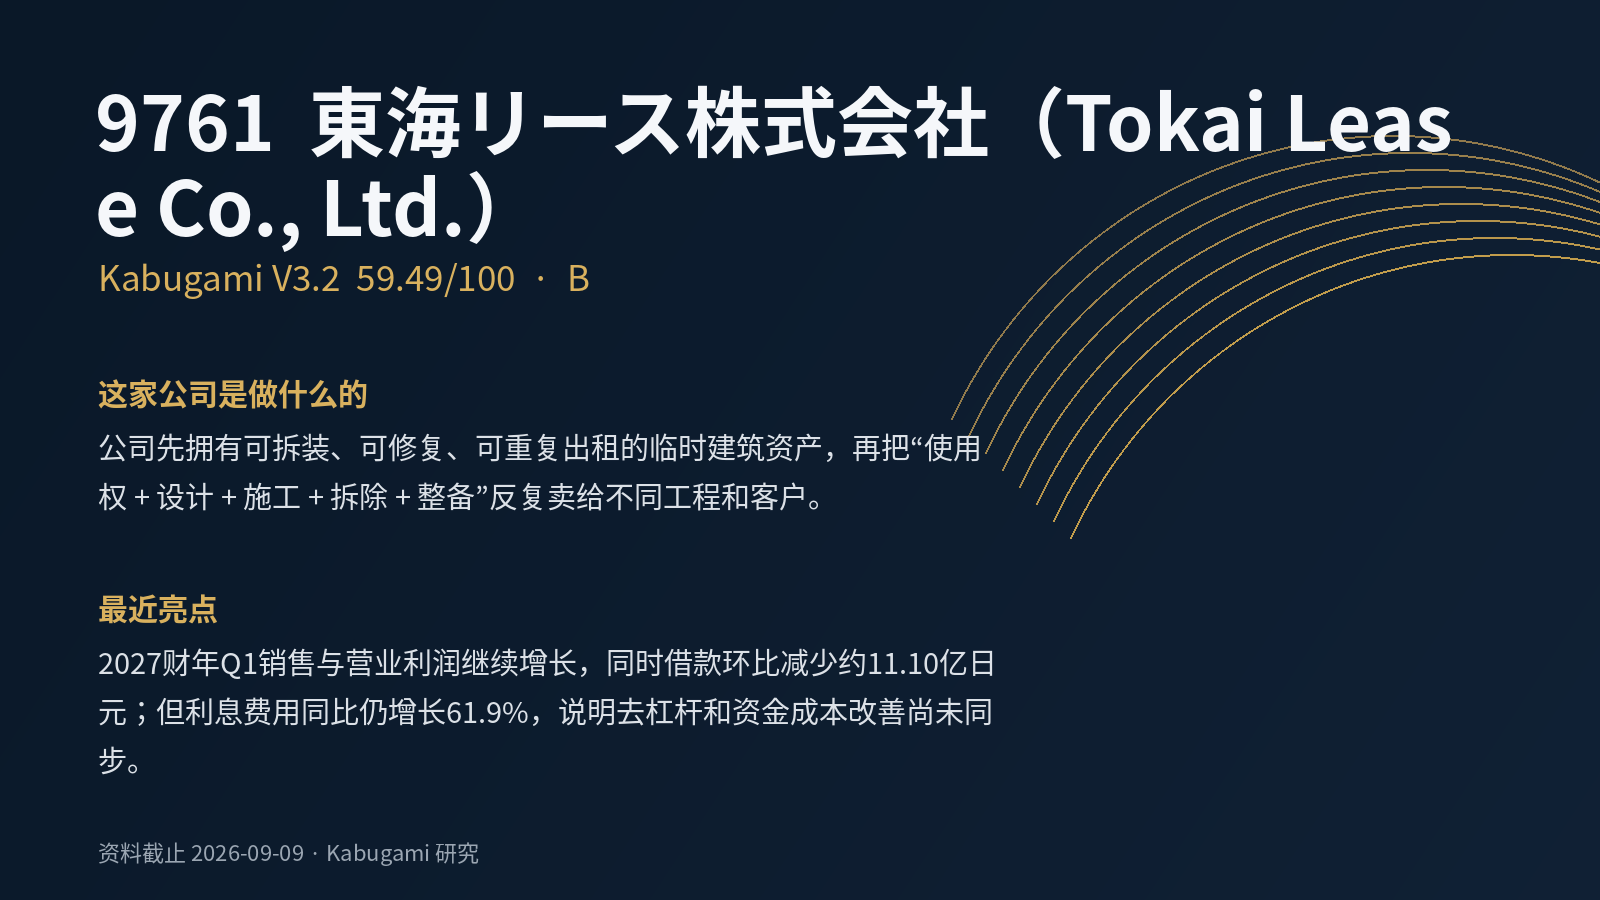 59.49V3.2 · B
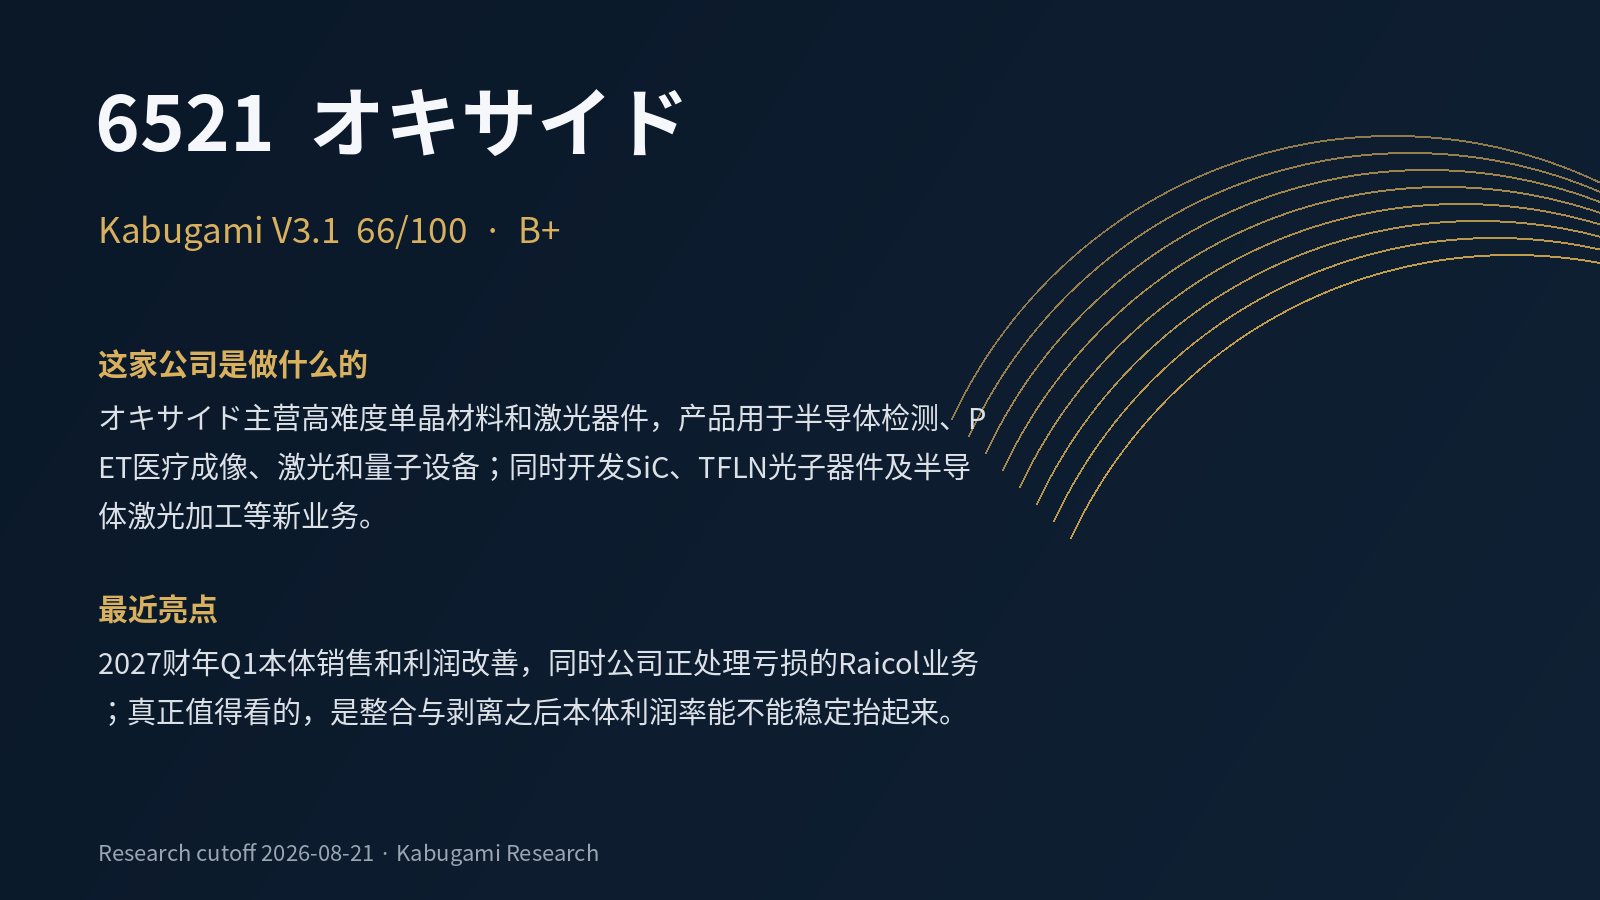 66B+
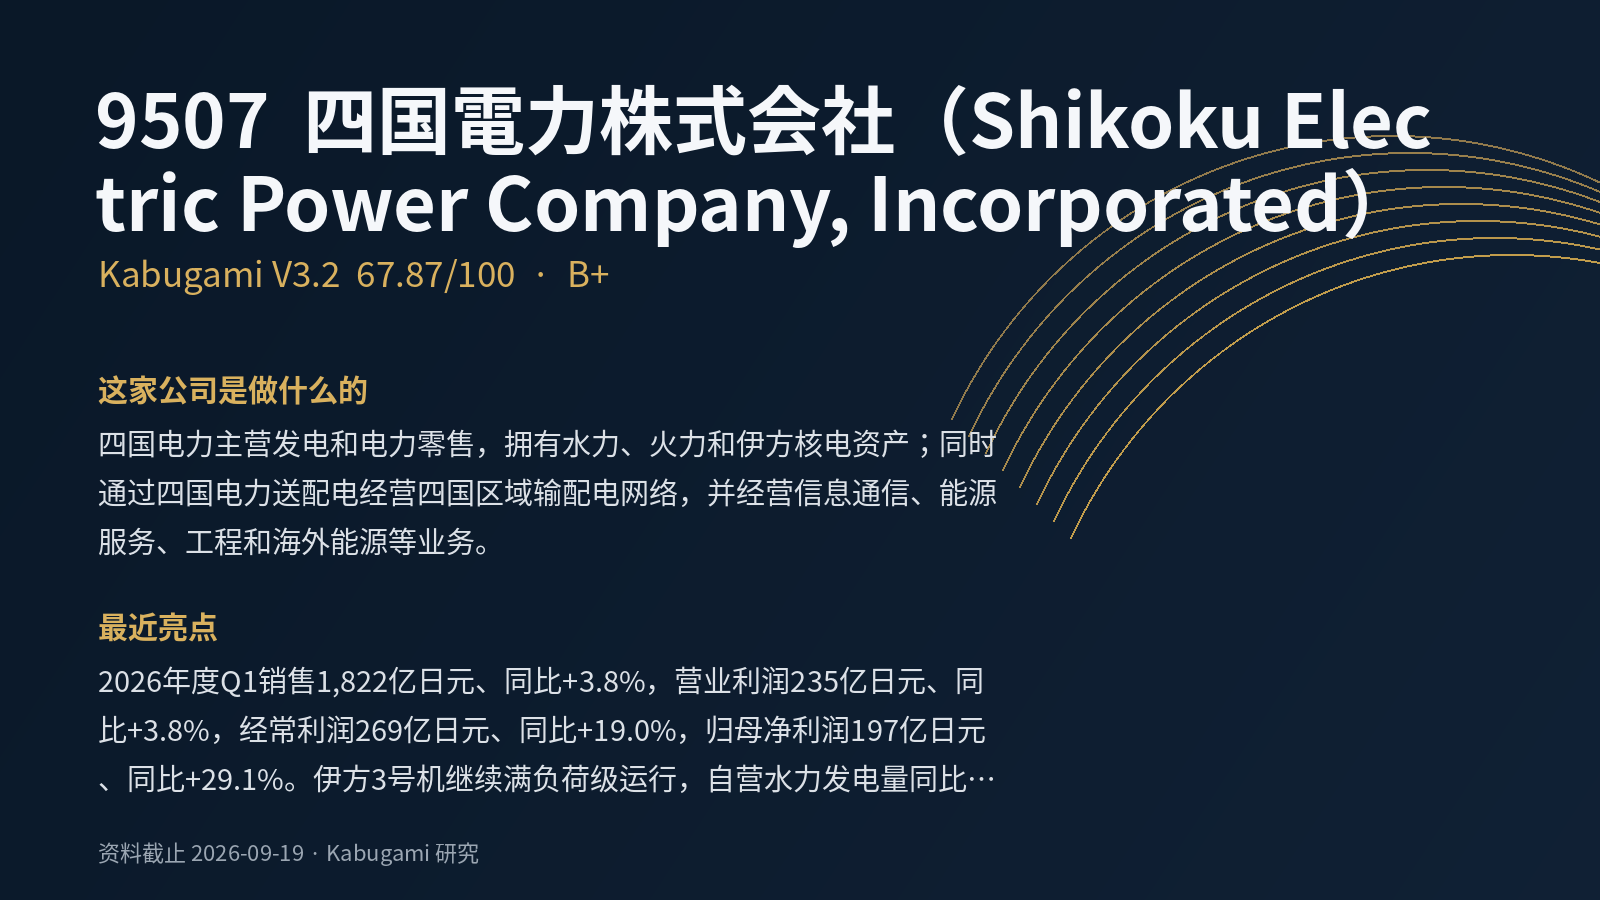 67.87V3.2 · B+
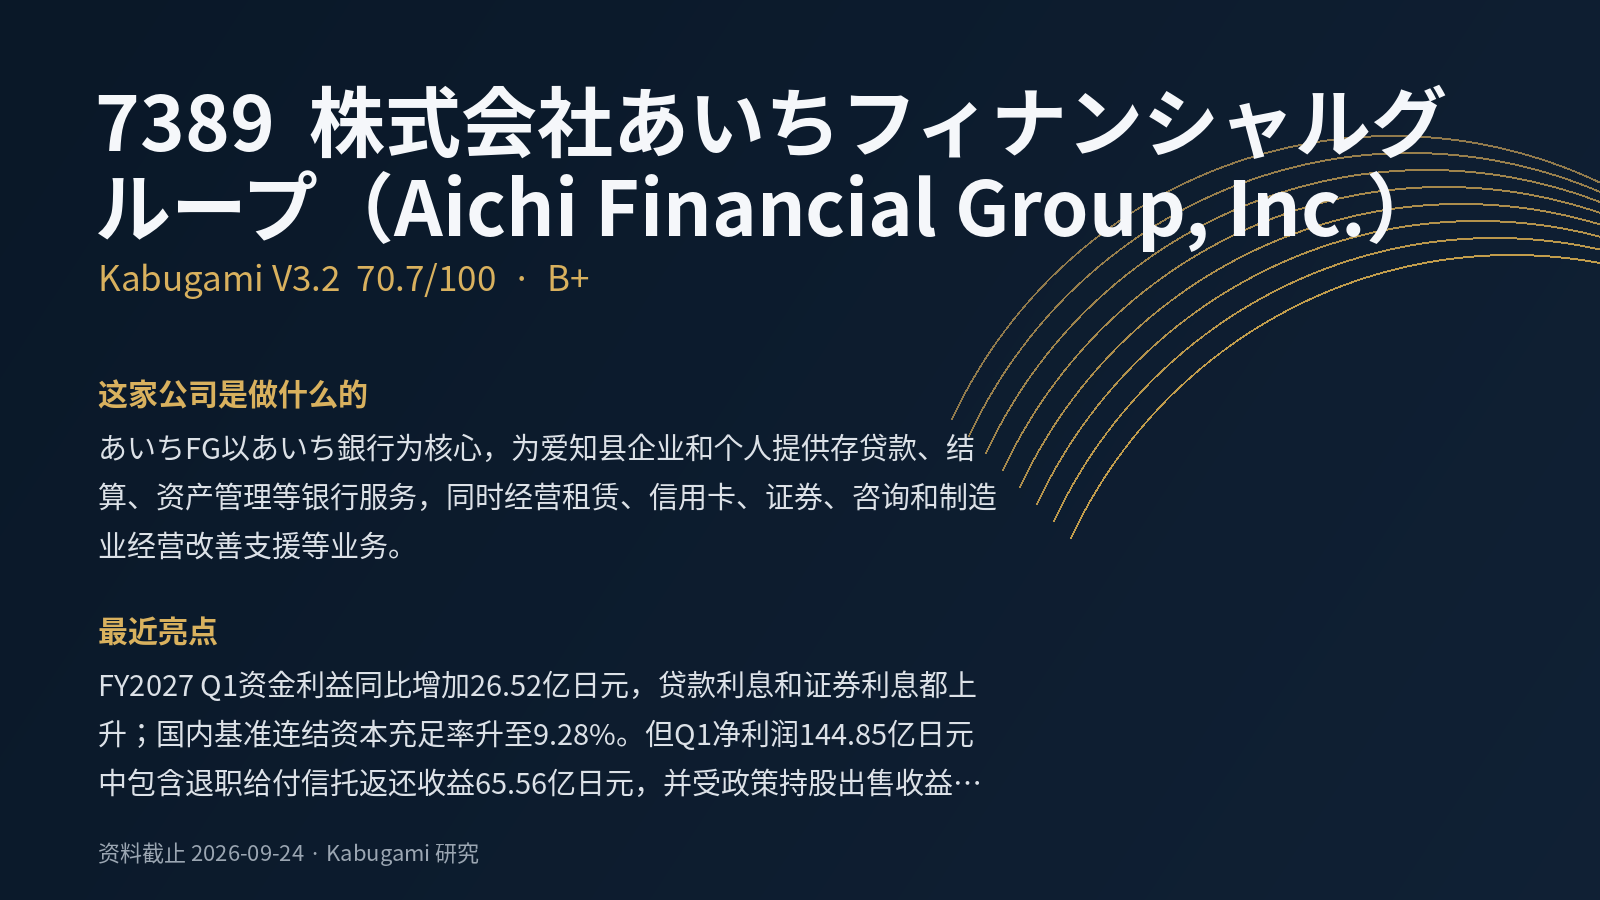 70.7V3.2 · B+