9501 東京電力ホールディングス株式会社(Tokyo Electric Power Company Holdings, Incorporated)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
J-POWER是日本大型独立电源开发企业,经营国内水力、火力、风力等发电与跨区域送变电,并在海外建设/运营电站,同时向法人提供电力零售、环境价值、PPA、需求响应和再生能源聚合等能源解决方案。
最近亮点:2027财年Q1营业收入2,802.73亿日元、同比+12.0%,营业利润362.82亿日元、同比+11.7%;经常利润395.61亿日元、同比-45.9%,归母净利润274.24亿日元、同比-47.3%。经常/净利润大幅下降主要因为上年同期美国火力发电事业持分出售带来的约466亿日元持分法投资利益不再重复,本业营业利润反而增长。公司维持全年营业收入1.38万亿日元、营业利润1,250亿日元、经常利润1,250亿日元、净利润810亿日元预测。
日本国内水力在总水力设备中占有重要份额,风力规模居国内前列,同时拥有火力、送变电、海外发电和电力交易/能源解决方案能力。2025年度稼働资产ROIC约4.5%,高于中期计划要求的3.5%水平;2025年9月至2026年3月完成约200亿日元回购并于5月注销671.32万股。低PBR不再只有资产折价,也出现了股数减少、资产轮换与ROIC管理的重估路径。
2025年度ROE仅4.3%,公司2030年代目标8%以上仍有明显差距;总资产约3.74万亿日元、有息负债约1.88万亿日元,资本结构天然重。大间核电、火力脱碳、海外再生能源、输电扩容等项目存在工期、政策、技术和减值风险;2025年度已经对澳洲再生能源、高砂火力及大间部分设备等计提合计约518亿日元特别损失,证明这些风险不是理论上的。
J-POWER的投资矛盾非常清楚:一边是难复制的水力、风力、火力、送变电和项目开发资产,另一边是长期资本沉淀、煤电转型和大间核电等非稼働资产压低ROE。2026年的变化在于资本配置开始更积极——200亿日元回购并注销、总还原性向框架、资产轮换、稼働资产ROIC管理,以及国内发电利润恢复。Power44专项进一步确认,公司不是只把电卖给大型电力公司:J-POWER已经直接向日本9个区域法人客户开展电力零售,并提供环境价值、DR、再生能源聚合和PPA;但相对于万亿日元级发电资产,这仍是“把发电能力向客户侧延伸”的商业化层,而不是当前集团主要利润来源。A评分来自资产稀缺性、低估值、资本政策改善与强Technical,同时被低ROE、重资本和长期转型执行风险压住。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:J-POWER的投资矛盾非常清楚:一边是难复制的水力、风力、火力、送变电和项目开发资产,另一边是长期资本沉淀、煤电转型和大间核电等非稼働资产压低ROE。2026年的变化在于资本配置开始更积极——200亿日元回购并注销、总还原性向框架、资产轮换、稼働资产ROIC管理,以及国内发电利润恢复。Power44专项进一步确认,公司不是只把电卖给大型电力公司:J-POWER已经直接向日本9个区域法人客户开展电力零售,并提供环境价值、DR、再生能源聚合和PPA;但相对于万亿日元级发电资产,这仍是“把发电能力向客户侧延伸”的商业化层,而不是当前集团主要利润来源。A评分来自资产稀缺性、低估值、资本政策改善与强Technical,同时被低ROE、重资本和长期转型执行风险压住。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

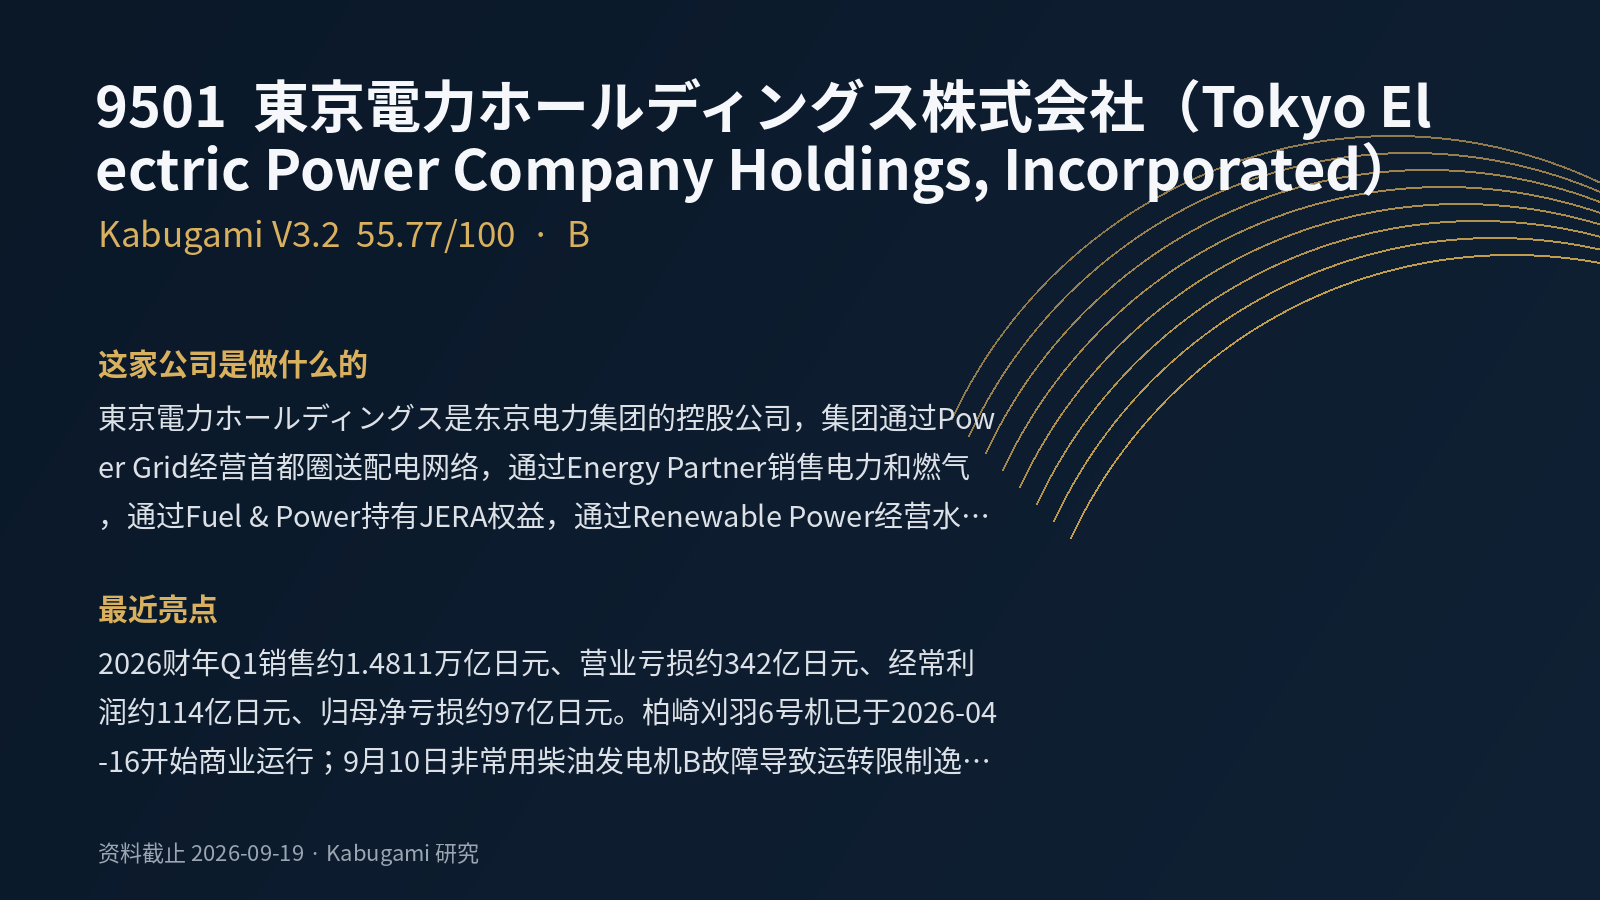 55.77V3.2 · B
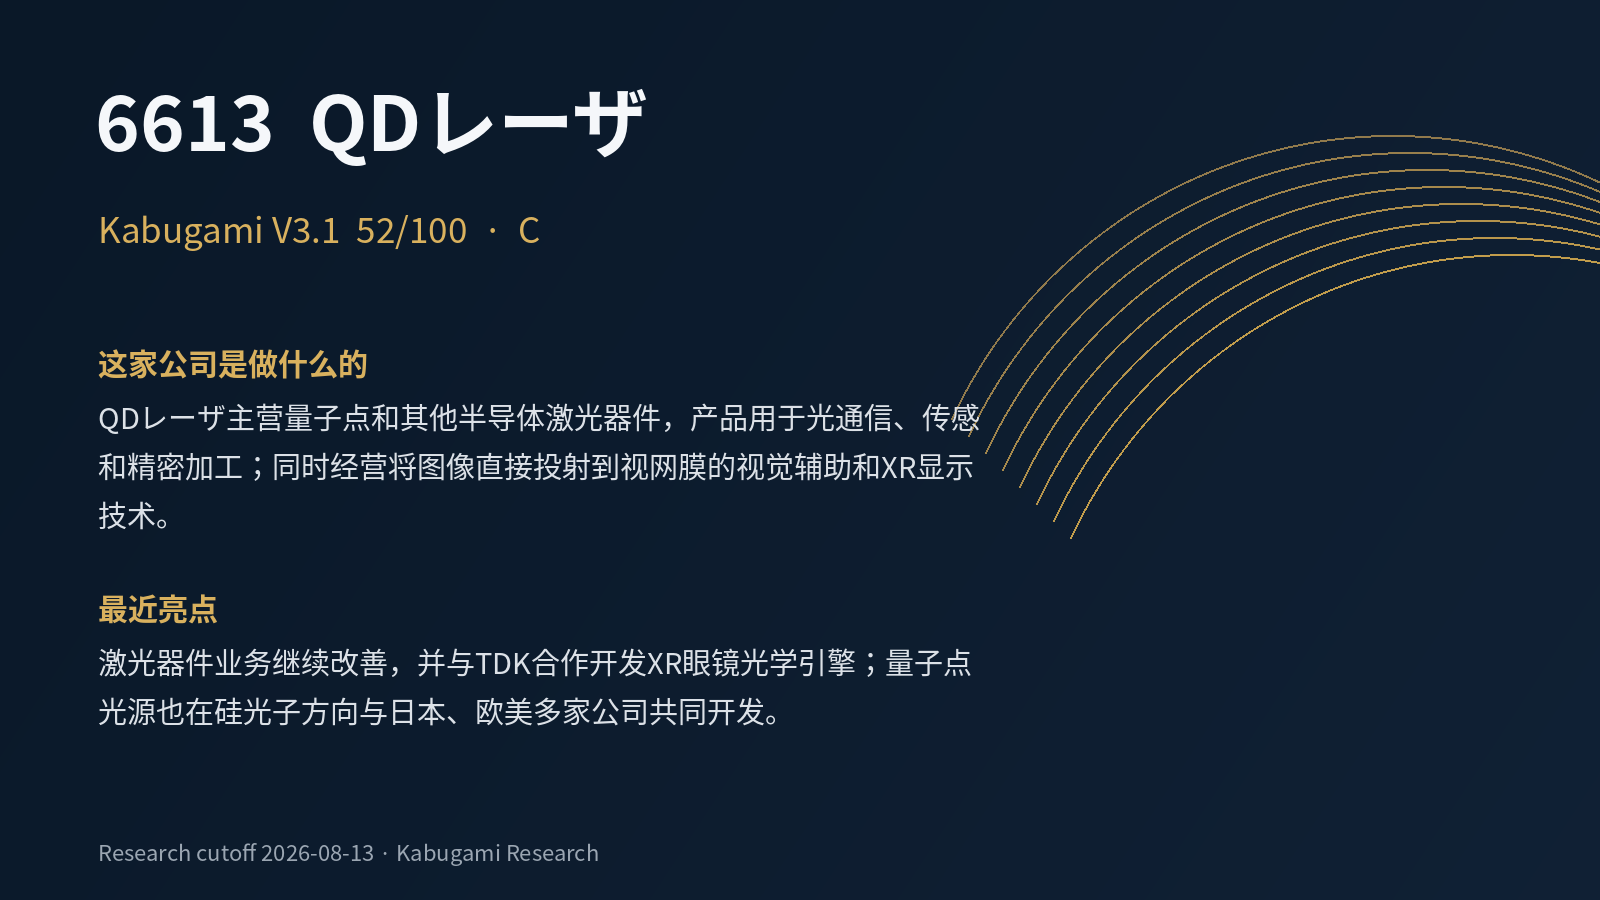 52C
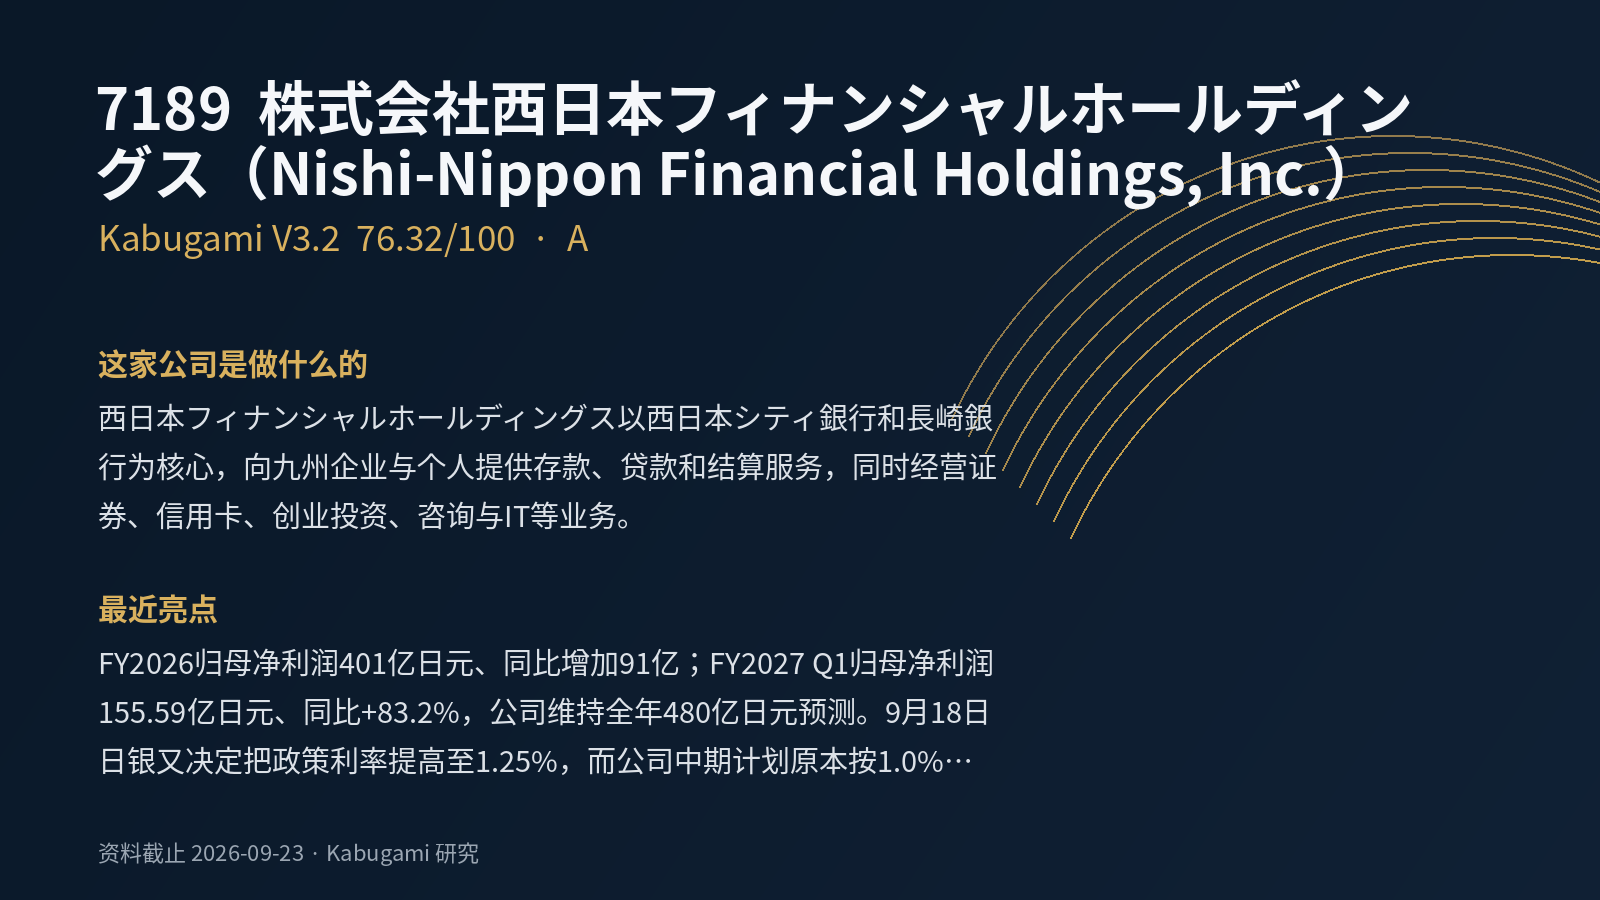 76.32V3.2 · A
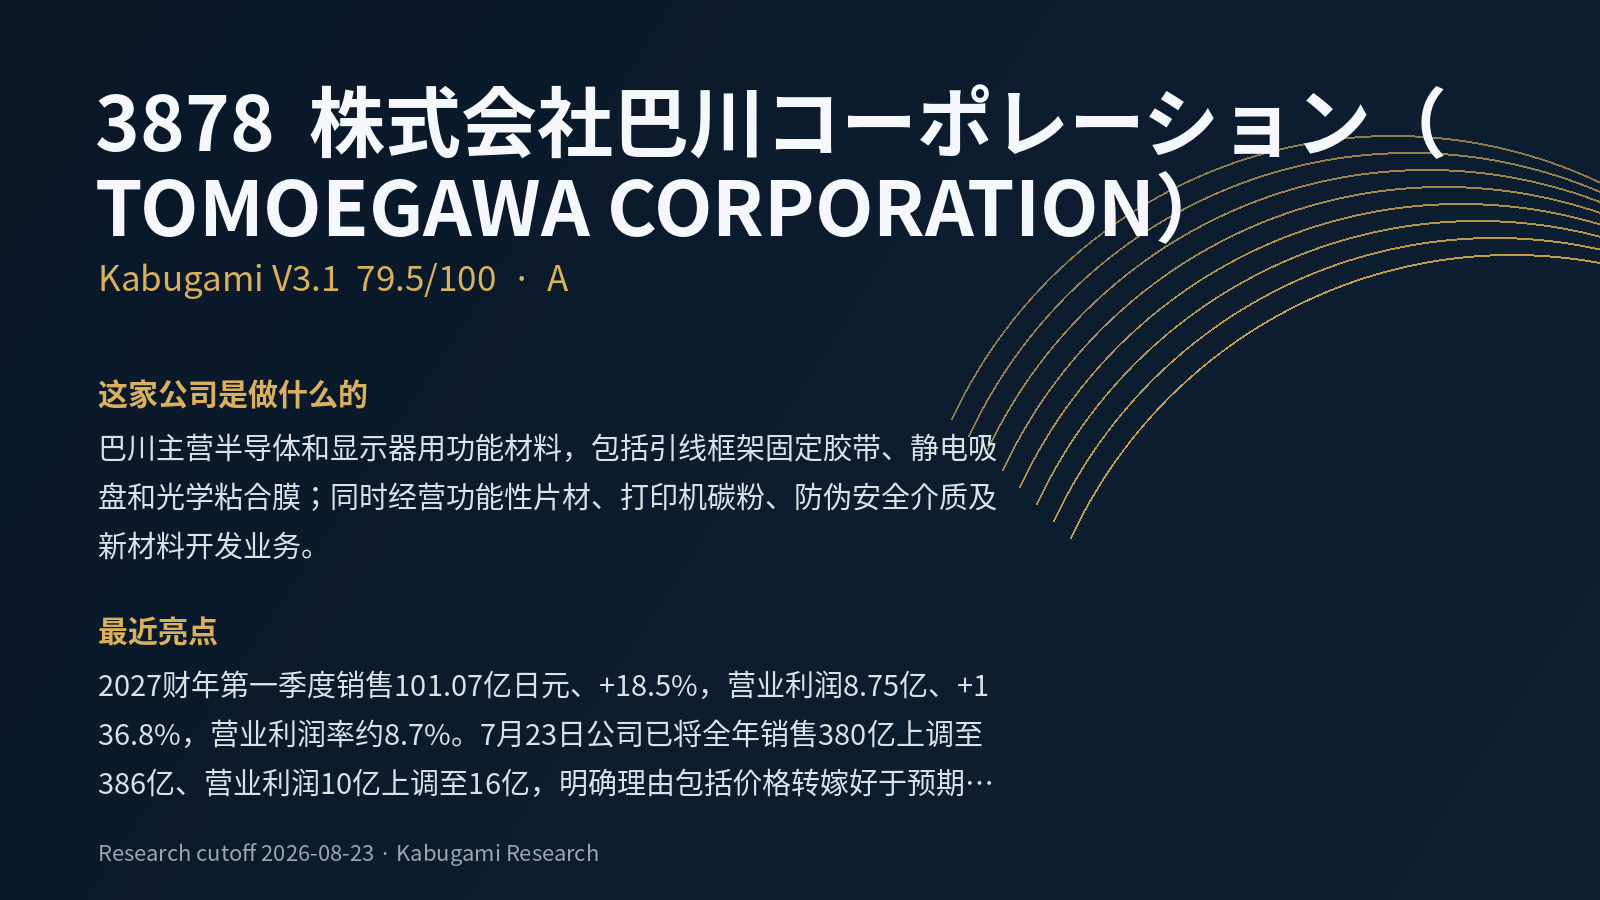 79.5A
 57.7B
 75.2A