8060 キヤノンマーケティングジャパン株式会社(Canon Marketing Japan Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
岛根银行是一家以岛根、鸟取为主的“小型第二地银”,34个网点、约5,260亿日元存款、3,932亿日元贷款;2019年以来通过SBI资本业务合作补足产品、IT、市场运用和风险管理能力。
最近亮点:FY2027 Q1经常收益29.55亿日元、同比+14.8%,贷款利息和有价证券利息配当金均增加;存款较3月底增加约91亿、贷款增加约23亿。SBI新生银行6月30日起取得普通股1,747,200股、议决权20.90%,岛根银行成为其持分法适用关联公司。
中计明确把“财务健全化+客户共创价值”并列为核心,目标FY2028核心业务纯益22亿日元、净利润6亿、国内基准自己资本比率约7.5%。2025年7月SBI系云原生次世代银行系统已上线;Q1即使存款利息同比增加,贷款利息和证券利息增长仍使资金利益同比增加。SBI新生又明确要提供协同融资、贷款资产分销、市场运用和风险管理能力。
FY2027 Q1因全東信破产产生8亿日元个别引当,加上一般引当约1.7亿,使信用成本约10亿日元;单季经常亏损8.51亿、净亏损7.94亿。6月底金融再生法开示债权比率从3月底2.34%升至2.53%;国内基准连结自己资本比率3月底仅7.38%,公司预计9月底约7.30%。其他有价证券评价差额6月底为约-130亿日元,规模已超过普通会计净资产。
岛根银行最值得研究的不是“0.39倍PBR会不会回到1倍”,而是SBI平台能否把一个规模小、区域份额低、资本与证券含损压力较大的银行,改造成能稳定赚取更高核心业务纯益、控制信用成本并修复资本的可持续金融平台。正面机制已经存在:低成本共同系统、SBI产品与网络、资产流动化、贷款利息增长;但Q1信用事件说明单一风险暴露相对于利润和资本仍然很大。当前折价有经济理由,重估要等待“核心利润增长速度 信用/证券损失消耗速度”被连续季度证明。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:岛根银行最值得研究的不是“0.39倍PBR会不会回到1倍”,而是SBI平台能否把一个规模小、区域份额低、资本与证券含损压力较大的银行,改造成能稳定赚取更高核心业务纯益、控制信用成本并修复资本的可持续金融平台。正面机制已经存在:低成本共同系统、SBI产品与网络、资产流动化、贷款利息增长;但Q1信用事件说明单一风险暴露相对于利润和资本仍然很大。当前折价有经济理由,重估要等待“核心利润增长速度 信用/证券损失消耗速度”被连续季度证明。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/21研究

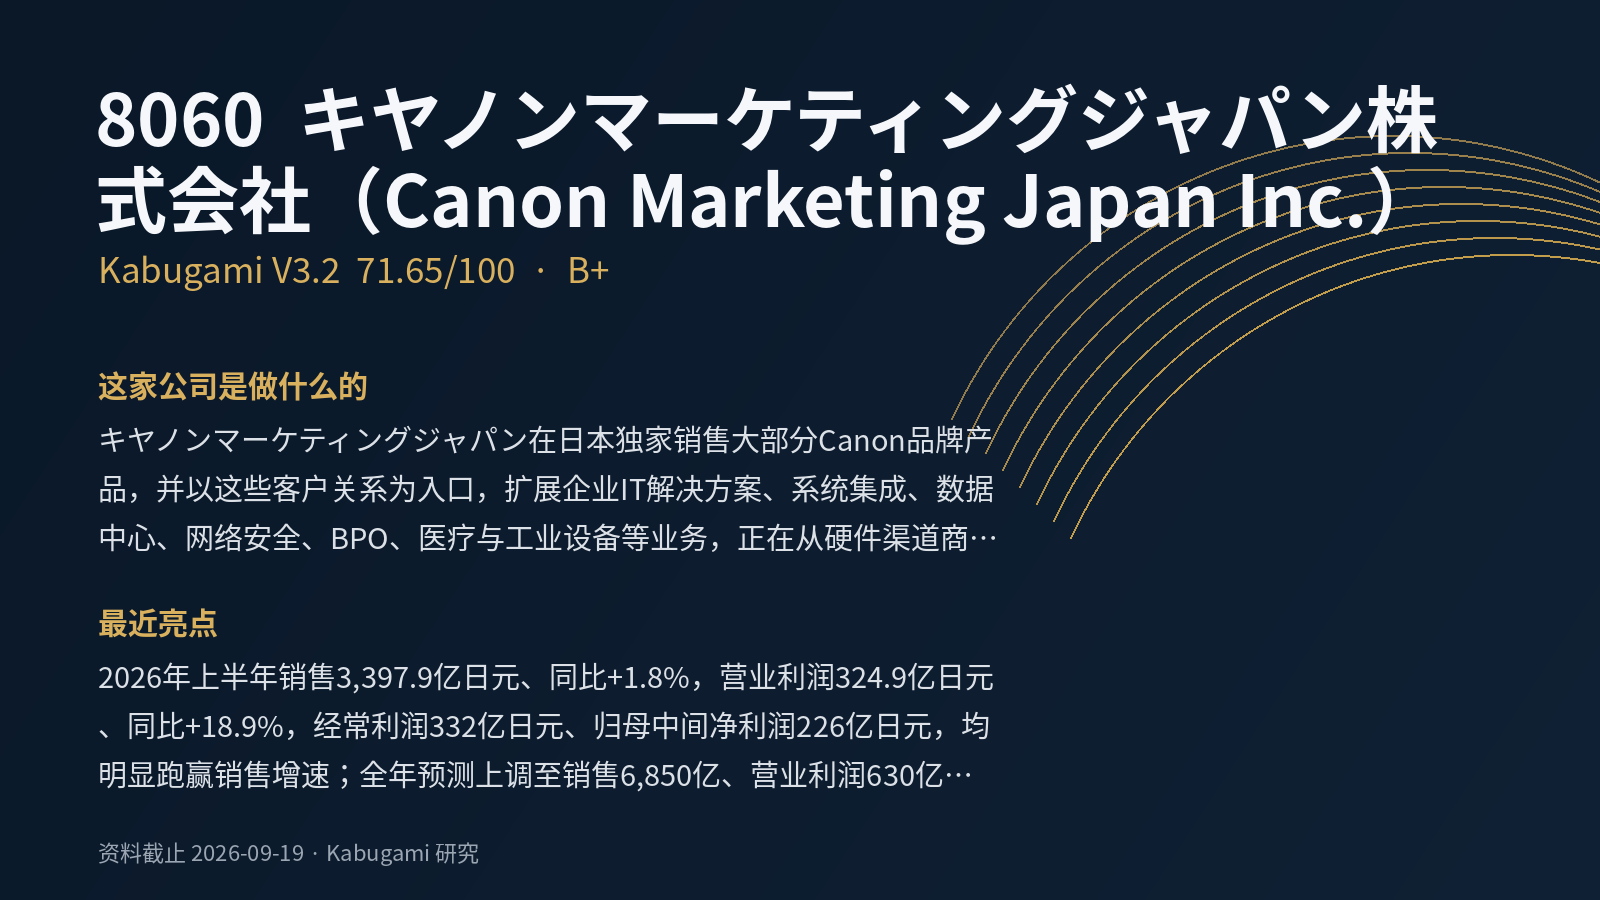 71.65V3.2 · B+
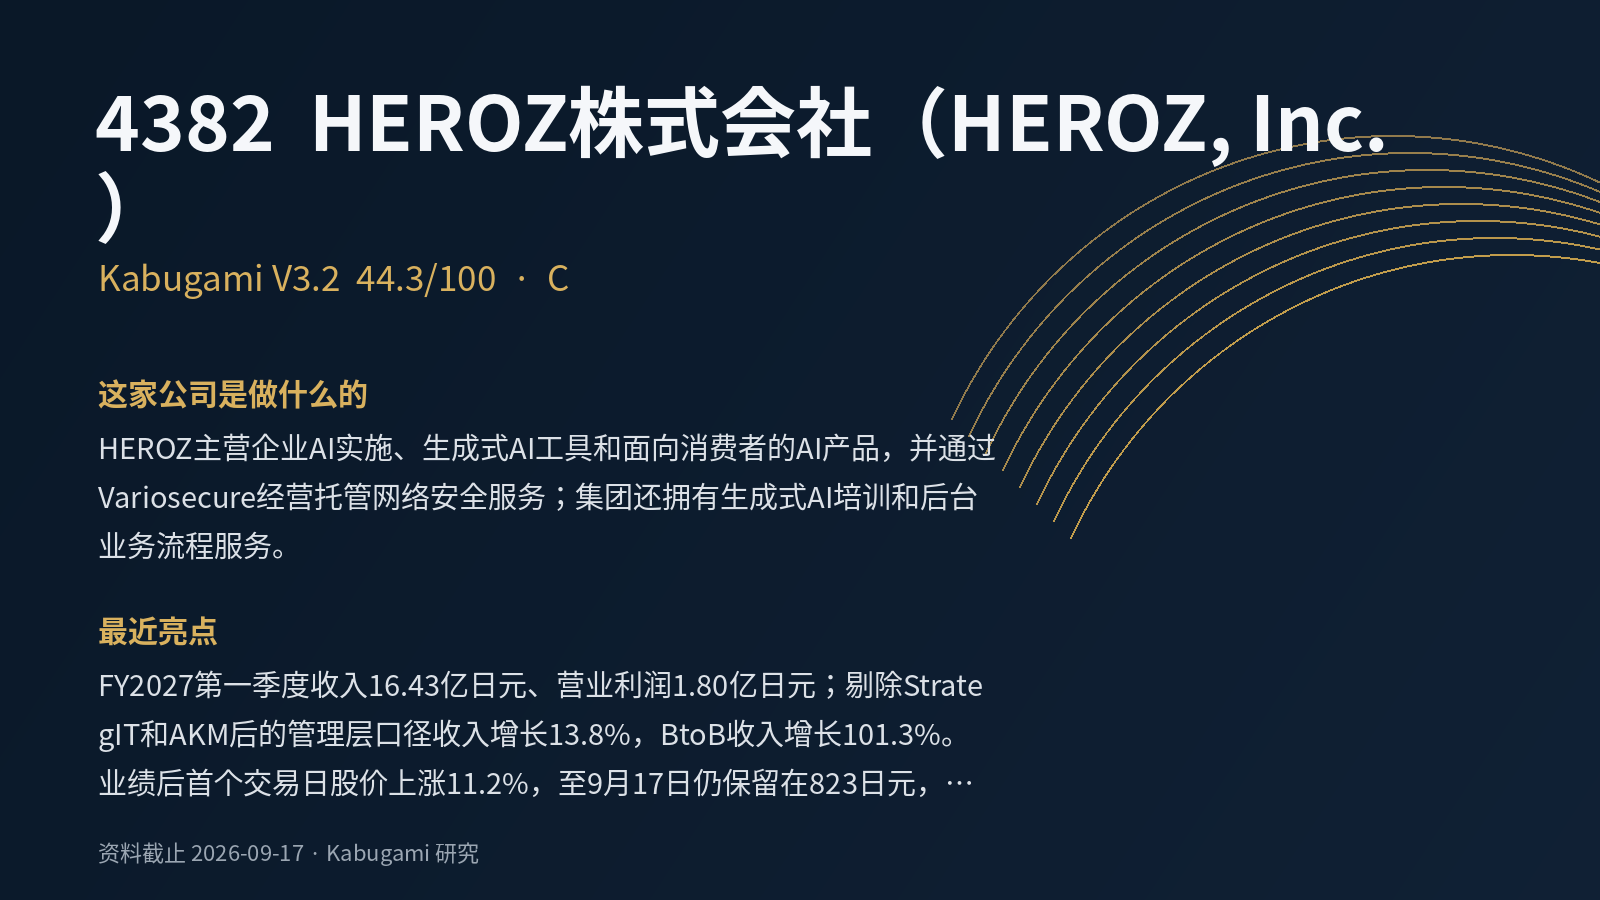 44.3V3.2 · C
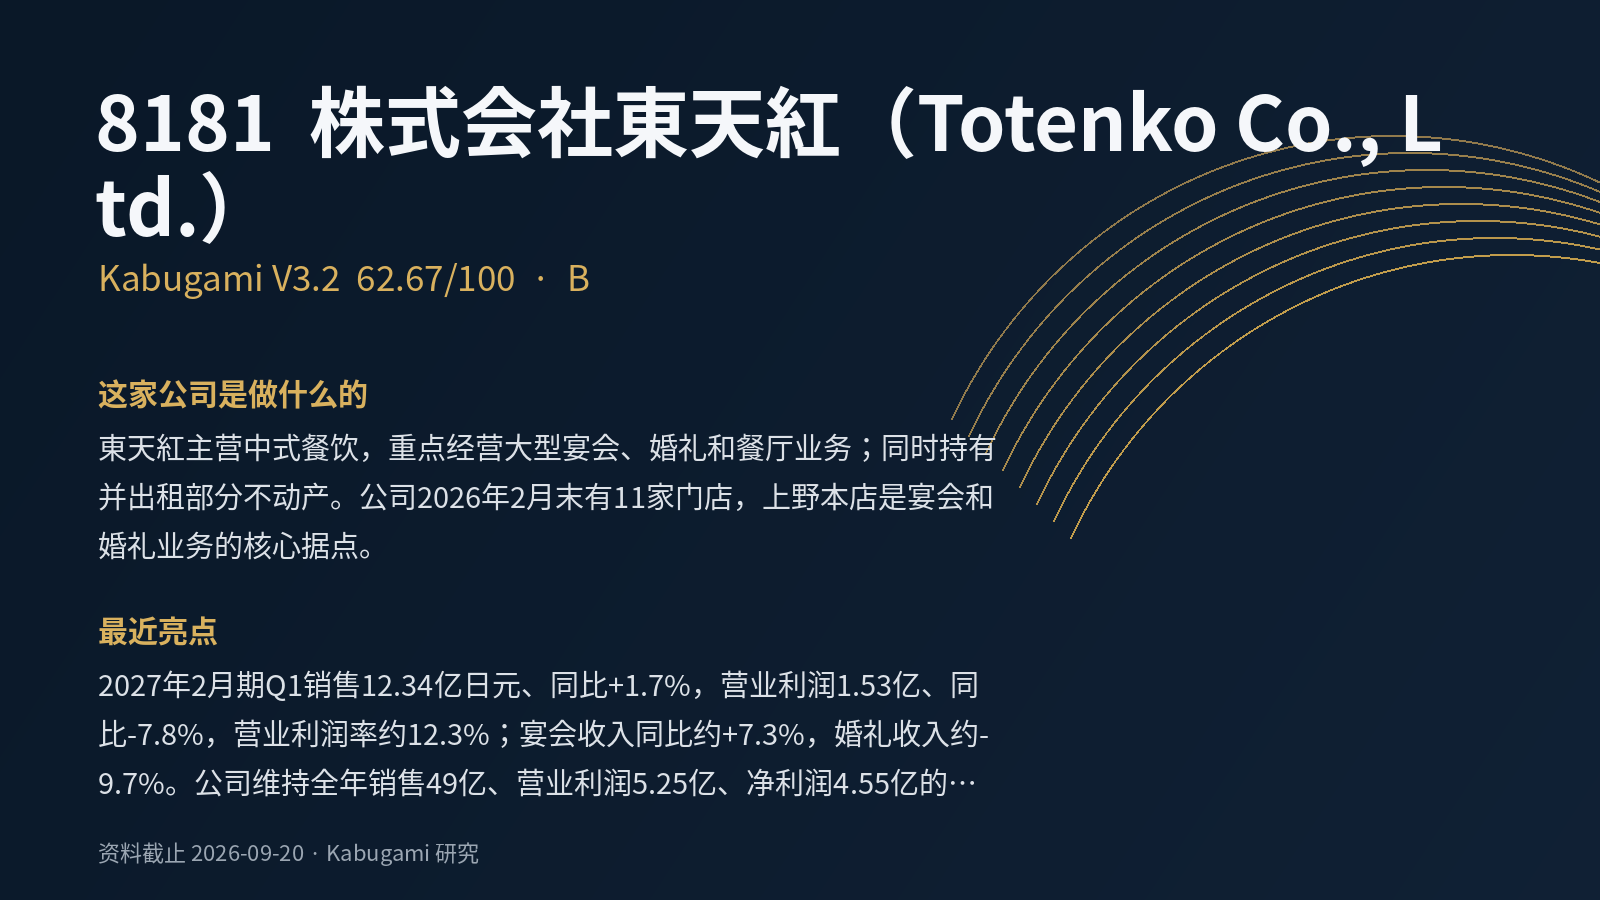 62.67V3.2 · B
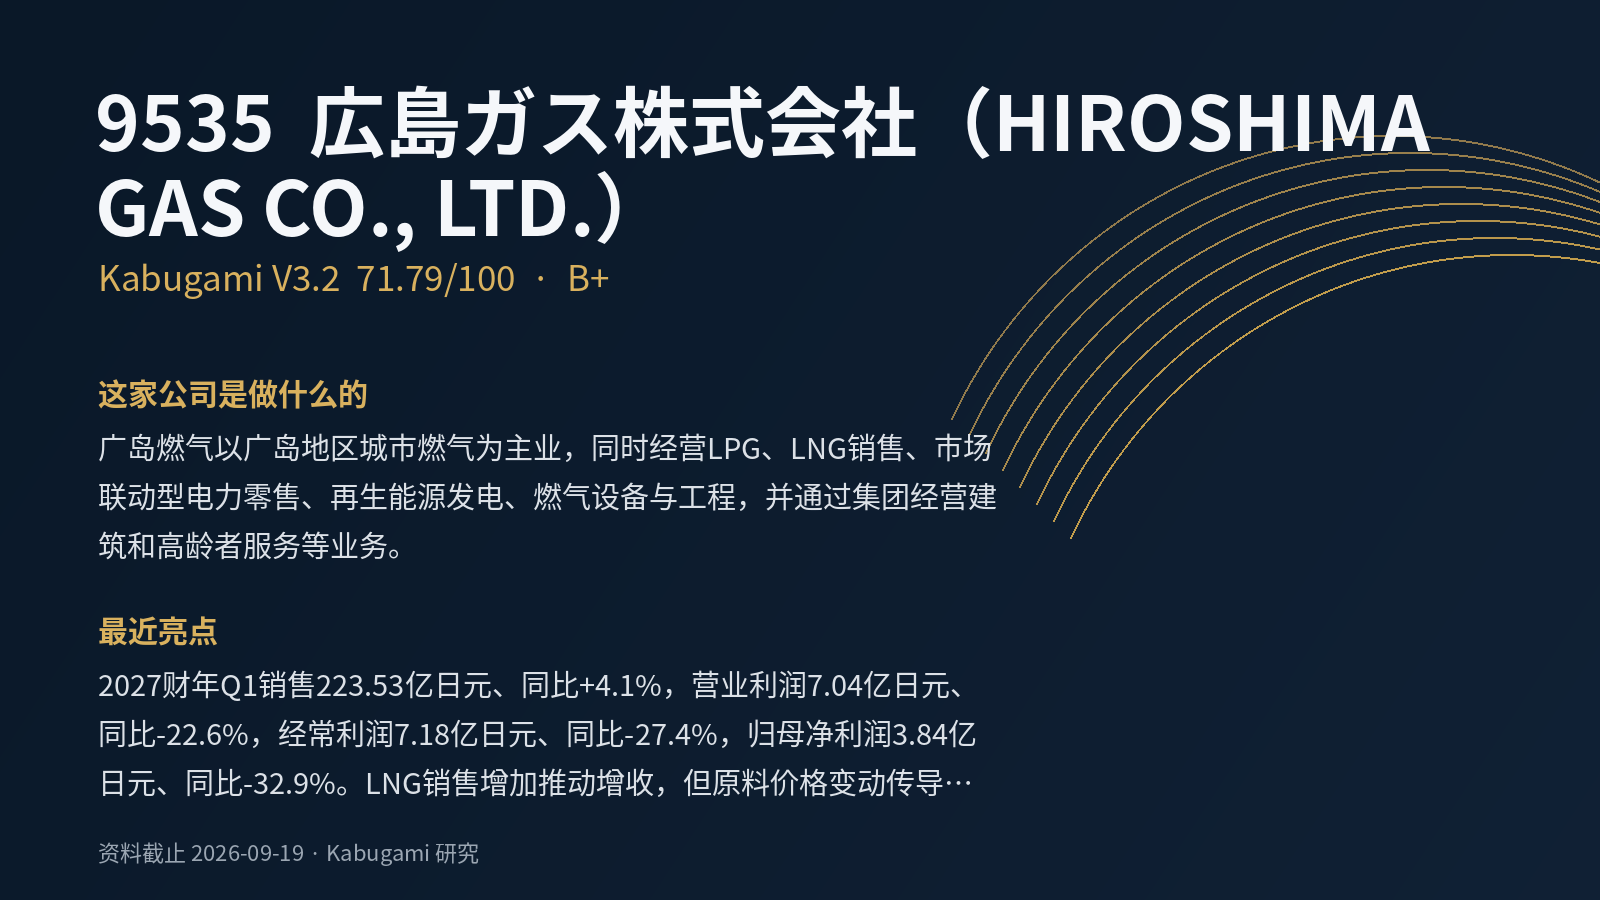 71.79V3.2 · B+
 74B+
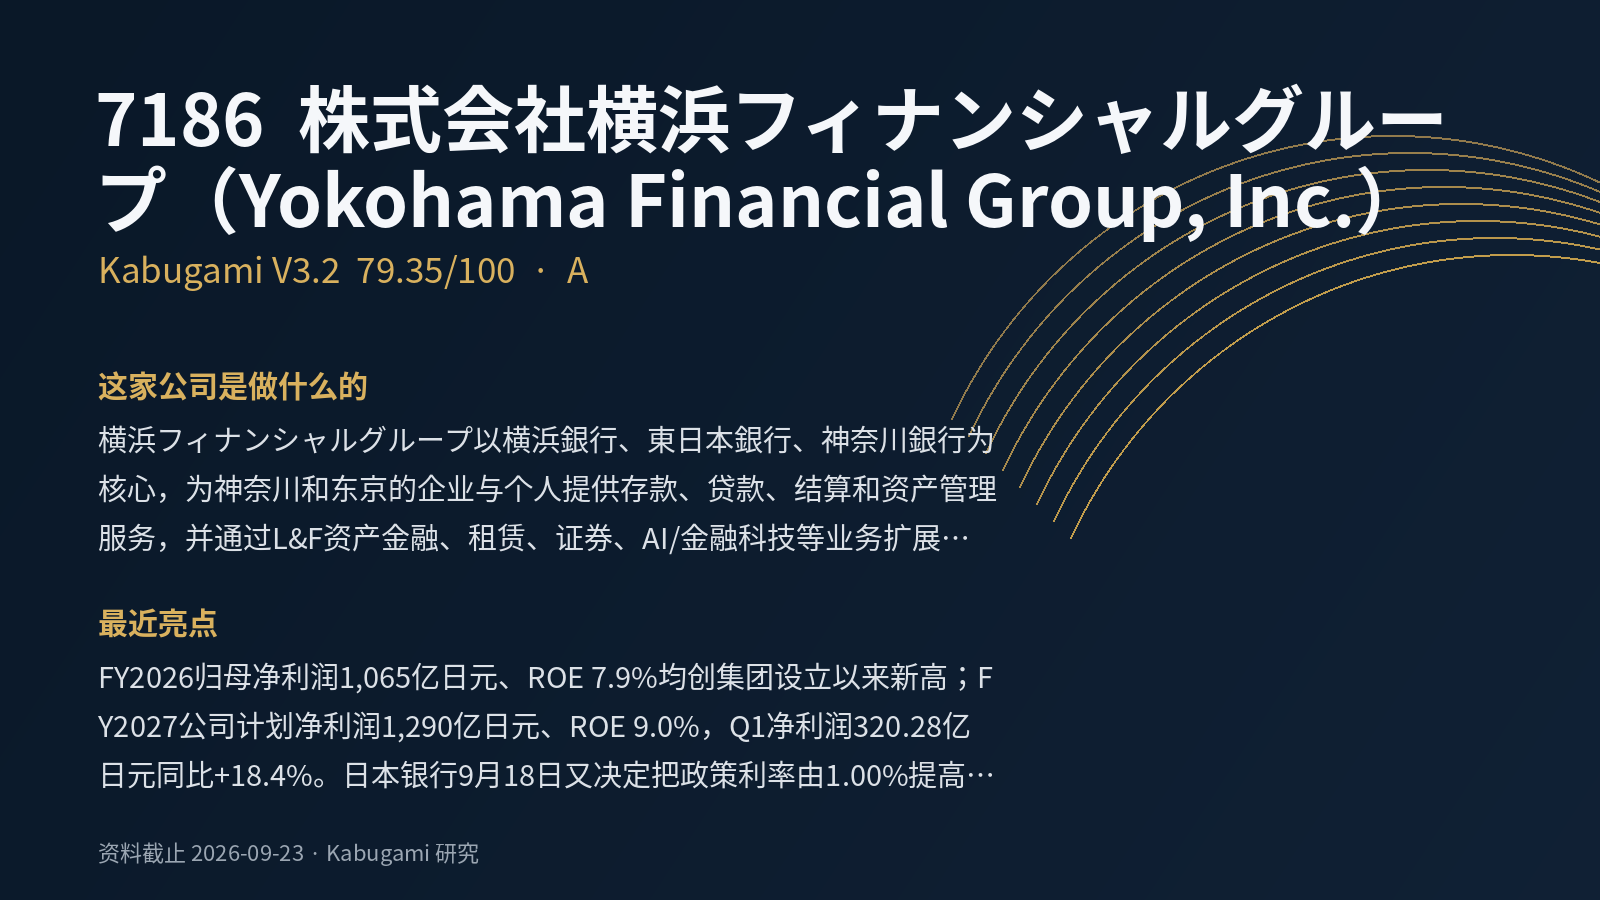 79.35V3.2 · A