9514 株式会社エフオン(EF-ON INC.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
東京きらぼしFG是以きらぼし銀行和数字银行UI銀行为核心、深耕东京及首都圈中小企业和个人客户的金融集团,同时经营证券、租赁、信用保证、资本投资、咨询、IT与海外/创业支援等业务。
最近亮点:2027年3月期Q1合并经常利润120.61亿日元、同比+44.7%,归母净利润81.21亿、+40.8%;きらぼし銀行核心业务纯益明显改善,UI銀行贷款余额继续快速扩大。与此同时,2026年5月完成优先股赎回/转换后资本结构大幅简化,9月又出现ありあけキャピタル持股升至9.00%的新股东治理变量。
主银行关系强化与利率正常化正在提高贷款收益,FY2026きらぼし銀行贷款利息同比增加126亿日元;集团存款超过6万亿日元、UI銀行和资产管理渠道持续扩张,非银行集团公司利润也已转正并进入增长阶段。东京圈客户密度、事业承继/股权投资、财富管理和数字渠道给集团提供了比传统地方银行更宽的价值捕获路径。
利率上升并不是单向利好:FY2026きらぼし銀行存款等利息同比增加111亿日元,UI銀行普通存款/定期存款以较高利率吸收资金;Q1部分大口客户信用恶化使信用成本上升。FY2026盈利还受股票出售和约74亿日元优先股赎回资金相关特殊因素支持;优先股赎回后FG国内标准资本比率从2026年3月末9.54%降至6月末8.56%,而当前1.23倍PBR已远高于过去长期折价区间。
東京きらぼしFG已经从“低利率下资本回报受压的东京地银”进入“利率正常化、客户主银行化、数字银行与非银行业务同时扩大”的新阶段,经营改善是真实的;但利润质量和资本效率仍在过渡。FY2026的高ROE包含证券处置与优先股相关特殊因素,Q1年化ROE约7.95%又提醒投资者不能把10%以上ROE视为已锁定的新常态。当前股价已经把PBR从2020年前后的极低水平推到1倍以上,下一轮超额回报更依赖正常化ROE稳定在9%—10%以上、UI银行的资金成本与贷款扩张形成可持续正利差、信用成本受控,并且资本比率在增长投资和股东回报之间重新建立余量。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:東京きらぼしFG已经从“低利率下资本回报受压的东京地银”进入“利率正常化、客户主银行化、数字银行与非银行业务同时扩大”的新阶段,经营改善是真实的;但利润质量和资本效率仍在过渡。FY2026的高ROE包含证券处置与优先股相关特殊因素,Q1年化ROE约7.95%又提醒投资者不能把10%以上ROE视为已锁定的新常态。当前股价已经把PBR从2020年前后的极低水平推到1倍以上,下一轮超额回报更依赖正常化ROE稳定在9%—10%以上、UI银行的资金成本与贷款扩张形成可持续正利差、信用成本受控,并且资本比率在增长投资和股东回报之间重新建立余量。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/22研究

 65.08V3.2 · B+
 68.05V3.2 · B+
 82A
 70.58V3.2 · B+
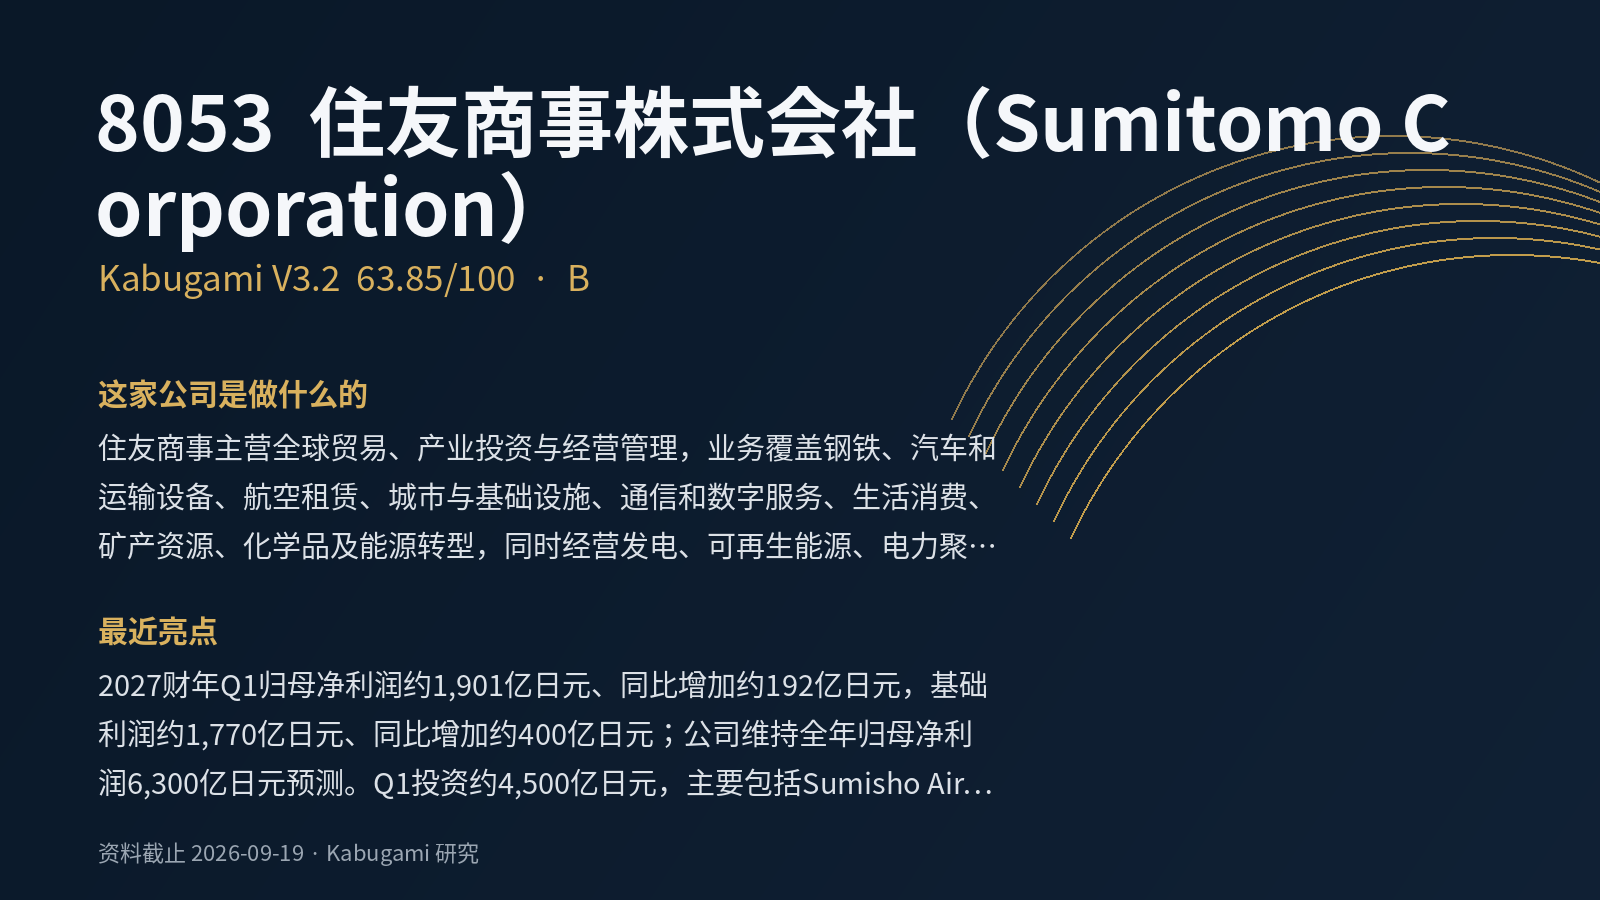 63.85V3.2 · B
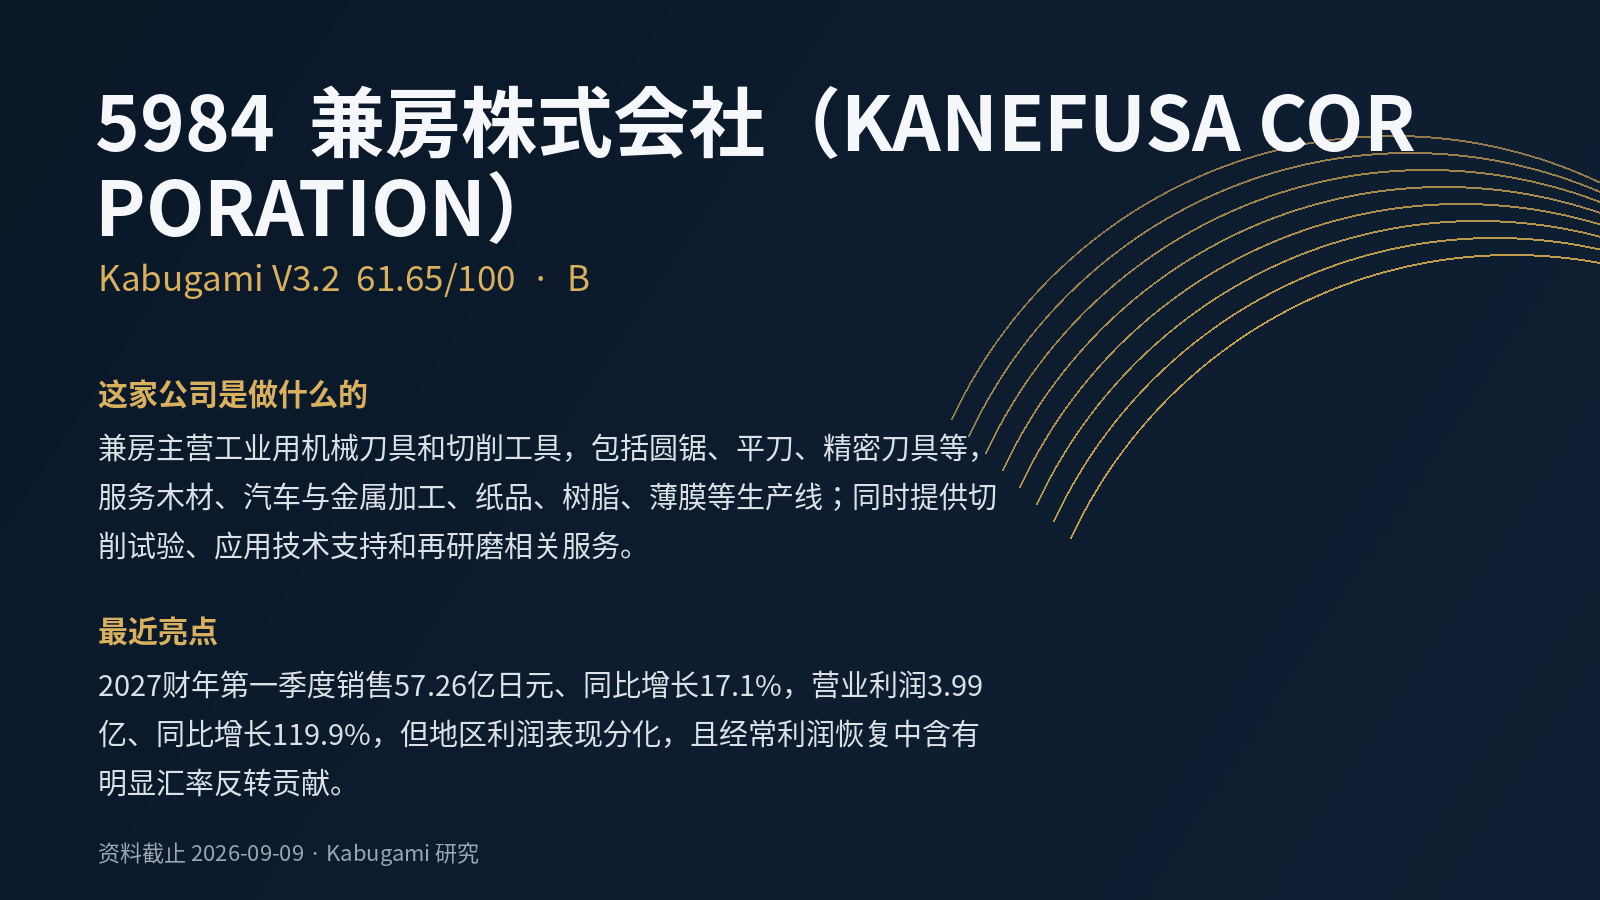 61.65V3.2 · B