9533 東邦瓦斯株式会社(東邦ガス / Toho Gas Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
九州FG以肥后银行和鹿儿岛银行为核心,覆盖熊本、鹿儿岛、宫崎等中南九州,同时经营证券、租赁、卡、数字解决方案和地域商社;当前最重要的结构变化是利率正常化与熊本半导体投资把传统地银的盈利机会抬高,但人口收缩、资金成本与债券风险仍限制ROE上限。
最近亮点:FY2026归母净利润376.74亿日元、同比明显增长并创集团实质高位;FY2027公司计划进一步提高到450亿日元。2026年3月末总存款约10.81万亿日元、贷款约9.24万亿日元;2022年4月以来半导体相关产业融资累计约3,788亿日元。FY2027 Q1虽然经常收入同比+32.8%,但经常利润同比-4.7%,显示利率上行带来的收入扩张已经进入“必须看净利差与费用质量”的阶段。
肥后银行与鹿儿岛银行在中南九州拥有很强的存贷市场地位,2026年3月期资金利益、核心业务纯益和贷款余额同步改善;公司又把累进分红、约35%配当性向和机动回购写入资本政策。熊本半导体产业链、法人融资、事业承继、财富管理、证券/租赁与数字服务为传统预贷利差之外提供了第二层增长路径。
ROE虽由过去约2%—4%提高到FY2026约5%出头,但仍低于公司中长期资本效率理想值;FY2027 Q1增收减益说明存款重定价、其他业务费用与信用成本会吞掉部分利率收益。2026年3月末其他有价证券中的债券评价损约1,330亿日元,利率继续上升会带来组合重构压力;熊本、鹿儿岛长期人口减少也会约束区域贷款与零售金融的自然增长。
九州FG已经从“长期低PBR、低ROE的传统地银”进入“区域产业资本开支 + 利率正常化 + 资本回报改善”的再定价阶段。经营改善是真实的:FY2026核心业务纯益483.07亿日元、归母净利润376.74亿日元,FY2027公司计划纯利润450亿日元;但市场也已把PBR从2020年前后约0.3倍抬到接近0.9倍。接下来决定股东超额回报的,不再只是日本加息,而是贷款利率上升能否持续快于存款成本、半导体相关融资能否形成高质量长期客户关系、债券账面压力能否在不损害资本的情况下消化,以及ROE能否真正跨过6%并继续向资本成本靠拢。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:九州FG已经从“长期低PBR、低ROE的传统地银”进入“区域产业资本开支 + 利率正常化 + 资本回报改善”的再定价阶段。经营改善是真实的:FY2026核心业务纯益483.07亿日元、归母净利润376.74亿日元,FY2027公司计划纯利润450亿日元;但市场也已把PBR从2020年前后约0.3倍抬到接近0.9倍。接下来决定股东超额回报的,不再只是日本加息,而是贷款利率上升能否持续快于存款成本、半导体相关融资能否形成高质量长期客户关系、债券账面压力能否在不损害资本的情况下消化,以及ROE能否真正跨过6%并继续向资本成本靠拢。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/22研究

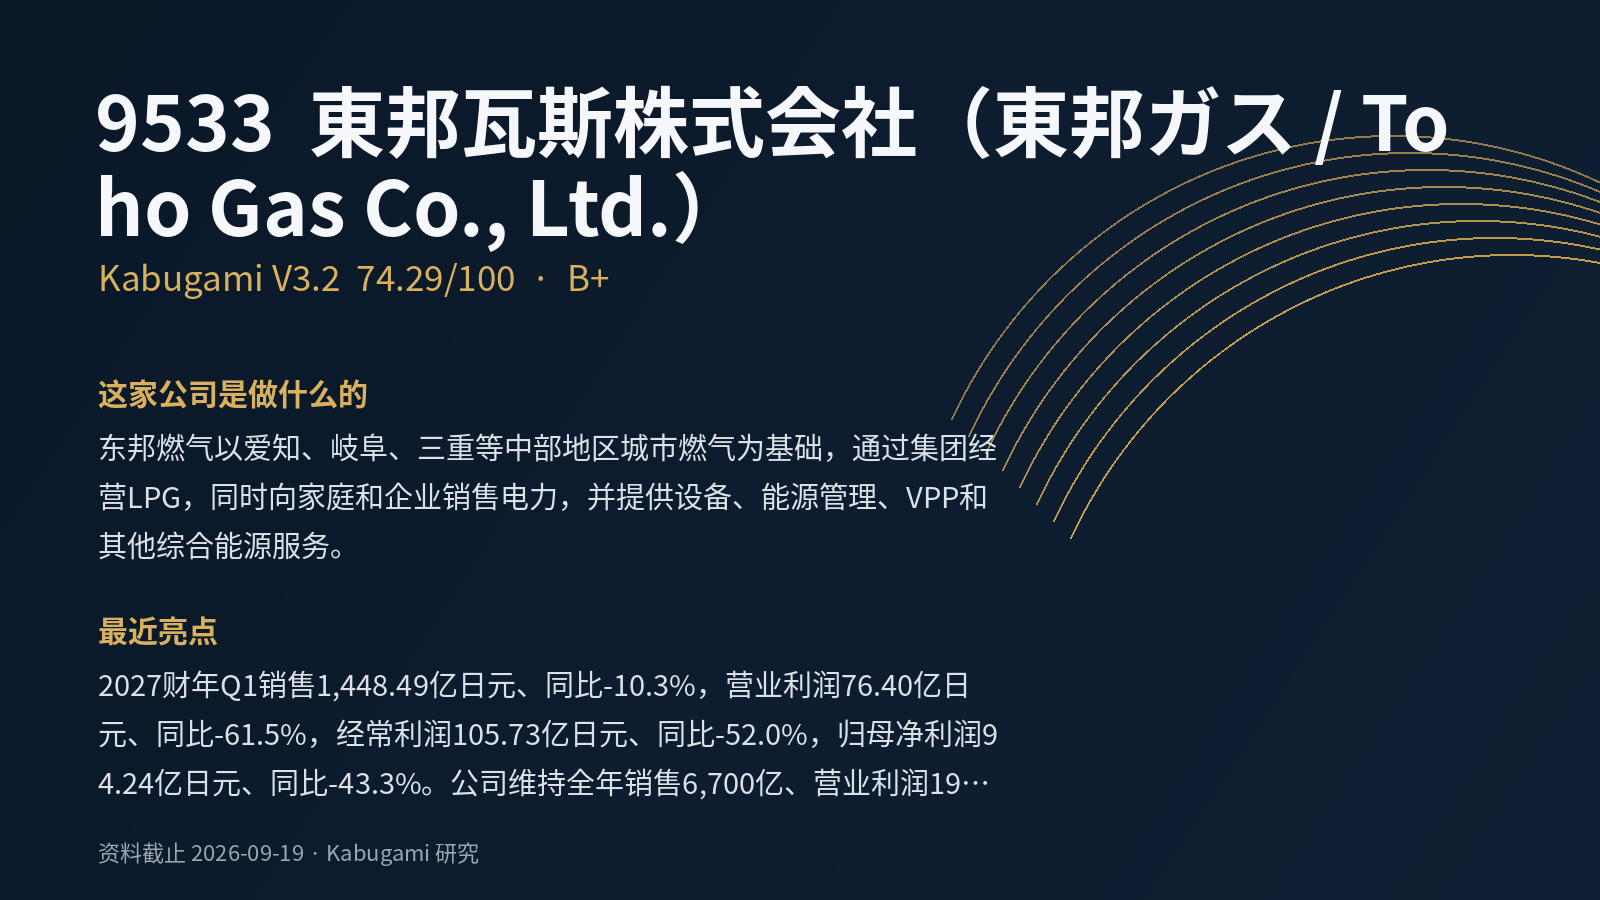 74.29V3.2 · B+
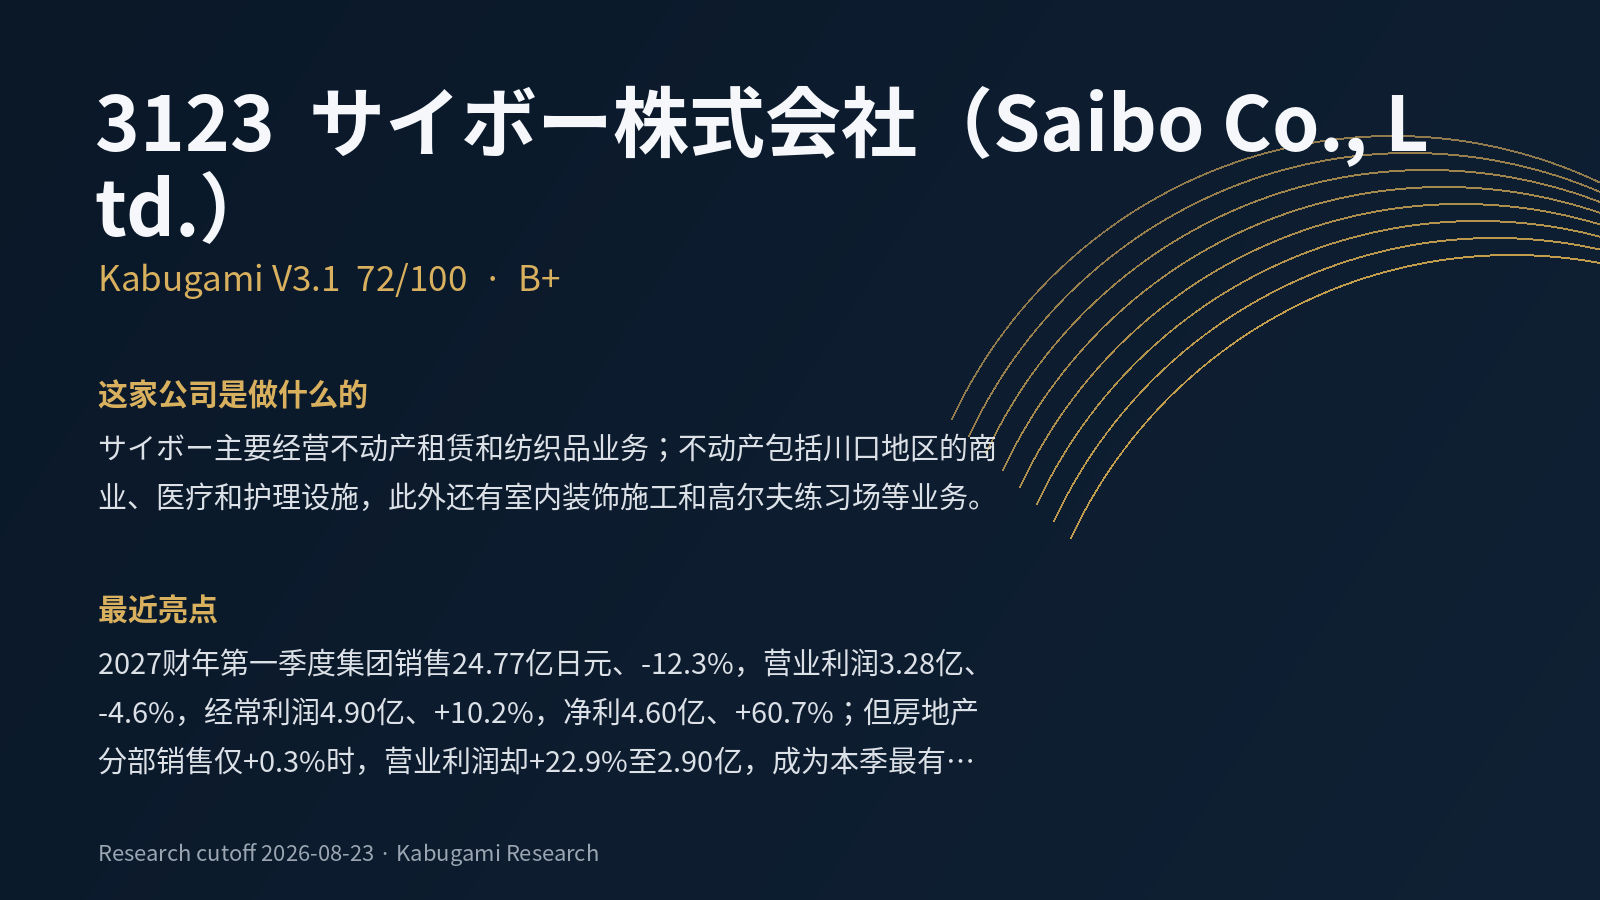 72B+
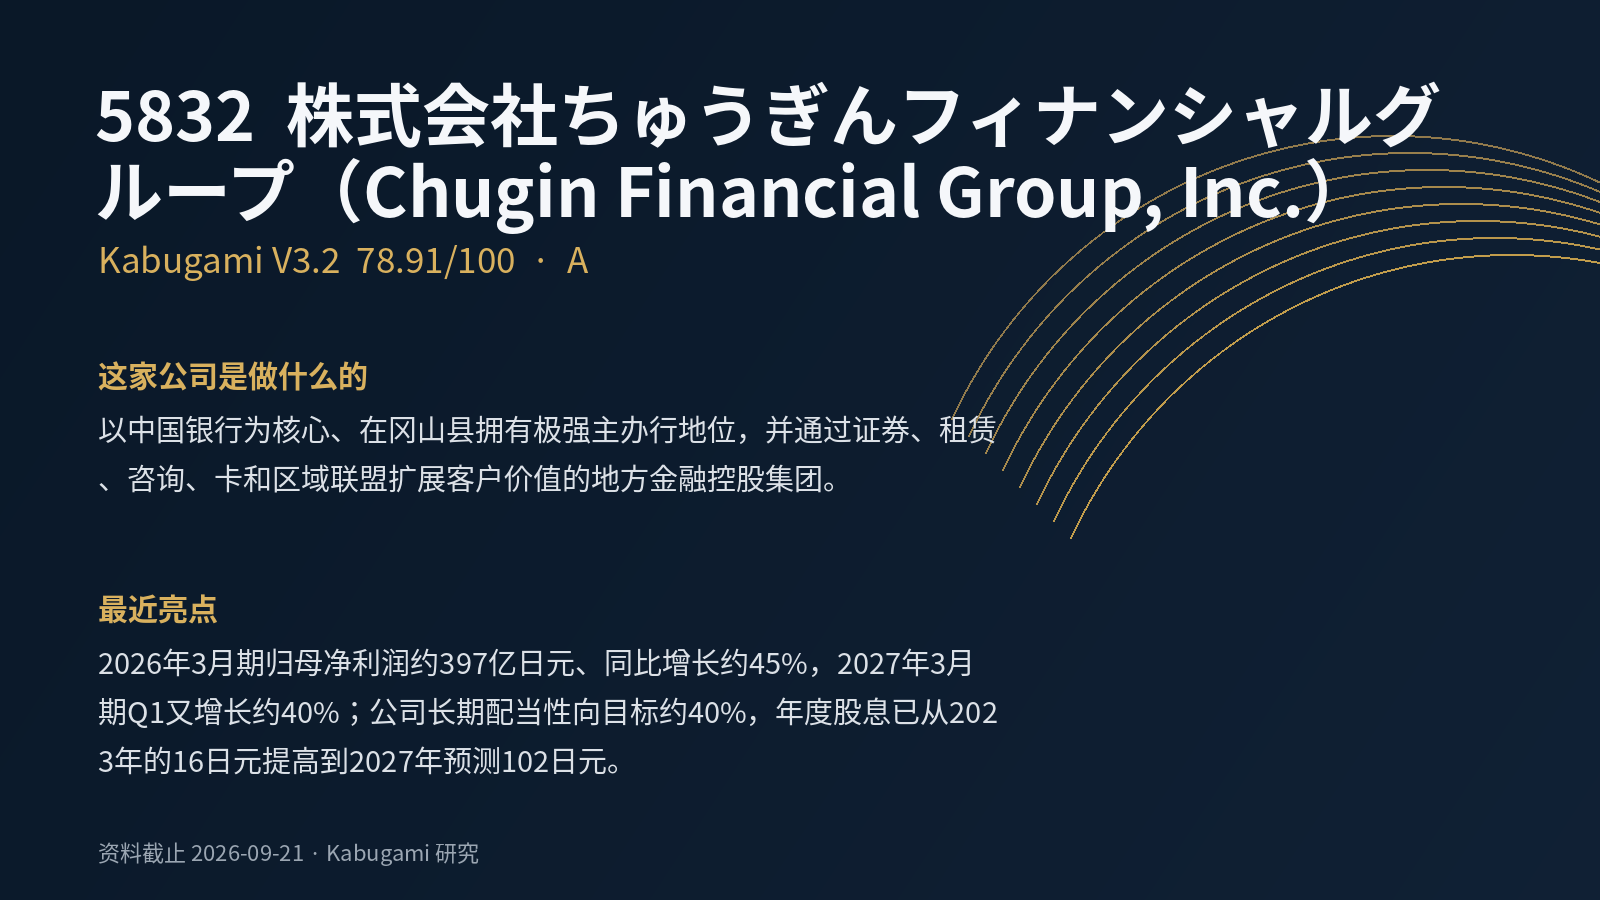 78.91V3.2 · A
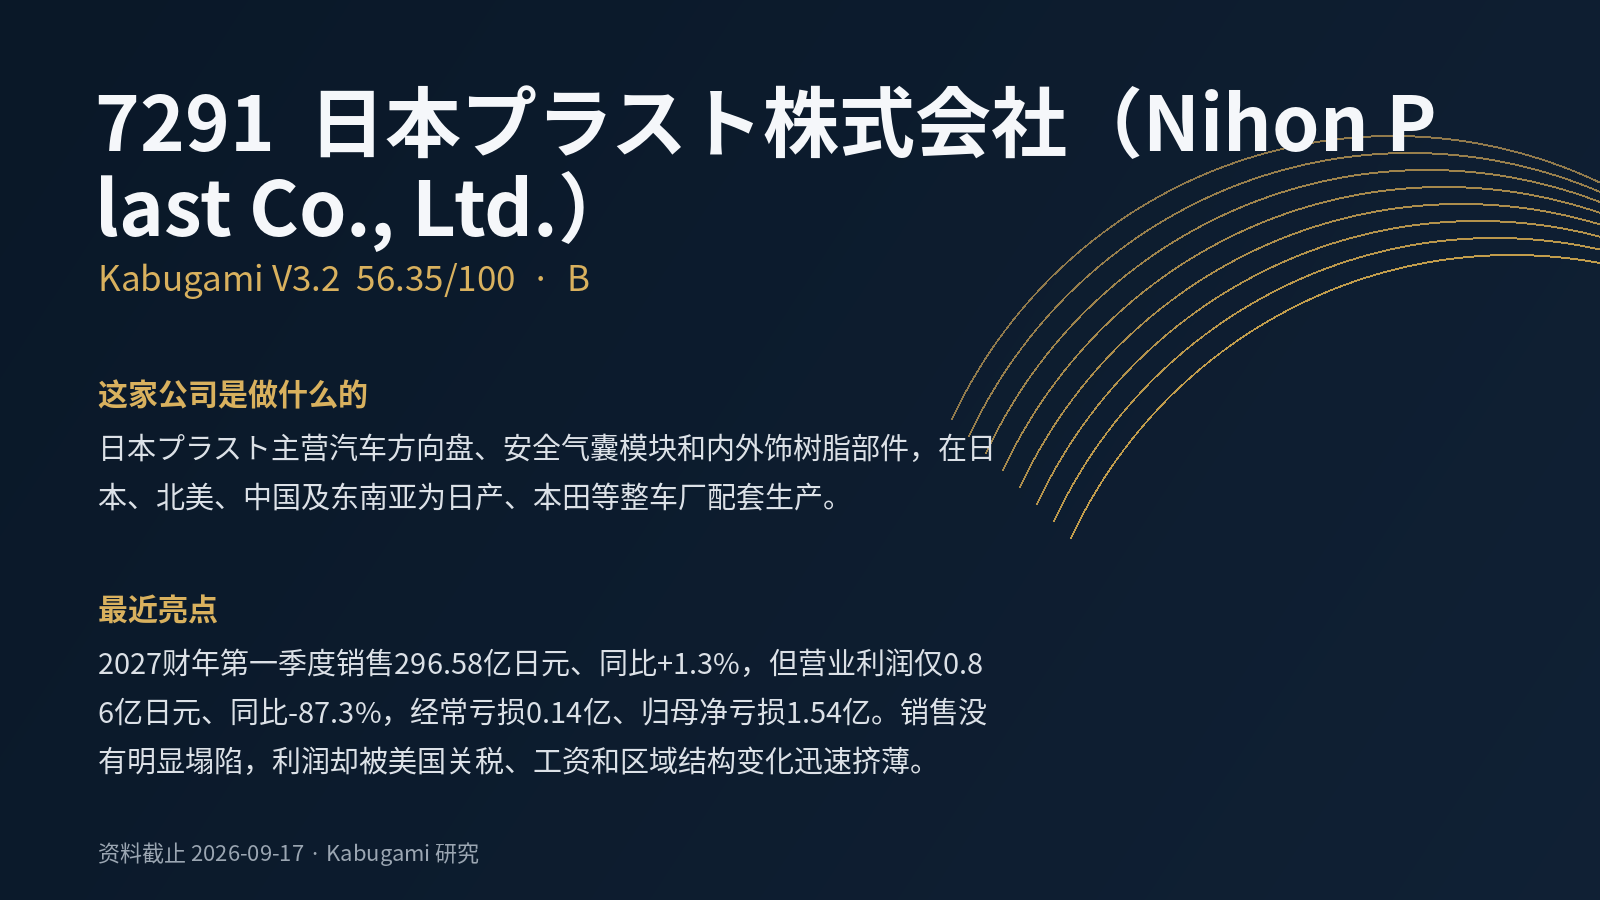 56.35V3.2 · B
 62.84V3.2 · B
 74.75V3.2 · B+