6858 株式会社小野測器(Ono Sokki Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
第四北越FG以第四北越银行为核心,在新潟经营存款、贷款和结算,并通过证券、租赁、信用保证、卡、咨询、人材介绍、地域商社、基金和数字服务扩展企业与个人客户关系。
最近亮点:FY2026归母净利润421亿日元、同比+43.4%,FY2027公司计划已第四次上修至530亿日元;FY2027 Q1归母净利润176.85亿日元、同比+38.3%,年化ROE 12.14%。同时公司已与群马银行签署最终经营统合协议,计划2027年4月组建群马新潟FG,并以2030年净利润1,400亿日元以上、ROE 10.5%以上为目标。
新潟县内约50%的存贷款份额、56%的企业主办行份额和8.8万亿日元级存款构成很强的低成本资金与关系客户底座;Q1贷款收益率、净利息、手续费、证券收益和ROE同步改善,集团国内标准资本率12.65%、不良债权比率约1.92%。累进分红、40%左右配当性向和机动回购也把盈利改善更直接地传给股东。
主要风险已从“地银能不能赚钱”转成“高ROE能不能在更高估值和更大组织里持续”。新潟人口仍快速下降;县外贷款增长越来越依赖结构化金融等新风险池;升息同时推高存款beta、借款人信用压力和债券评价损。群马银行统合还涉及1:1.125换股、约4.258亿股新股交付、系统/制度整合与协同兑现,当前1.17倍PBR不给执行失误留下很厚缓冲。
第四北越FG已从低利率时代的低ROE地方银行,迁移为“强存款特许权 + 利率正常化 + 区域关系金融 + 跨县扩张 + 资本效率改革”的高质量区域金融平台。当前最重要的变化不是单次加息,而是净利息、手续费、ROE、资本回报和价格结构已共同跨过旧状态;但估值也同步跨过1倍PBR,2027年群马银行统合会让未来盈利、资本与每股指标的分母发生重构。因此本轮A评级认可经营与结构质量,不等于建议在历史新高附近追价;下一阶段的核心验证是合并前独立ROE、1.25%利率下负债端成本,以及统合后每股价值能否真正高于两家公司简单相加。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:第四北越FG已从低利率时代的低ROE地方银行,迁移为“强存款特许权 + 利率正常化 + 区域关系金融 + 跨县扩张 + 资本效率改革”的高质量区域金融平台。当前最重要的变化不是单次加息,而是净利息、手续费、ROE、资本回报和价格结构已共同跨过旧状态;但估值也同步跨过1倍PBR,2027年群马银行统合会让未来盈利、资本与每股指标的分母发生重构。因此本轮A评级认可经营与结构质量,不等于建议在历史新高附近追价;下一阶段的核心验证是合并前独立ROE、1.25%利率下负债端成本,以及统合后每股价值能否真正高于两家公司简单相加。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/23研究

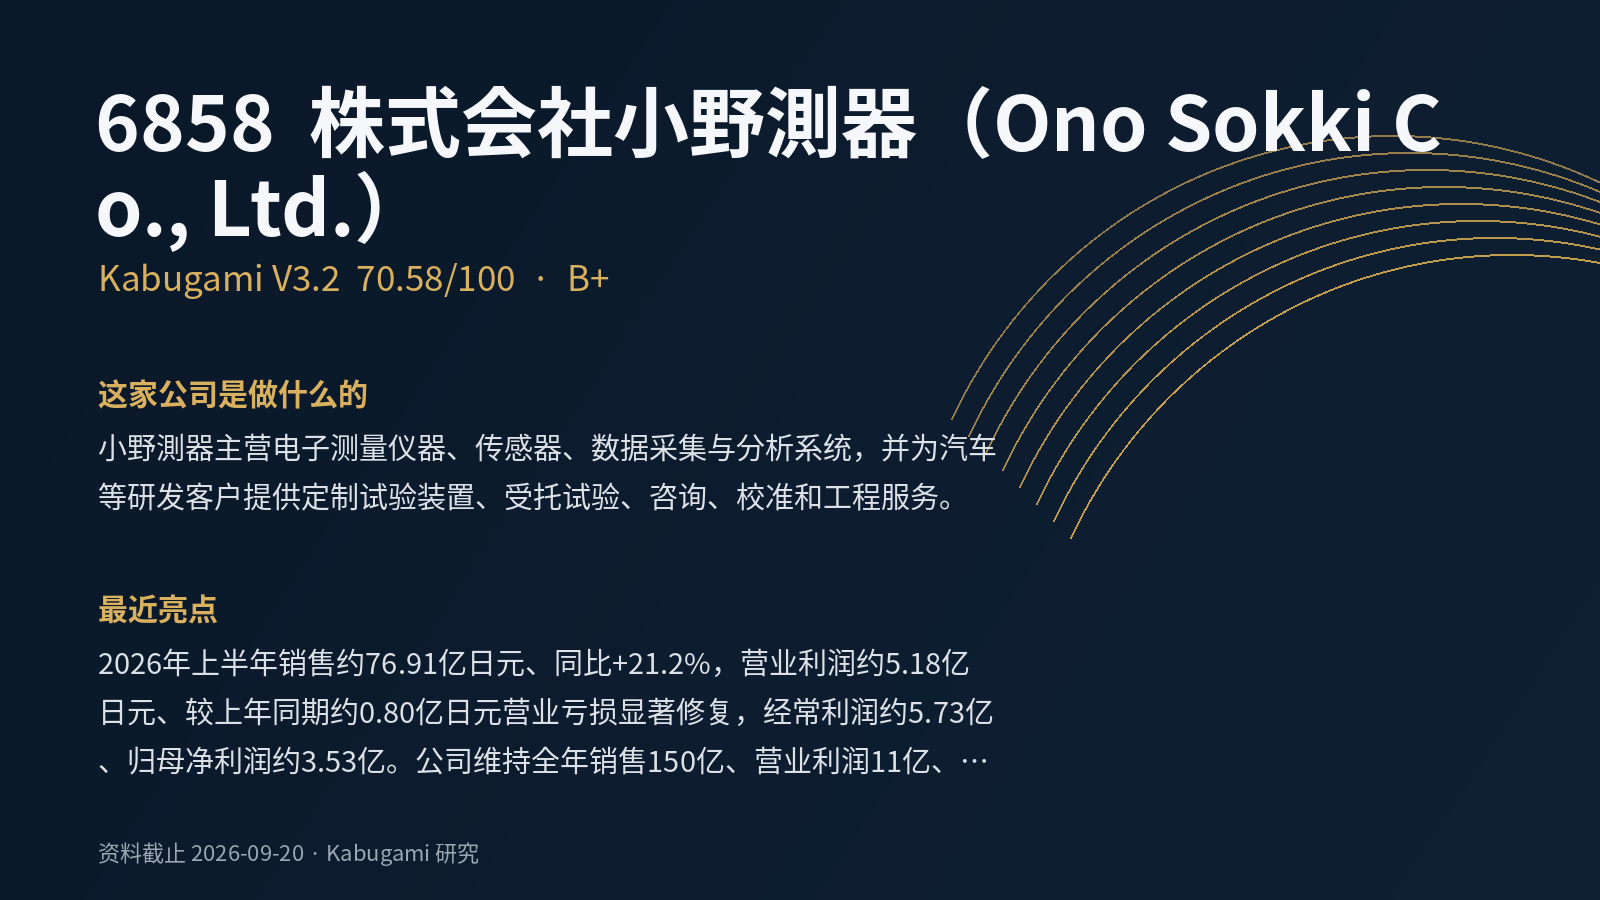 70.58V3.2 · B+
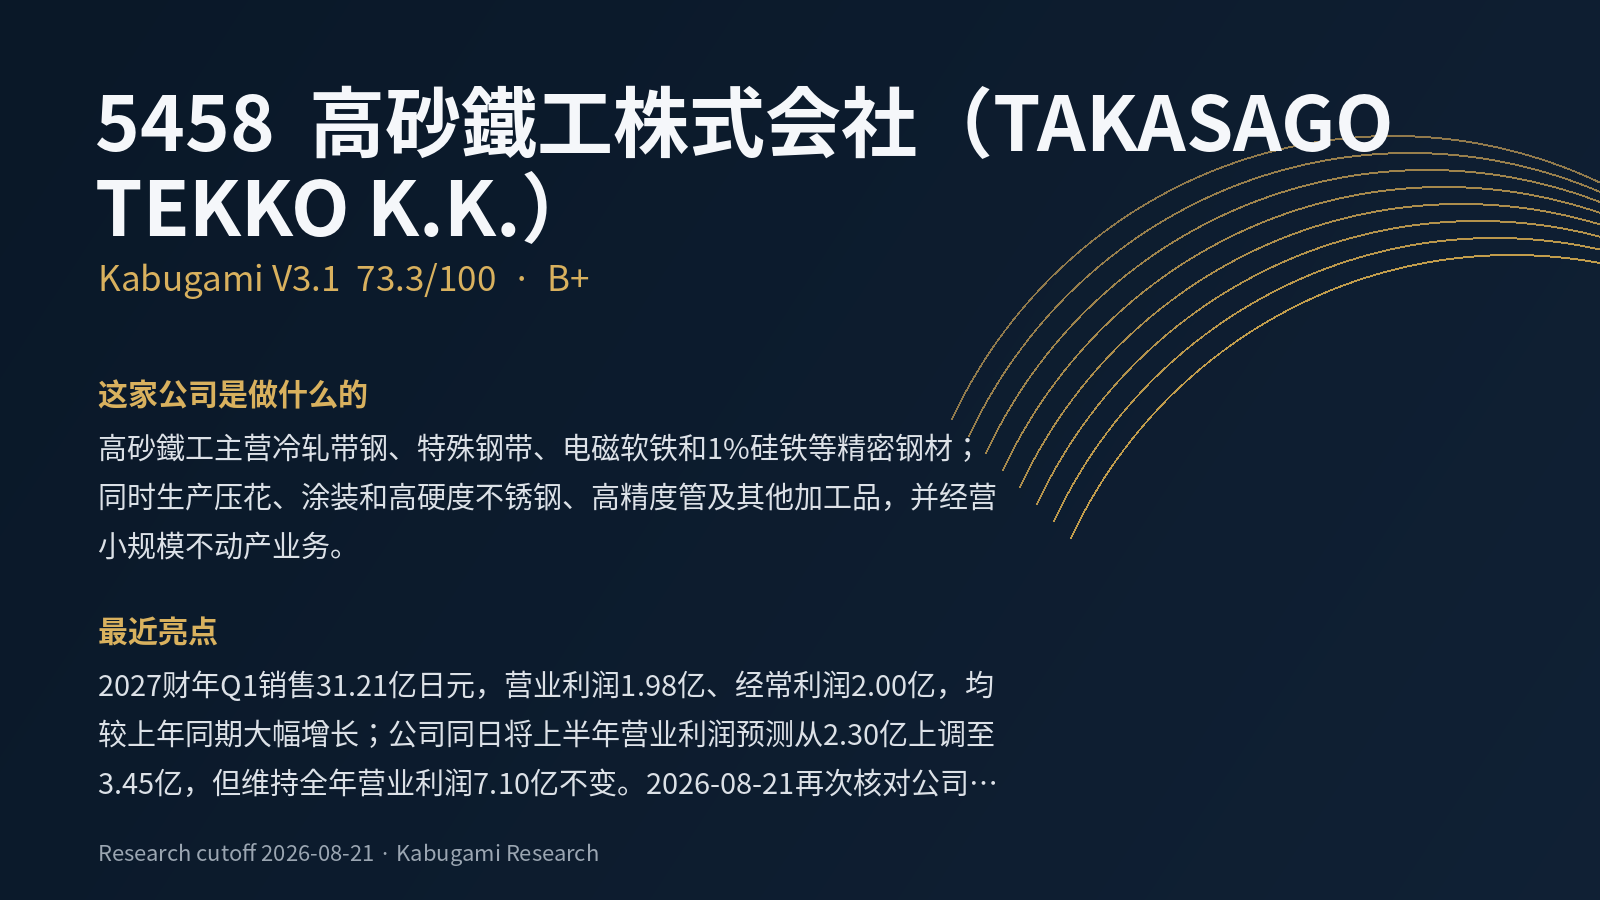 73.3B+
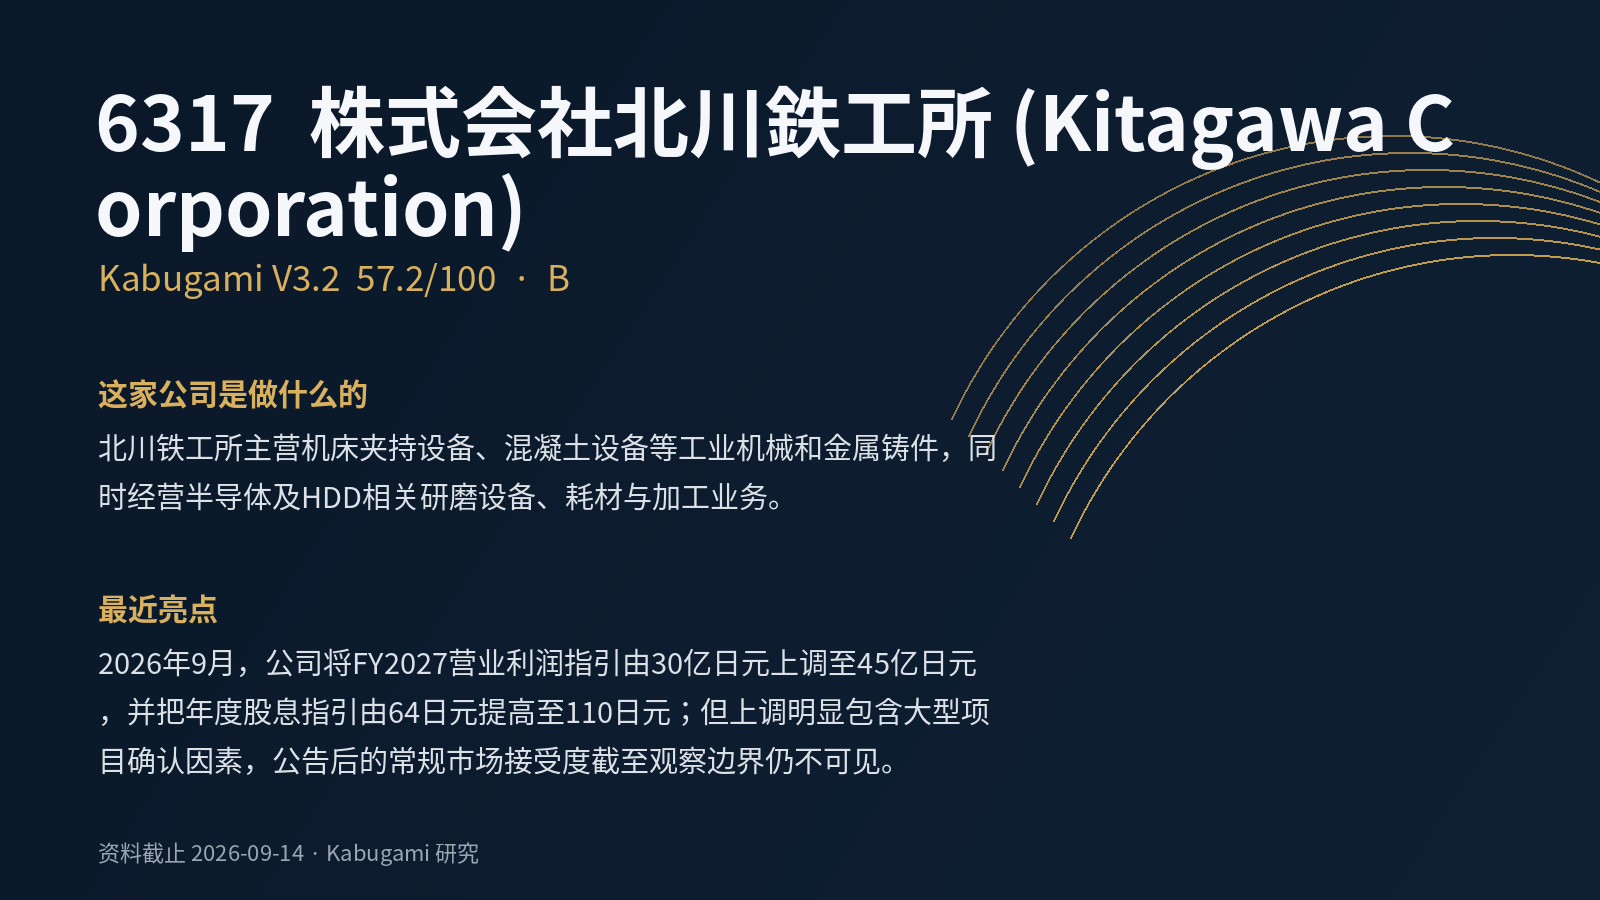 57.2V3.2 · B
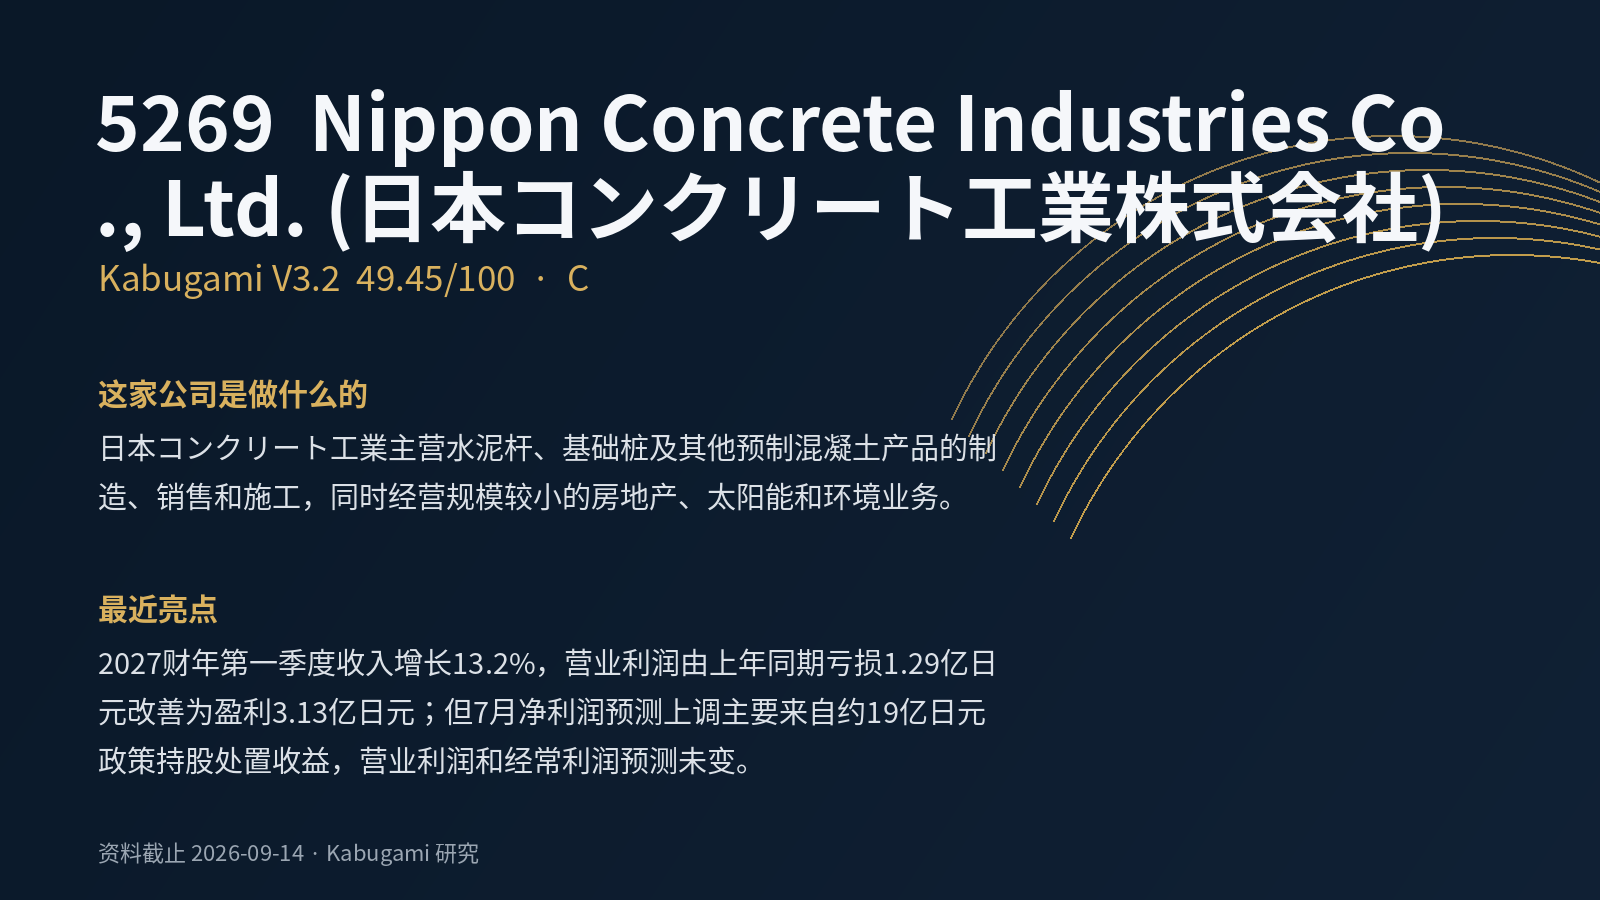 49.45V3.2 · C
 26.1V3.2 · D
 72.7V3.2 · B+