8301 日本銀行(Bank of Japan)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
三井住友トラストグループ的核心不是传统存贷银行,而是以三井住友信託銀行为核心,把受托资产、年金/基金管理、资产运用、证券代行、不动产、企业融资、财富管理和银行资产负债表组合成“资金・资产・资本转换平台”;新中计进一步把资产运用业务放到增长中心。
最近亮点:FY2027第1季度经常收益7,864亿日元、经常利润1,735亿、归母净利润1,422亿,分别同比+20.5%、+108.5%、+56.6%;公司FY2027全年预测实质业务纯益4,200亿、净利润3,800亿。FY2026 ROE 9.5%、CET1 10.3%。
信托、资产管理/资产服务、不动产、法人、个人与市场多元收入使集团对单一净息差依赖低;FY2026手续费收入比率58.5%,资产运用是新中计核心。政策持股加速削减、总还元性向50%以上和累进配当共同推动资本效率。
FY2026净利润里包含大量政策持股卖却益,业务纯益又受到债券组合健全化约700亿日元负担;这说明“报表净利润”与“正常化经营利润”需要分开。资产运用费率竞争、市场波动、房地产/信用资产、利率和受托者责任均会影响长期盈利。
8309正在从“低PB信托银行”迁移成“高费率资产运用+资本循环平台”。这是比单纯日本加息更有质量的结构改善:高比例手续费收入、信托特许能力、政策股释放与资本回报互相强化。但当前股价已把相当部分ROE提升提前计价,真正的验证不是Q1利润再创新高,而是政策股卖却益剔除后ROE仍能持续从9.5%走向11–12%。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:8309正在从“低PB信托银行”迁移成“高费率资产运用+资本循环平台”。这是比单纯日本加息更有质量的结构改善:高比例手续费收入、信托特许能力、政策股释放与资本回报互相强化。但当前股价已把相当部分ROE提升提前计价,真正的验证不是Q1利润再创新高,而是政策股卖却益剔除后ROE仍能持续从9.5%走向11–12%。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/26研究

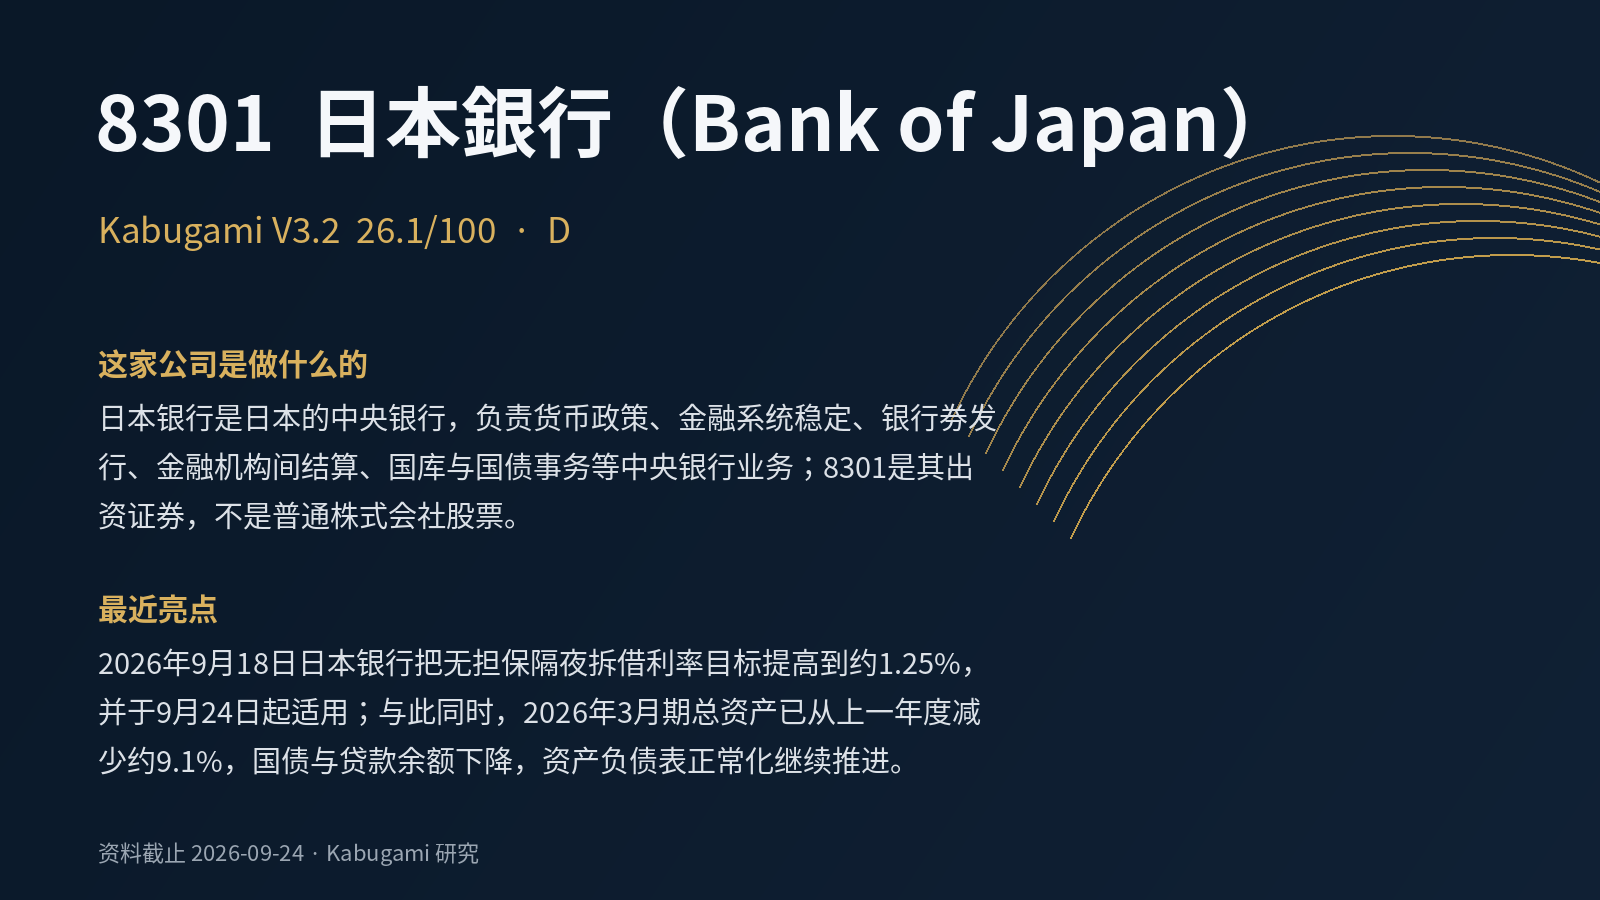 26.1V3.2 · D
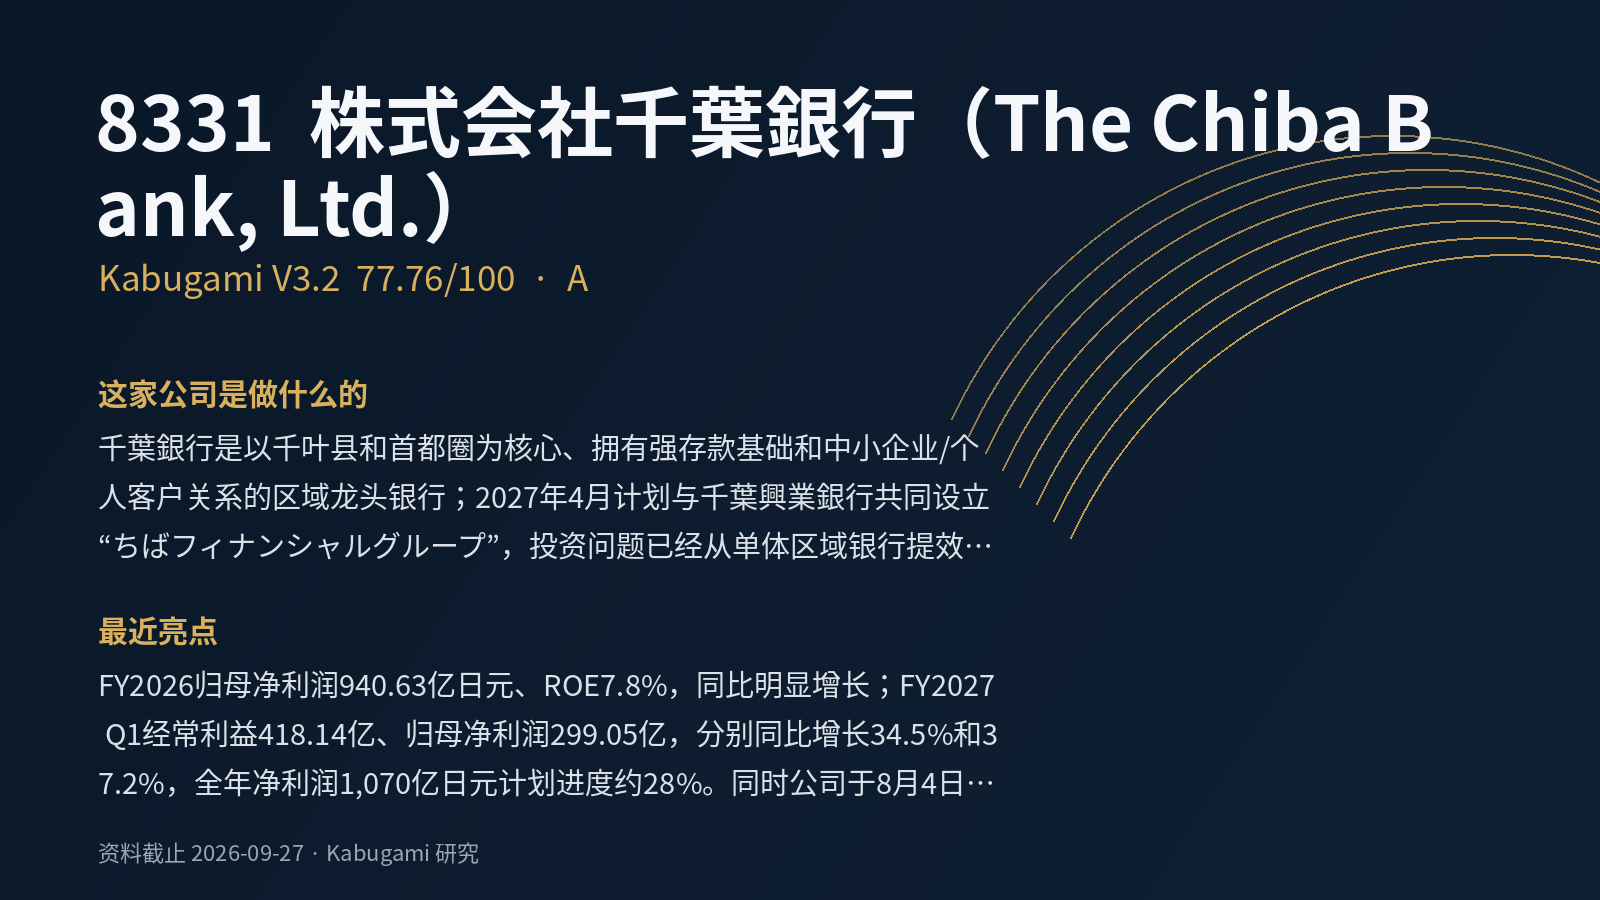 77.76V3.2 · A
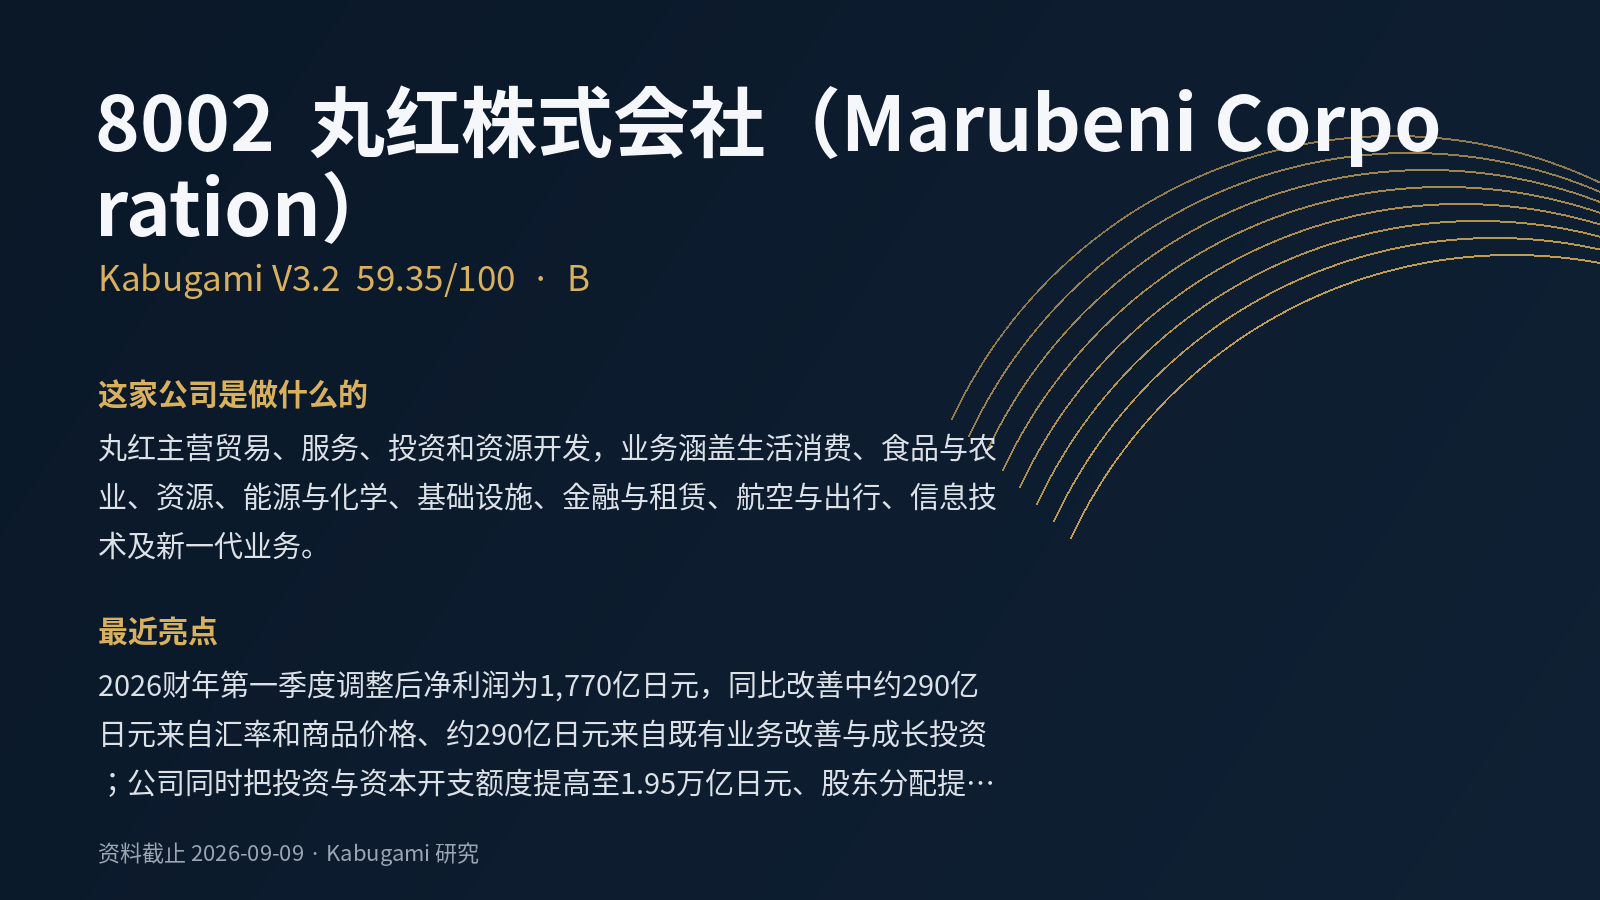 59.35V3.2 · B
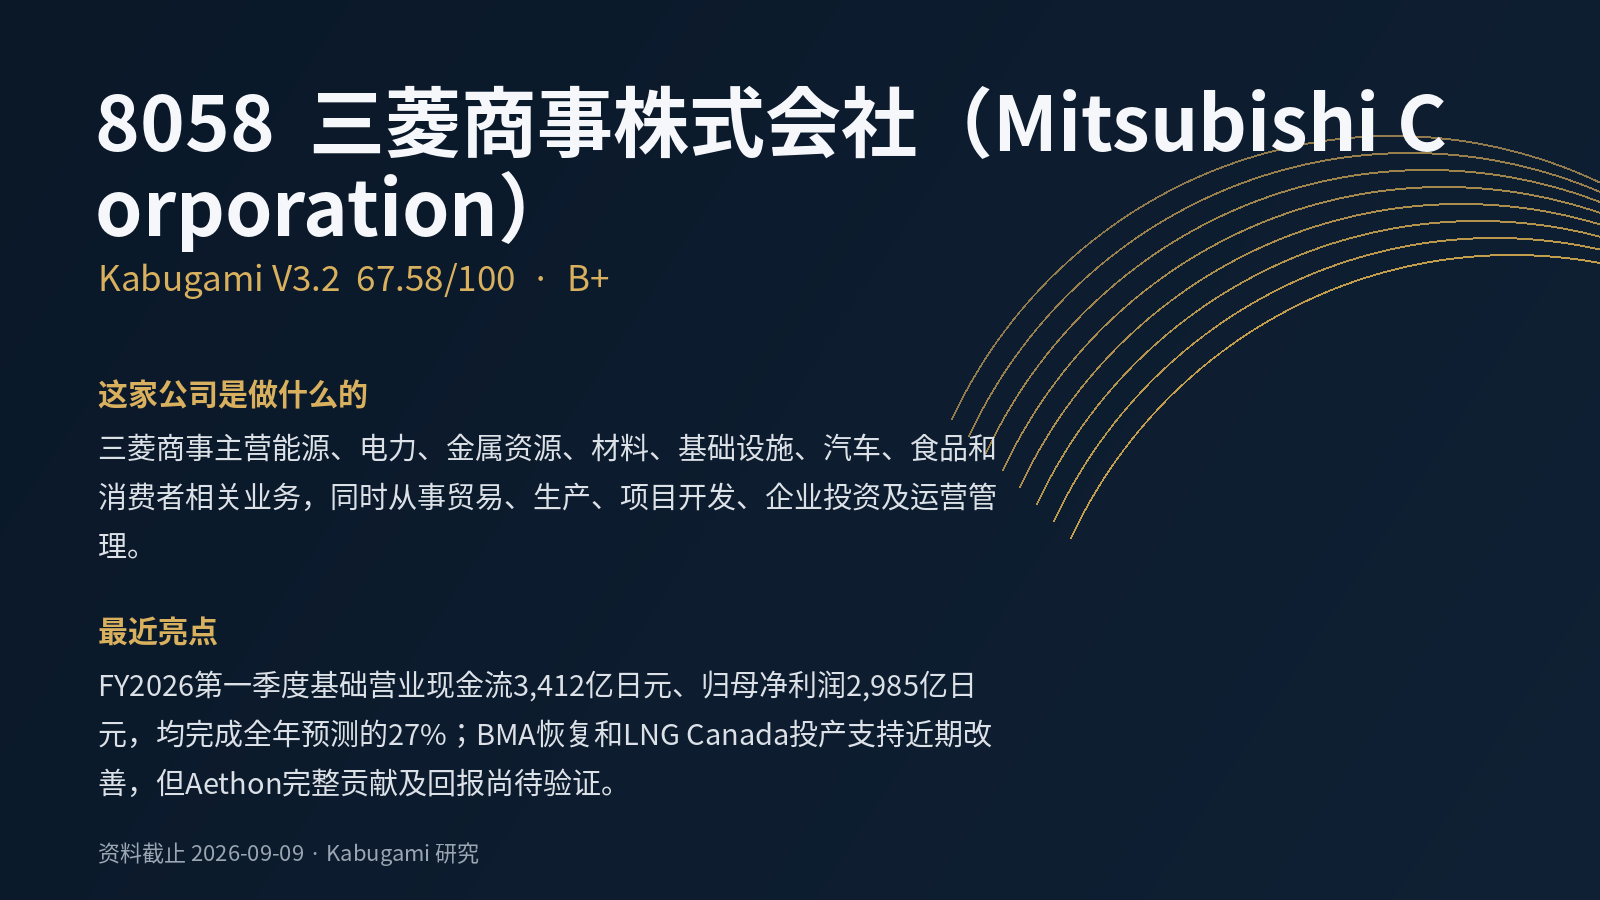 67.58V3.2 · B+
 70.7V3.2 · B+
 66B+