9888 株式会社UEX(UEX, Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
秋田银行是一家区域份额很强、资本安全垫充足,但长期增长受人口收缩约束的地方银行;当前转型的关键,是把利率正常化、客户关系和非金融服务真正转成更高ROE,而不是只靠一次估值修复。
最近亮点:FY2026单体净利润基准ROE达到5.15%,较前期4.00%继续改善;2026年5月公司将2027年度中计目标从净利润80亿日元、ROE 4.5%以上上调到100亿日元、ROE 5.0%以上,同时把核心OHR目标从65%未满收紧到60%未满。FY2027预测配当200日元。
秋田县内存贷款和法人关系基础强;利率正常化改善资金利益;配当性向40%以上已落地,FY2026实际175日元、FY2027预测200日元;经营目标因进度和利率环境优于原计划而上修,说明中计并非停留在口号。
秋田县人口下降是长期结构约束;ROE虽改善但仍只在5%左右,尚不足以自然支撑持续高于1倍PBR;证券损益和存款成本会随利率波动;股价2026年从4千日元附近快速升到1万日元以上,估值改善明显领先基本面。
秋田银行已经从“低ROE、低PBR、低回报”的旧框架进入“ROE修复+配当改善”的新阶段,但当前股票的主要矛盾已经反转:公司还在改善,价格却已经提前把改善买得很满。若未来ROE能稳定超过5%并继续向6%以上走,当前重估有进一步基础;若ROE停在5%左右,1倍PBR附近的安全边际就会明显不足。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:秋田银行已经从“低ROE、低PBR、低回报”的旧框架进入“ROE修复+配当改善”的新阶段,但当前股票的主要矛盾已经反转:公司还在改善,价格却已经提前把改善买得很满。若未来ROE能稳定超过5%并继续向6%以上走,当前重估有进一步基础;若ROE停在5%左右,1倍PBR附近的安全边际就会明显不足。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/28研究

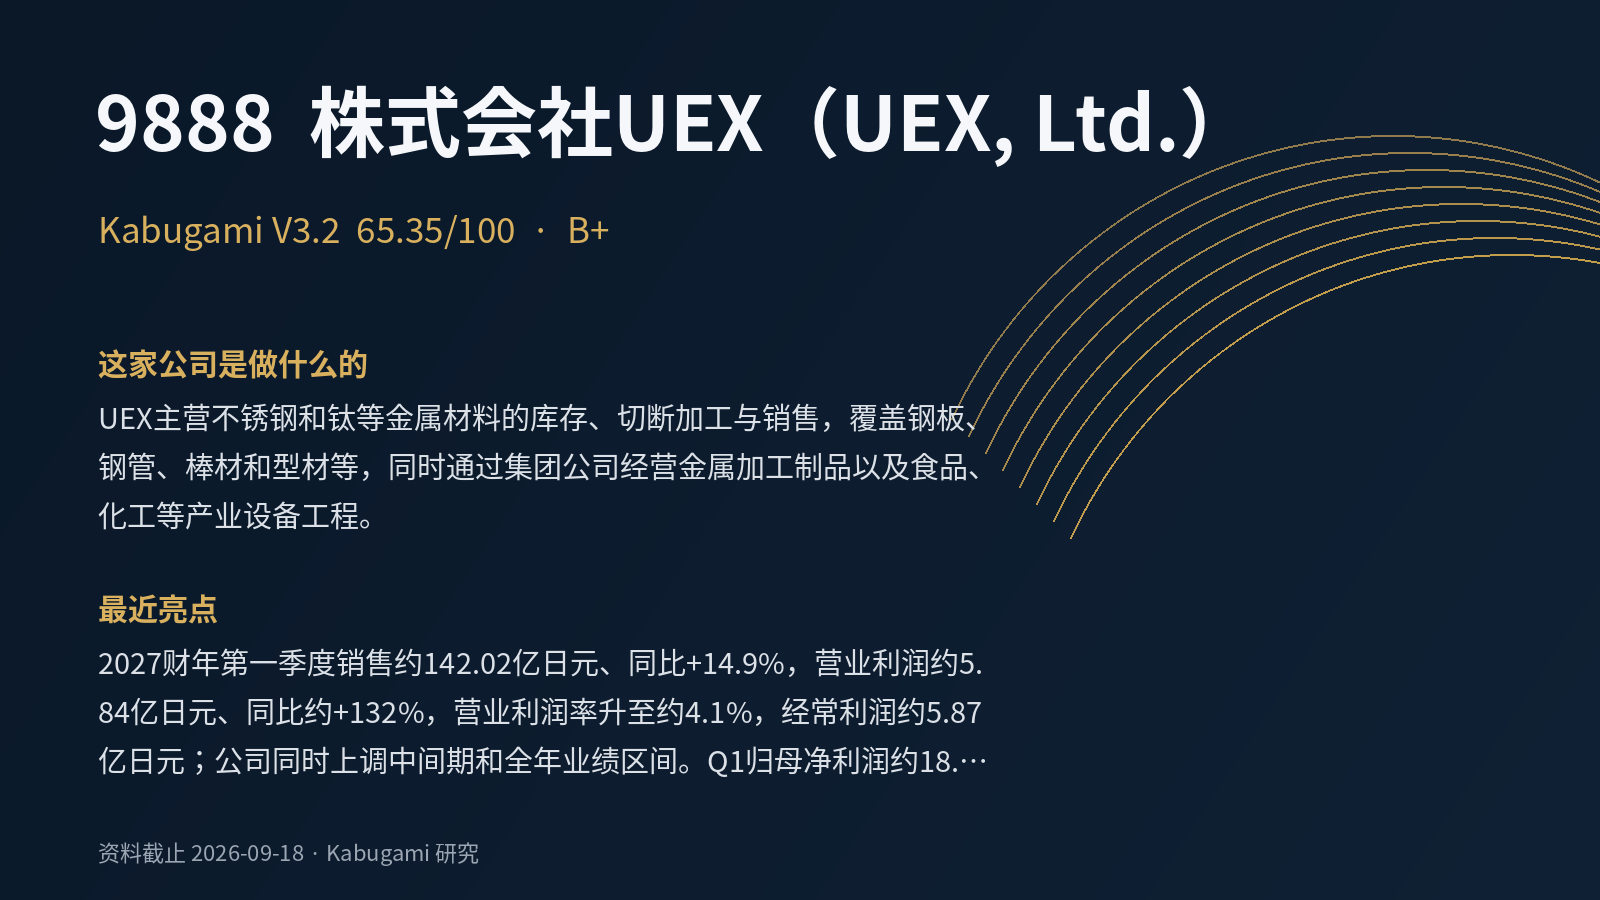 65.35V3.2 · B+
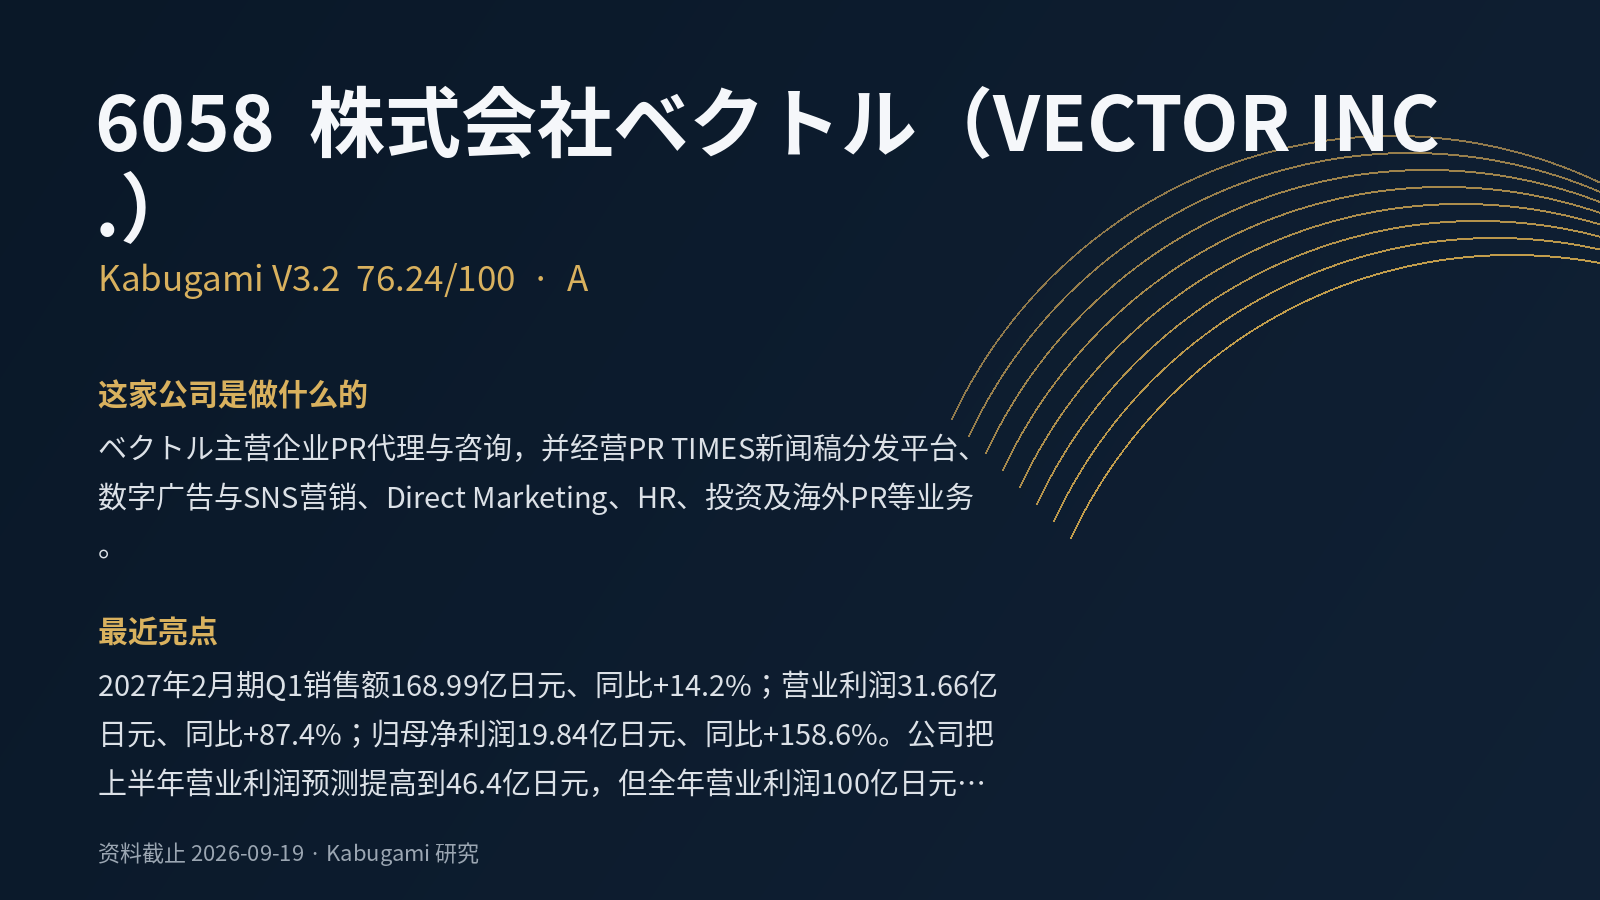 76.24V3.2 · A
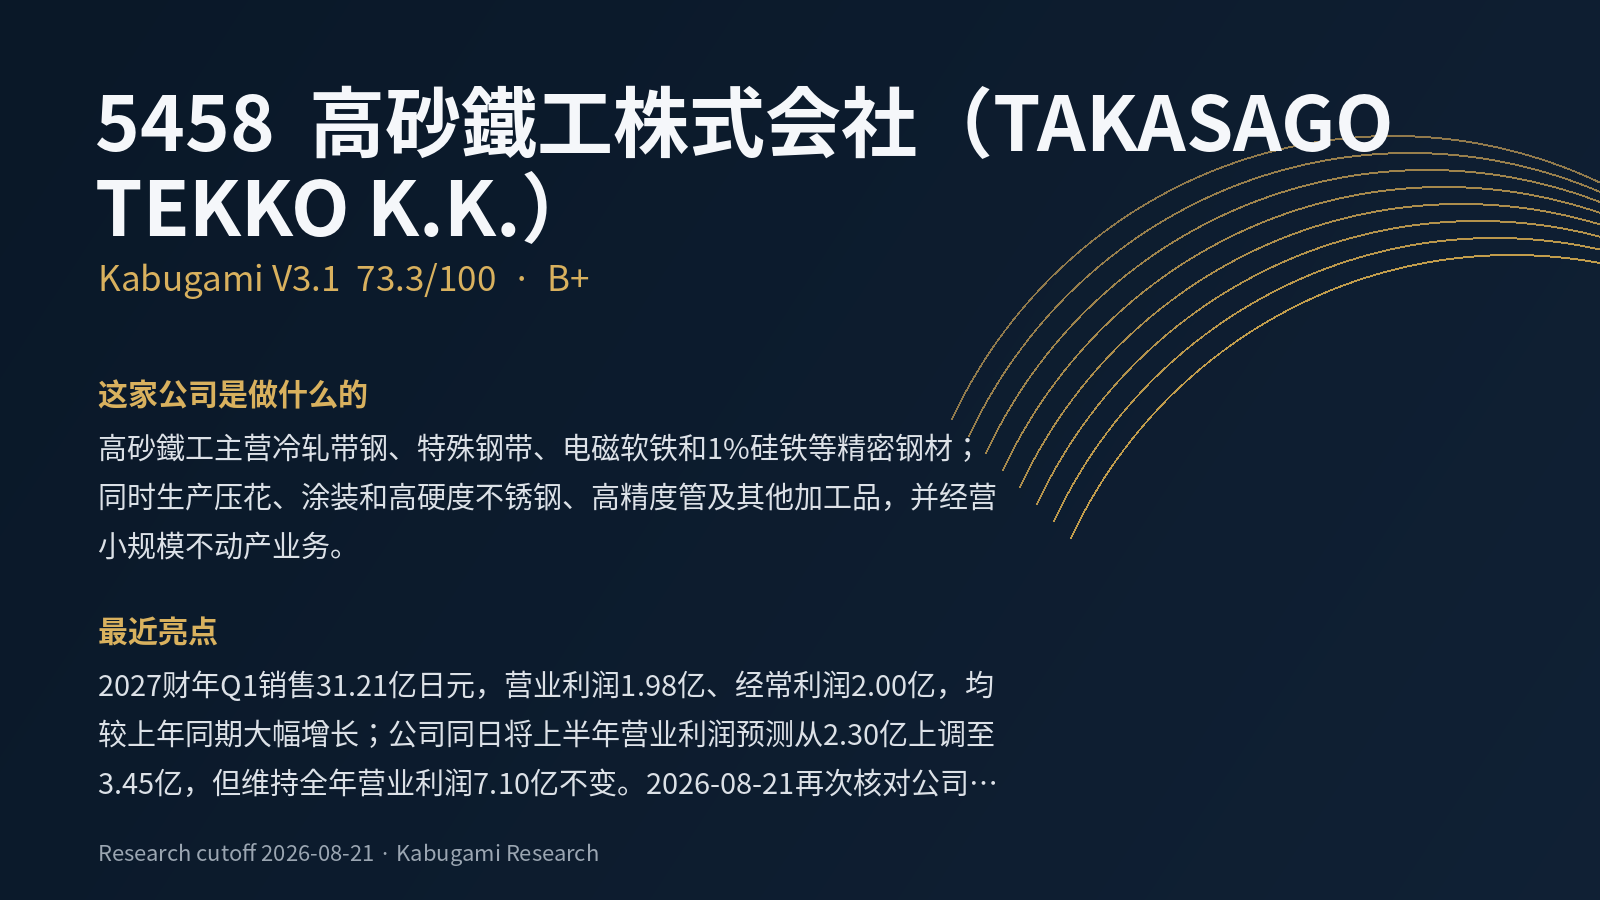 73.3B+
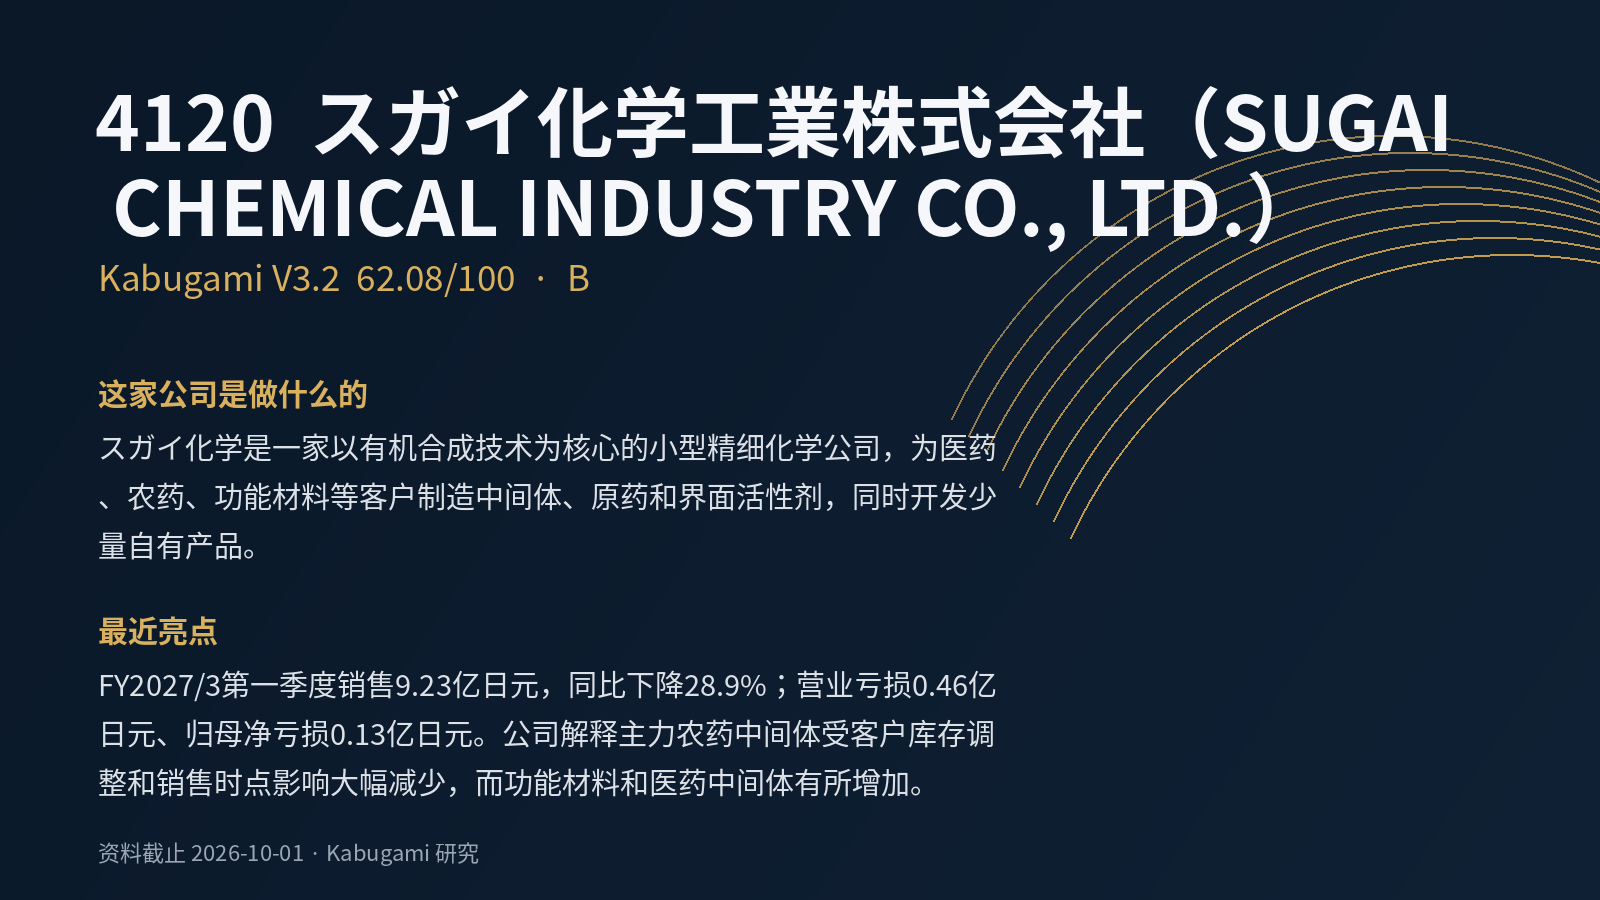 62.08V3.2 · B
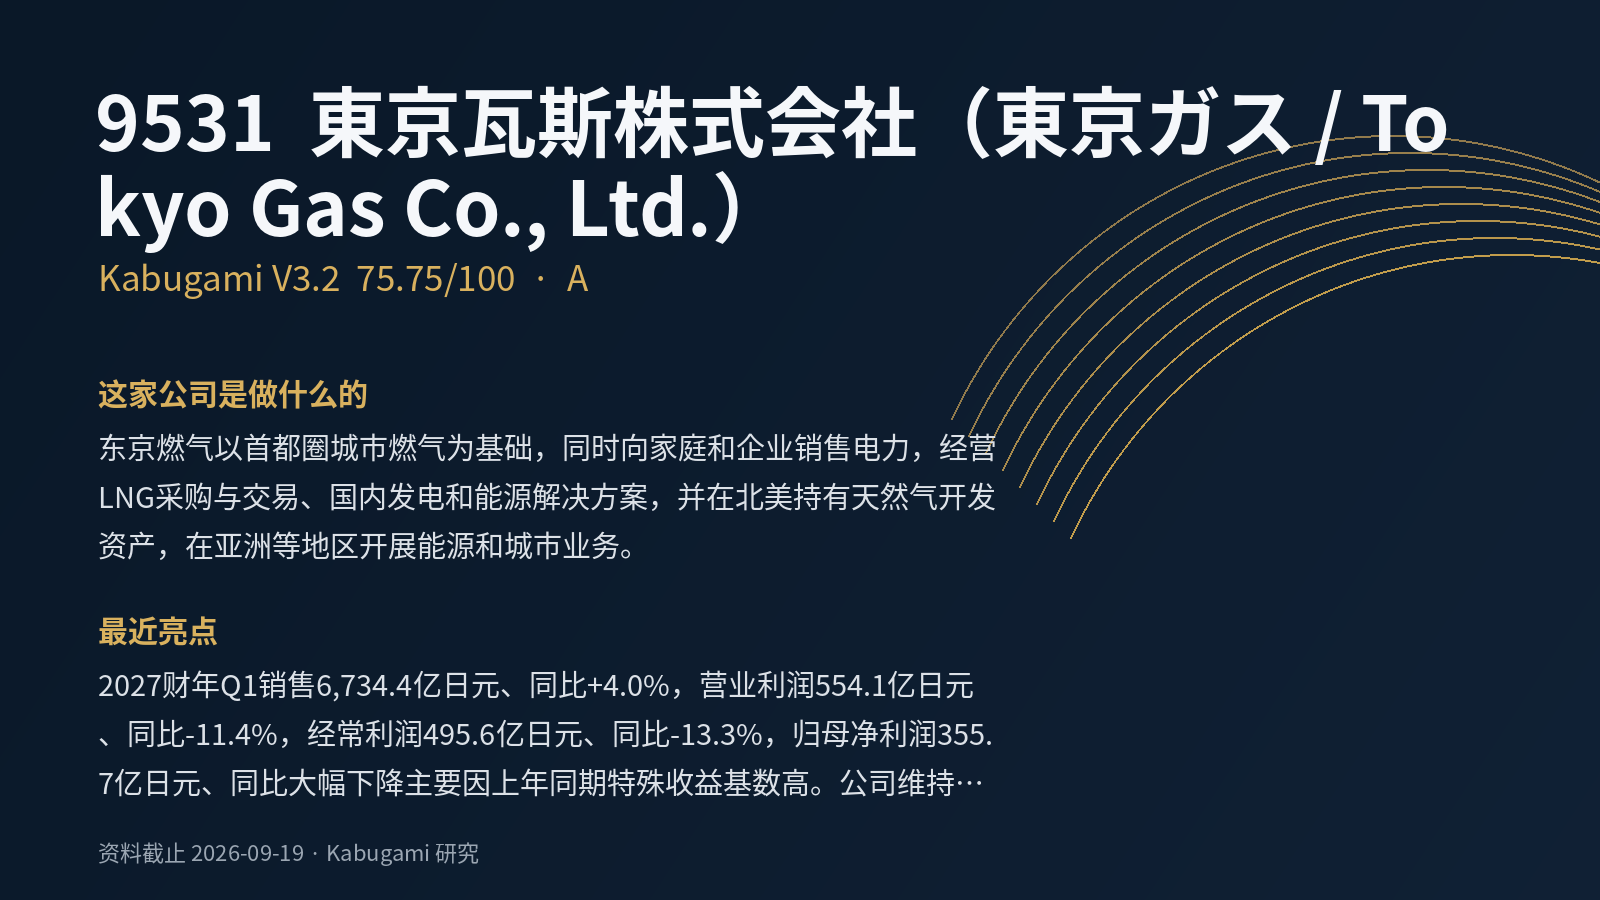 75.75V3.2 · A
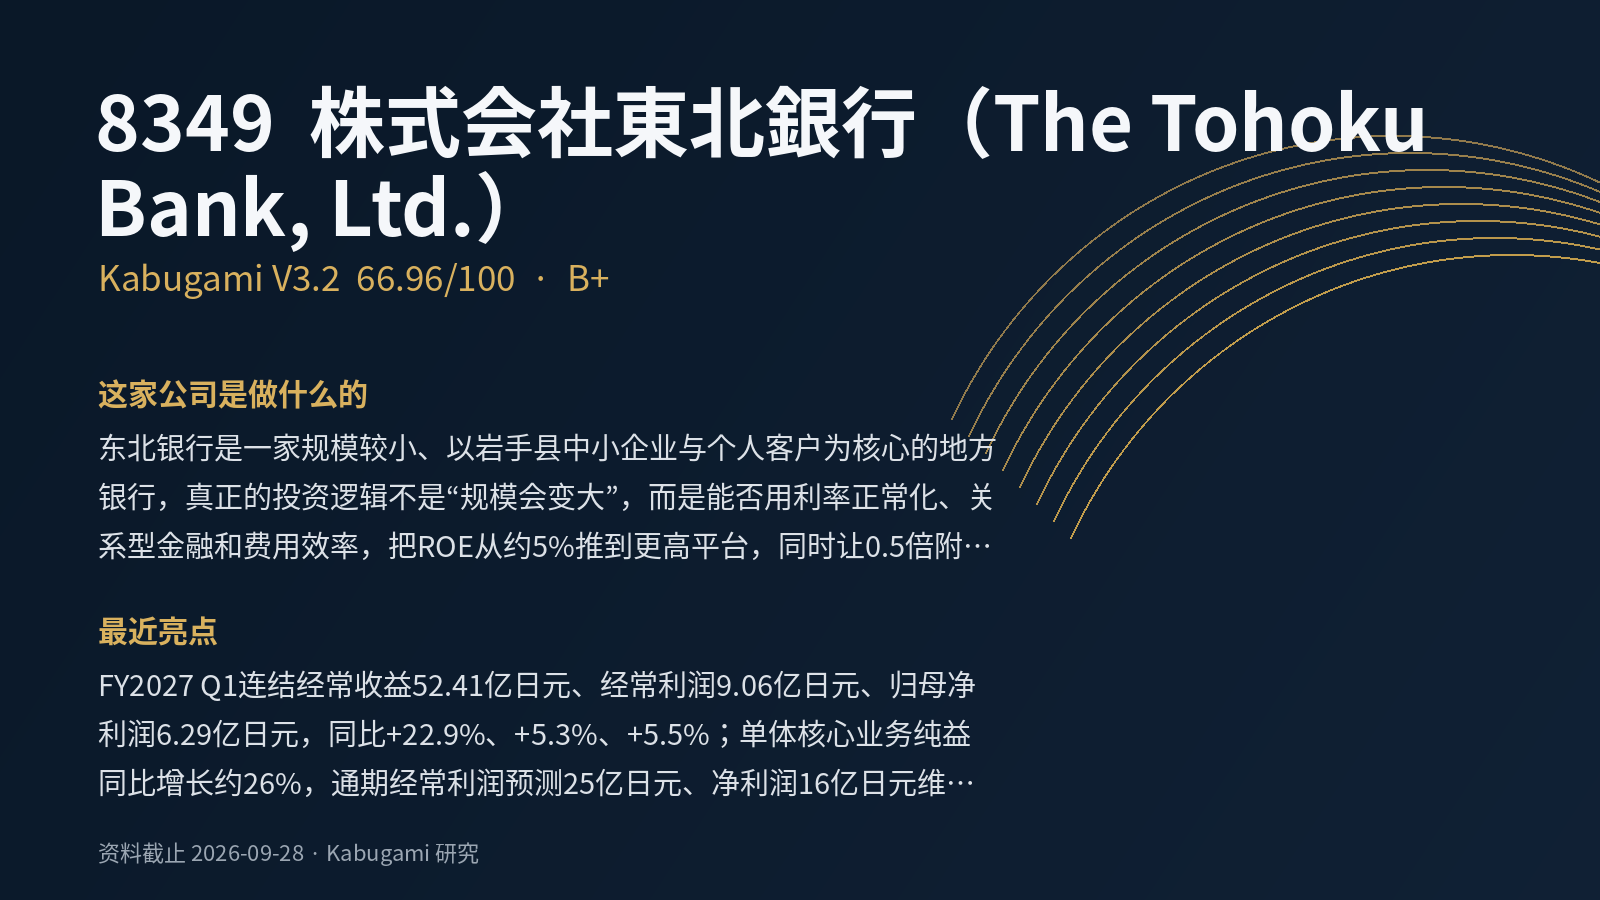 66.96V3.2 · B+