7987 ナカバヤシ株式会社(Nakabayashi Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
滋贺银行是以滋贺县为核心、同时覆盖京都和大阪等近畿地区的地方银行,主营存贷款、结算、证券和资产管理,并通过企业支援、可持续金融等服务深化区域客户关系。
最近亮点:FY2027/3第一季度经常收益456.86亿日元、经常利润143.01亿日元、归母净利润99.37亿日元,同比分别增长30.6%、53.3%和47.4%;公司此前已上调第8次中期经营计划财务指标并调整股东回报政策。
资金利益明显改善;区域客户基础稳定;资本充足度较高;利润与股东回报政策同步上修;股价已经用接近翻倍的年内涨幅确认利率正常化带来的盈利改善。
实际ROE约4.46%,仍低于高质量资本回报门槛;估值已升至约1倍PBR以上;银行利润对利率、存款成本、证券组合和信用成本敏感;当前价格已接近年内高位,安全边际明显小于年初。
滋贺银行的基本面正在从“低利率下的传统地银”切换到“资金利益恢复、资本效率改善”的新阶段,但股价已经提前完成了相当一部分重估。未来能否继续创造超额回报,取决于ROE能否持续向更高水平迁移,而不是仅靠PBR从低位回到1倍附近。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:滋贺银行的基本面正在从“低利率下的传统地银”切换到“资金利益恢复、资本效率改善”的新阶段,但股价已经提前完成了相当一部分重估。未来能否继续创造超额回报,取决于ROE能否持续向更高水平迁移,而不是仅靠PBR从低位回到1倍附近。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/30研究

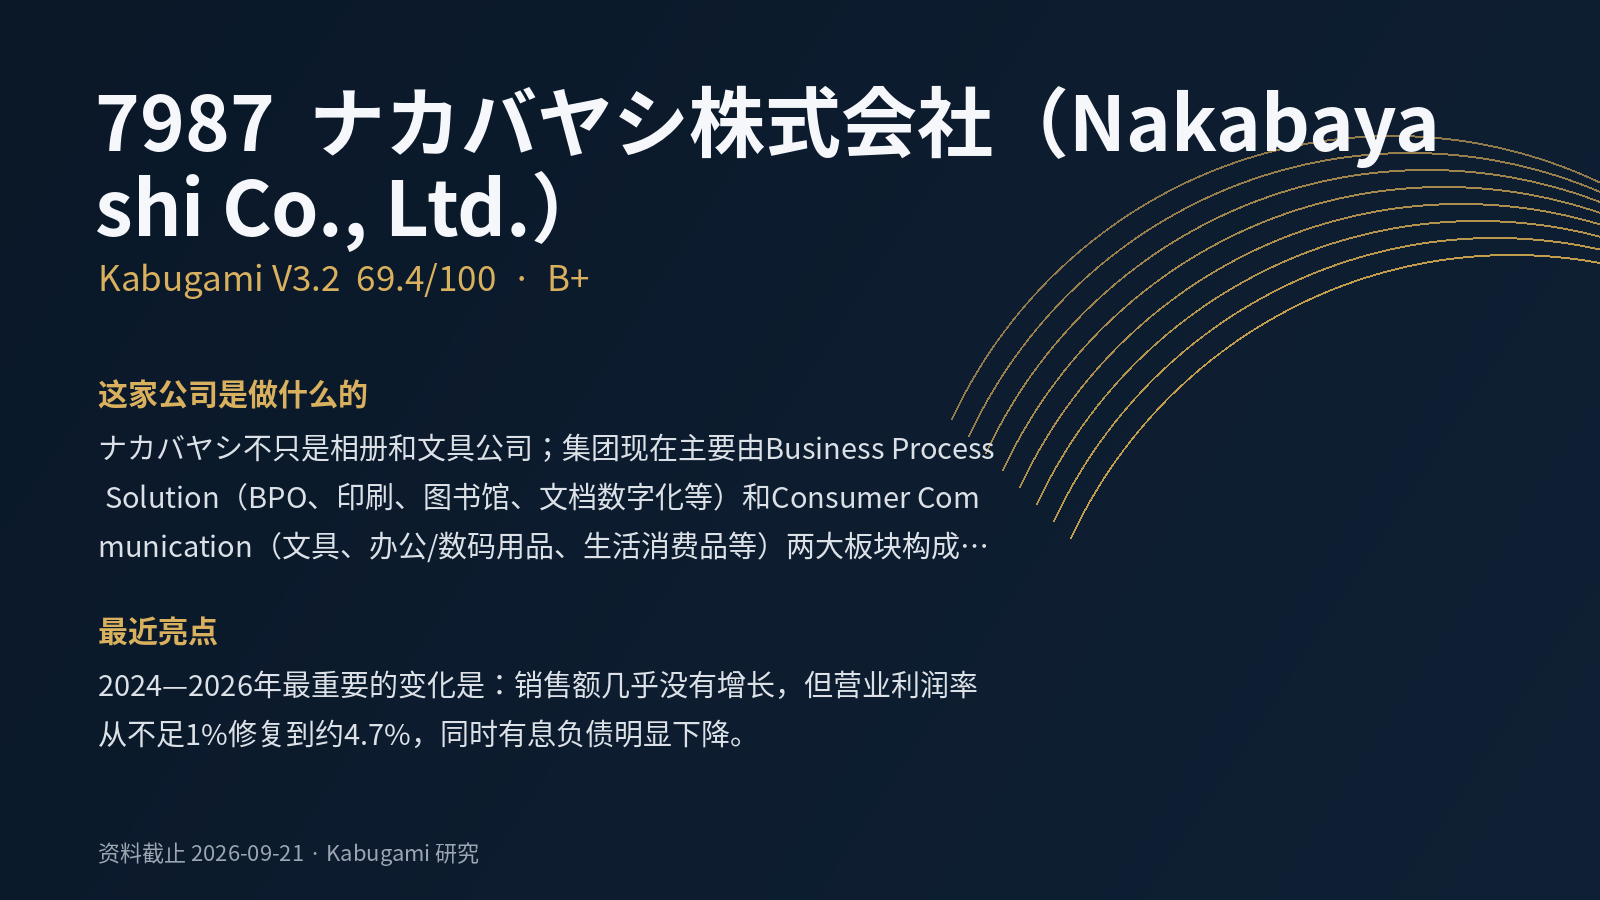 69.4V3.2 · B+
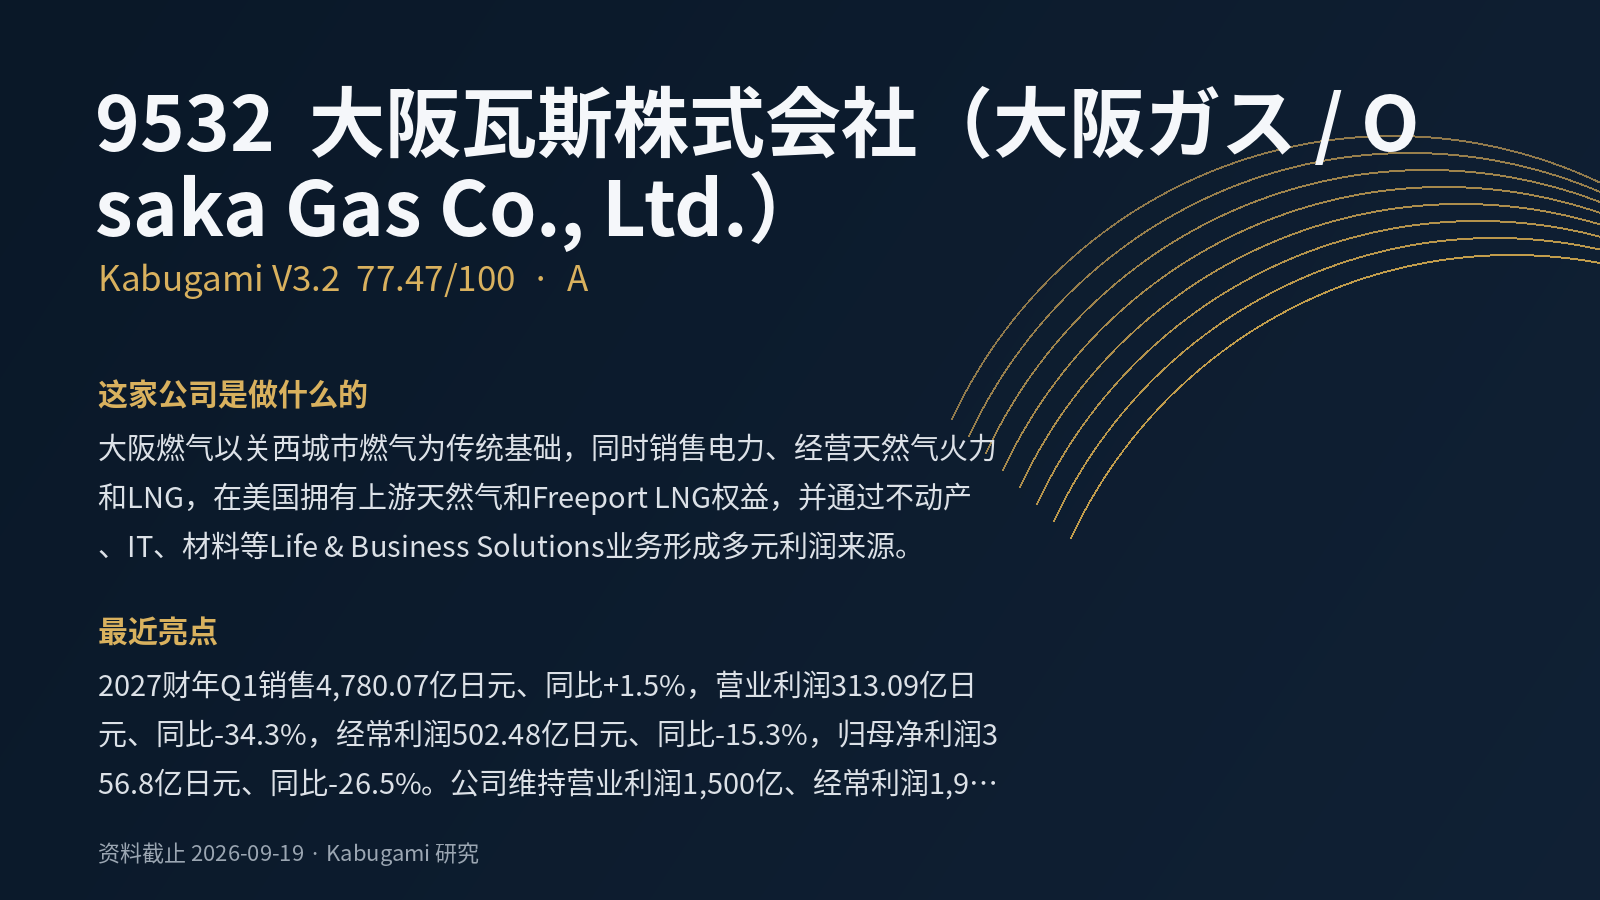 77.47V3.2 · A
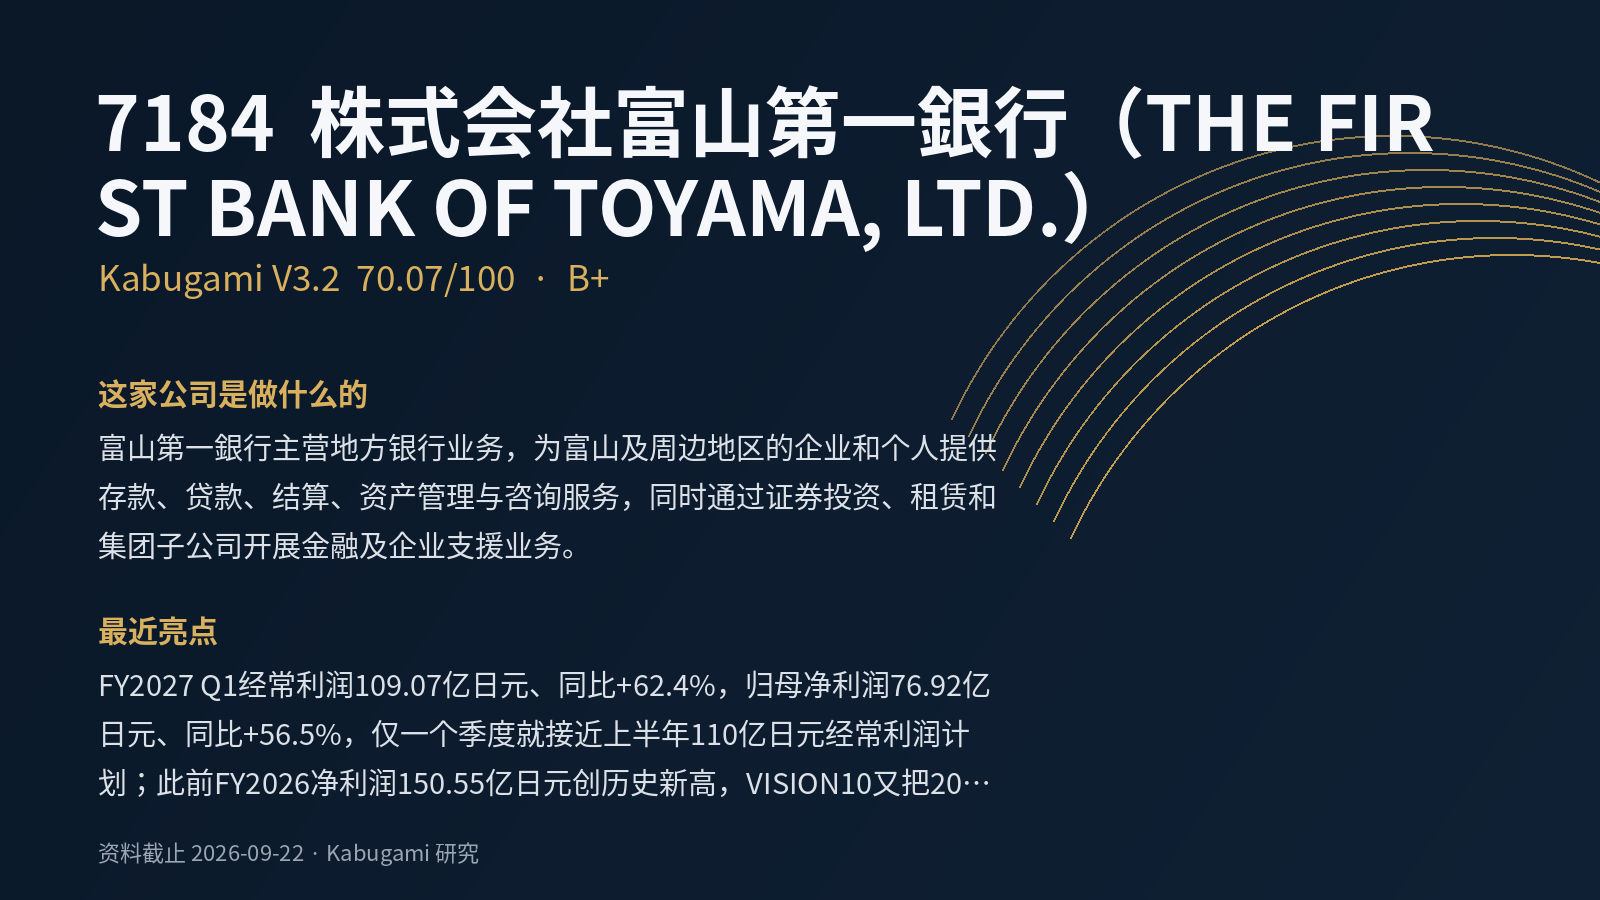 70.07V3.2 · B+
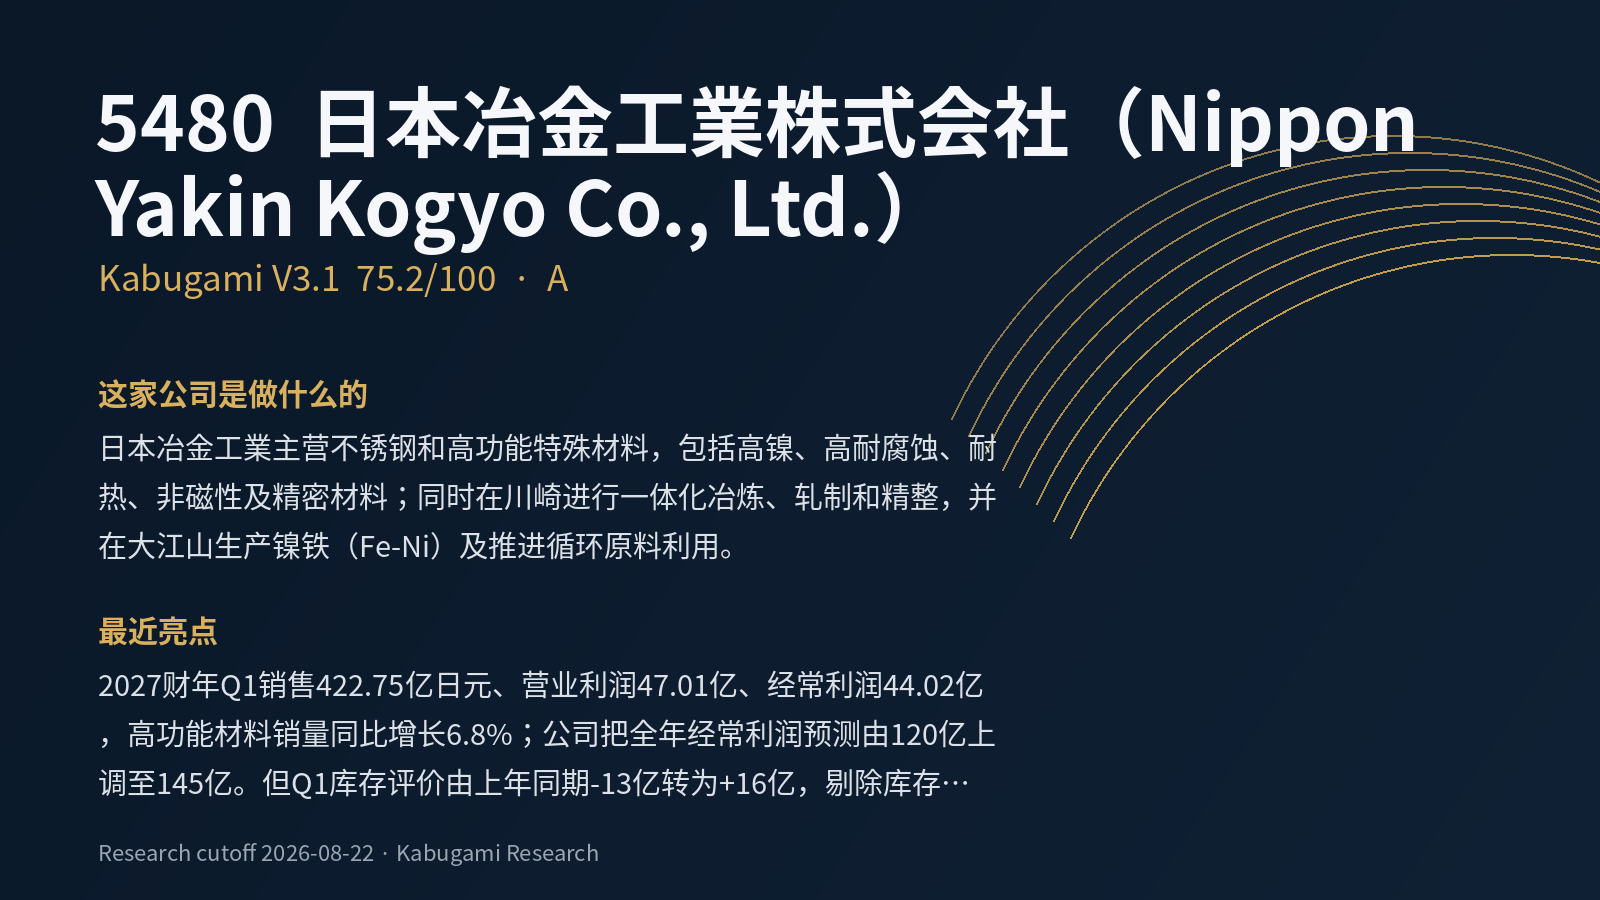 75.2A
 62.67V3.2 · B
 60.68V3.2 · B