5391 株式会社エーアンドエーマテリアル(A&A Material Corporation)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
阪和興業株式会社(Hanwa Co., Ltd.,东证8078)主营钢铁贸易,同时经营能源与生活资材、再生金属、原料金属、食品等商品流通业务,并通过海外销售子公司在海外开展贸易。
最近亮点:2027年3月期第一季度(FY3/2027 Q1)营业利润同比增长41.0%至206亿日元,经常利润增长35.6%至190亿日元,但增长来自能源/生活资材与再生金属,钢铁经常利润反而下降13.6%至84亿日元;8月31日完成的美国Associated Steel Group(ASG)收购是公司历史上最大的一笔并购,Hanwa持股50.1%;10月2日又把对Nakayama Steel Works的持股从12.78%提高到20.0%。
规模在日本独立钢铁贸易商中排第一;资产负债表在FY3/2020亏损后得到修复(权益比率35.3%,Net DER 0.6倍,JCR评级A/稳定);股息底线(DOE)由2.5%提高到3.5%;2026年的价格回撤变浅、恢复变快,8月7日业绩日的涨幅被保留。
价格已经计入接近公司预测的复苏(约0.81倍PBR、约8.9倍预测PER),而利润回升主要来自商品价格,现金转化、ASG的资本回报、Samancor(铬铁矿冶炼权益)的减值尾部风险都可能同时拖累每股价值;这几项都还无法用公开资料量化。
Kabugami评分55.57(V3.2),评级B,行动:维持持有/观察,不追加。我们判断阪和兴业是周期性、薄利、靠资产负债表管理风险的贸易商,正常化经常利润大致在520–620亿日元,现价已大体反映这一水平;上行取决于证明750亿日元的计划目标以及新增资本回报高于8–9%的权益成本,而ASG的负债与商誉、Q1利润中价格/库存效应的占比、剔除营运资金后的现金流、Samancor的有效经济份额目前均无法确认,因此这是一个有条件、把握中等偏低的判断。数据截至2026年10月23日收盘,评审日为2026年10月30日。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:Kabugami评分55.57(V3.2),评级B,行动:维持持有/观察,不追加。我们判断阪和兴业是周期性、薄利、靠资产负债表管理风险的贸易商,正常化经常利润大致在520–620亿日元,现价已大体反映这一水平;上行取决于证明750亿日元的计划目标以及新增资本回报高于8–9%的权益成本,而ASG的负债与商誉、Q1利润中价格/库存效应的占比、剔除营运资金后的现金流、Samancor的有效经济份额目前均无法确认,因此这是一个有条件、把握中等偏低的判断。数据截至2026年10月23日收盘,评审日为2026年10月30日。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · Owner · Claude Canonical产出 · 10/30研究

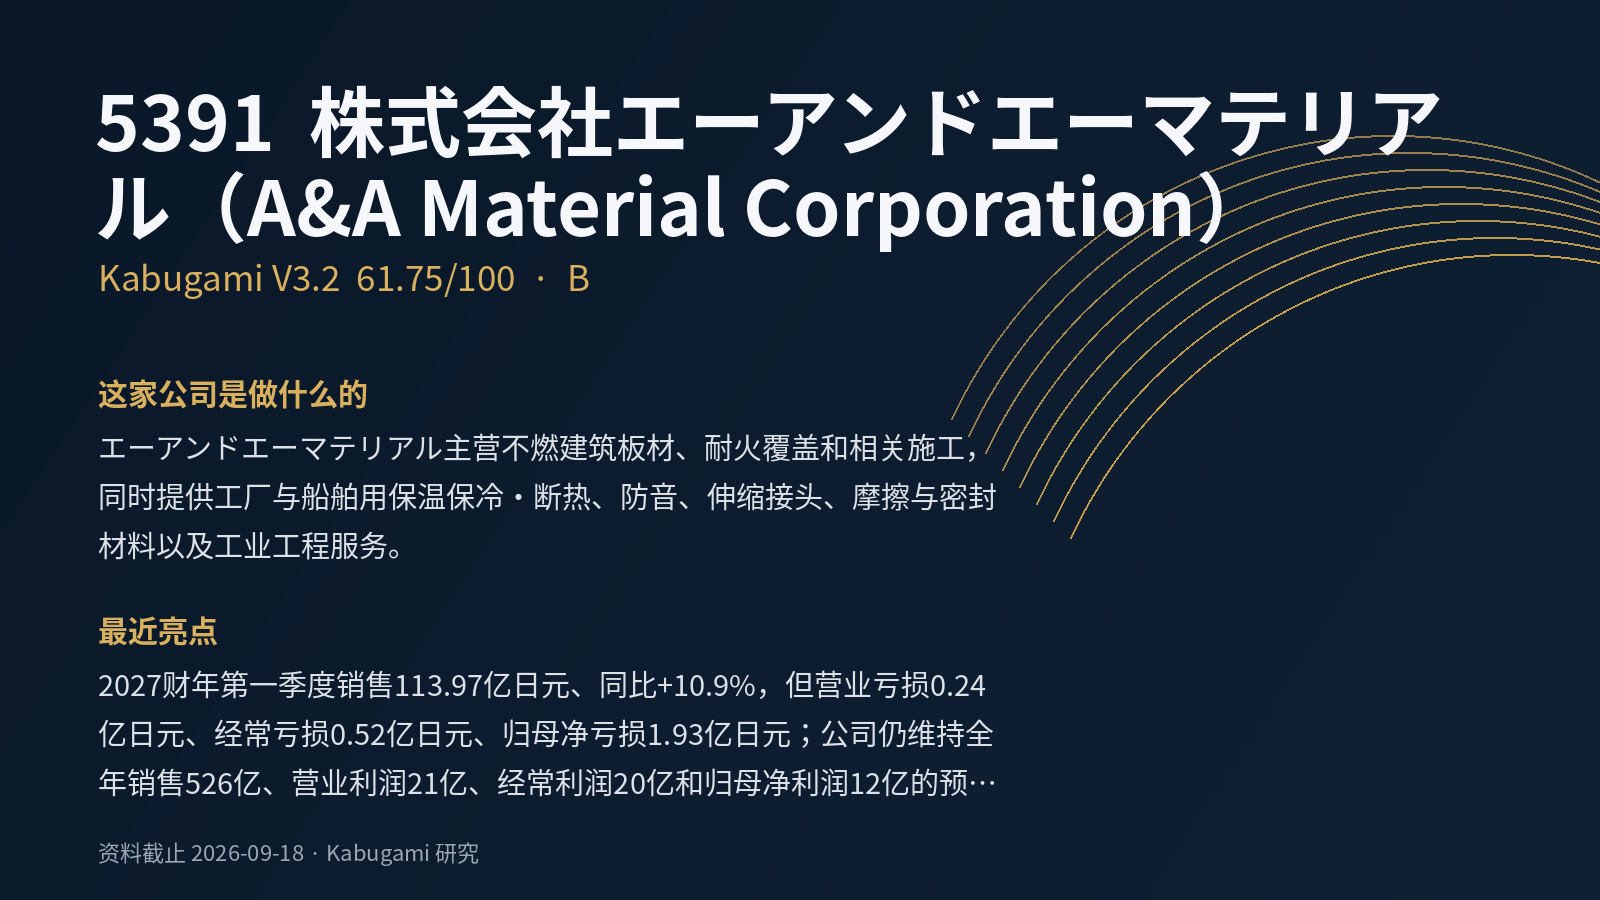 61.75V3.2 · B
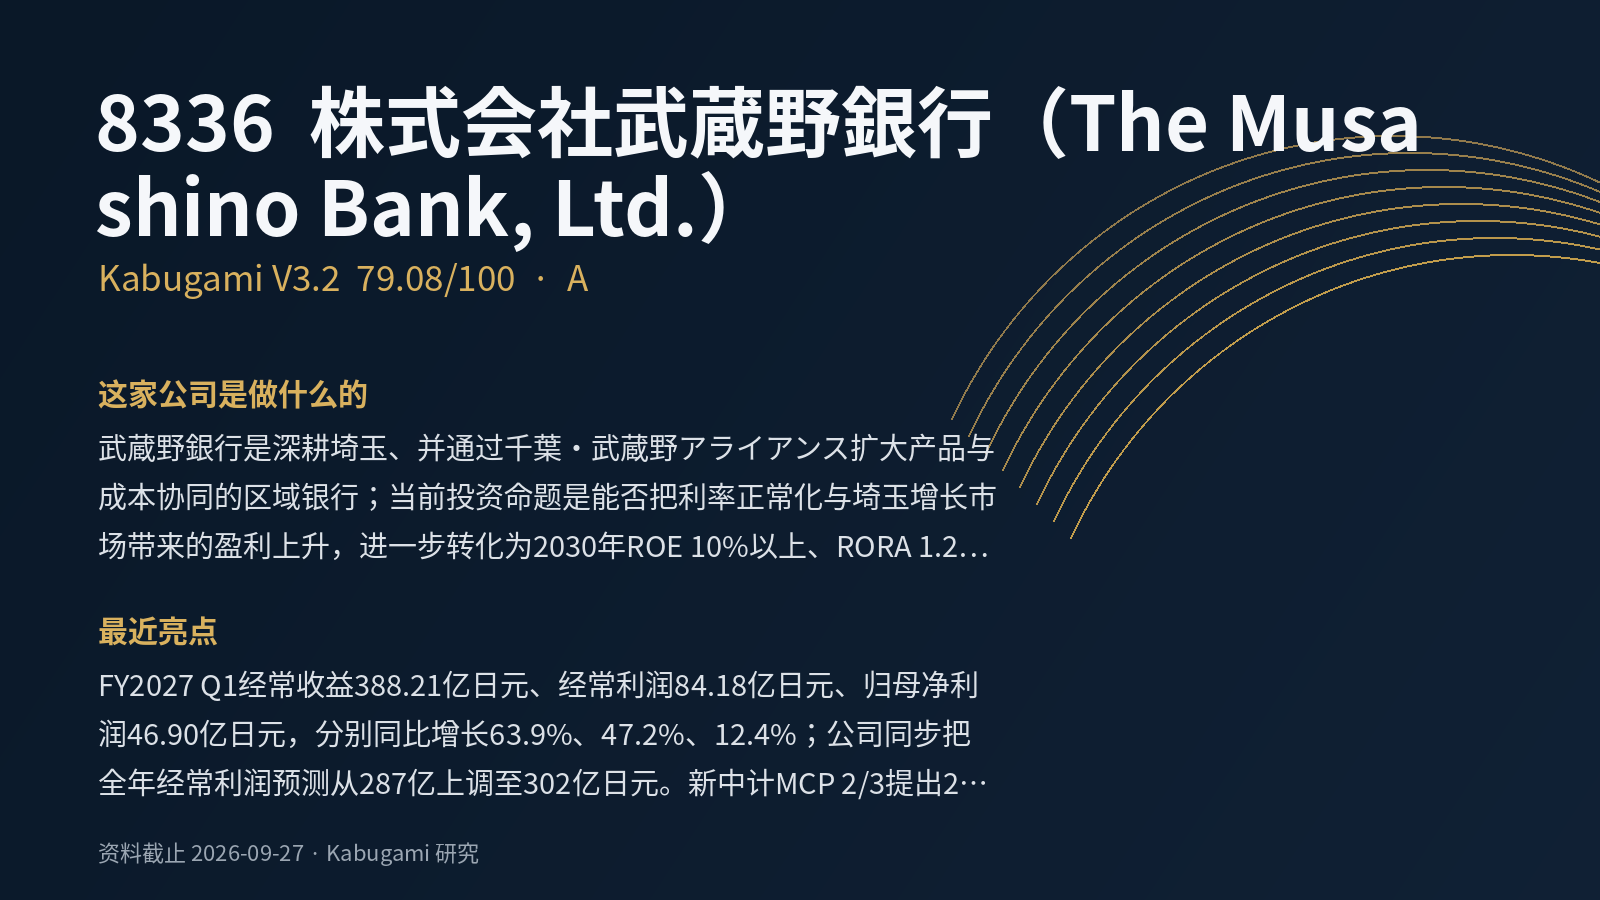 79.08V3.2 · A
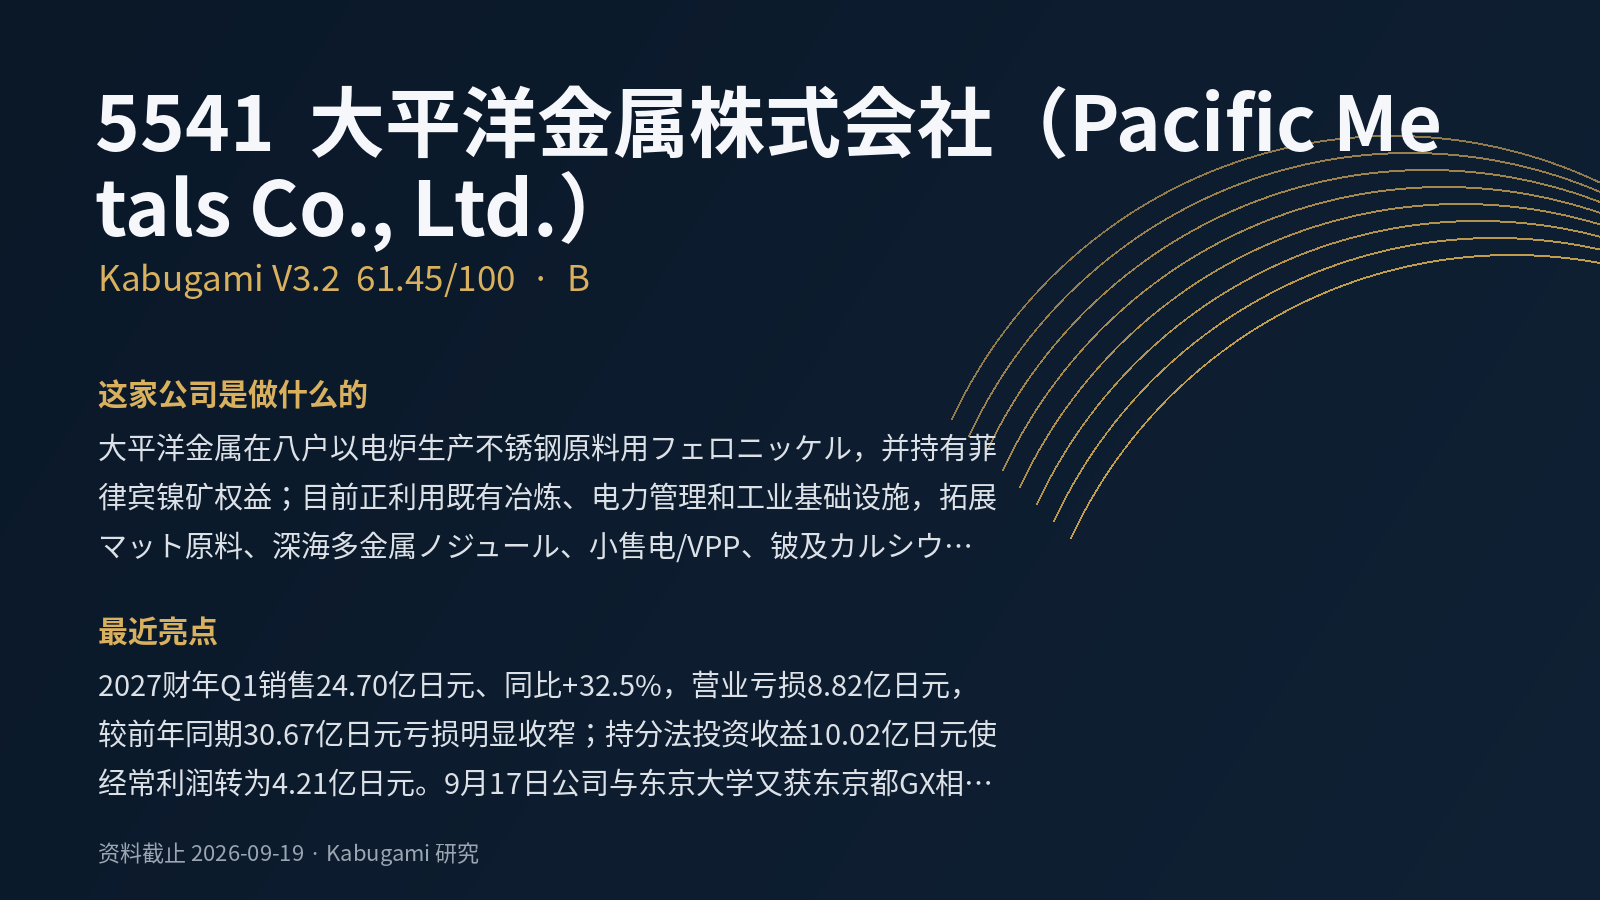 61.45V3.2 · B
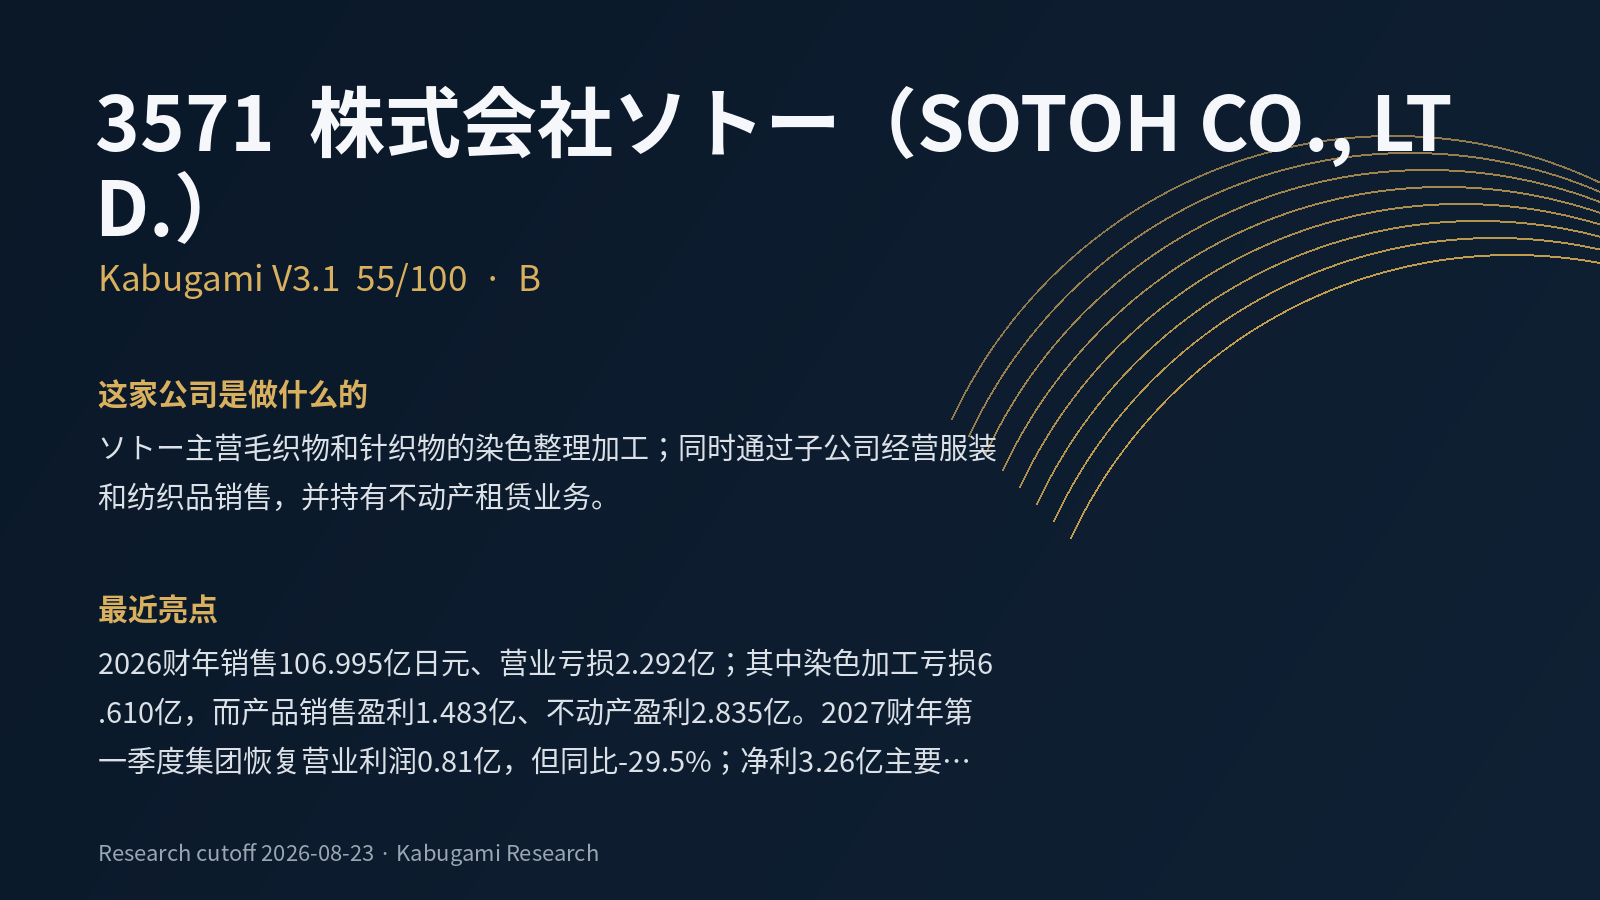 55B
 55.6V3.2 · B
 74B+