6902 株式会社デンソー(DENSO CORPORATION)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
ジェコス株式会社(GECOSS Corporation,东证Prime市场,代码9991)主营建筑用重型临时工程:租赁和销售临时钢材,承接临时工程的设计与施工,制造钢构件和桥梁;同时经营建设机械租赁,并在新加坡、越南设有小规模业务。公司自1968年起经营,1994年上市。2026年3月期(FY3/26)销售额1,156.80亿日元,重型临时工程约占九成。JFE集团合计持有39.49%表决权,公司是其权益法关联公司;Mizuho Lease持有20.04%。
最近亮点:2026年11月5日,公司公布2027年3月期(FY3/27)上半年(4–9月)业绩:销售额570.95亿日元(同比增长4.0%),营业利润41.90亿日元(增长12.3%),期内没有特别项目。同日上调全年指引:销售额1,180亿日元,营业利润92.00亿日元(增长14.8%),年度分红由69日元上调至75日元。
估值简报:股价1,755日元(2026年11月6日收盘)/总市值593.1亿日元/预测市盈率9.4倍(按公司修订后每股收益187.24日元,属公司指引口径)/实绩市净率0.83倍(按2026年3月期末每股净资产2,118.51日元;按2026年9月末账面为0.82倍)/净资产收益率8.5%(2026年3月期实绩;预测8.73%为数据商口径的推算值)/预测股息率4.27%(年度分红75日元)/EV/EBITDA 4.4倍(EV 501.9亿日元=总市值减净现金91.24亿日元,净现金为2026年9月末现金124.04亿日元减借款32.80亿日元;EBITDA 113.00亿日元=2026年3月期营业利润80.12亿日元加折旧32.88亿日元,为上一财年口径)。
公司主动压缩低毛利的分销销售,2025年3月期销售额下降13.0%,营业利润反而增长9.7%;毛利率由20.9%升到22.9%,2027年3月期上半年再升到23.5%。2026年3月期营业利润80.12亿日元,创历史纪录;经营现金流106.61亿日元,是净利润的1.8倍。资产负债表几乎没有负债,权益比率59.2%,净金融资产近140亿日元,分红比例稳定在40%上下。
利润几乎全部来自重型临时工程一个板块的定价纪律,该板块占分部毛利润的95%以上。修订后的指引要求下半年销售额基本持平(同比增长0.2%),营业利润却增长17.0%,营业利润率升到8.2%。公司没有披露订单余额,固定价格合同占比也不明,2026年3月期还首次出现3.14亿日元的订单亏损准备金。
结论:持有并继续观察,不追高。Kabugami评分68.05/100,评级B+(评分版本V3.2)。这是一次由定价纪律推动的利润率改造,结论取决于订单余额缺失、亏损准备金去向和海外利润不明这几项尚未查清的事实。
依据:营业利润持续创纪录,现金转化强,下行有净金融资产和稳定分红支撑;但市净率0.8倍的目标已提前达成,股价也站在历史高位区域,再往上要看净资产收益率的证据。
翻转条件:2027年1至2月的第三季度财报或5月的全年财报显示下半年营业利润率明显低于8.2%,订单亏损准备金扩大,资本回报方案停止推进,或大股东改变立场。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:结论:持有并继续观察,不追高。Kabugami评分68.05/100,评级B+(评分版本V3.2)。这是一次由定价纪律推动的利润率改造,结论取决于订单余额缺失、亏损准备金去向和海外利润不明这几项尚未查清的事实。
依据:营业利润持续创纪录,现金转化强,下行有净金融资产和稳定分红支撑;但市净率0.8倍的目标已提前达成,股价也站在历史高位区域,再往上要看净资产收益率的证据。
翻转条件:2027年1至2月的第三季度财报或5月的全年财报显示下半年营业利润率明显低于8.2%,订单亏损准备金扩大,资本回报方案停止推进,或大股东改变立场。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · Owner · MuseLane产出 · 11/9研究

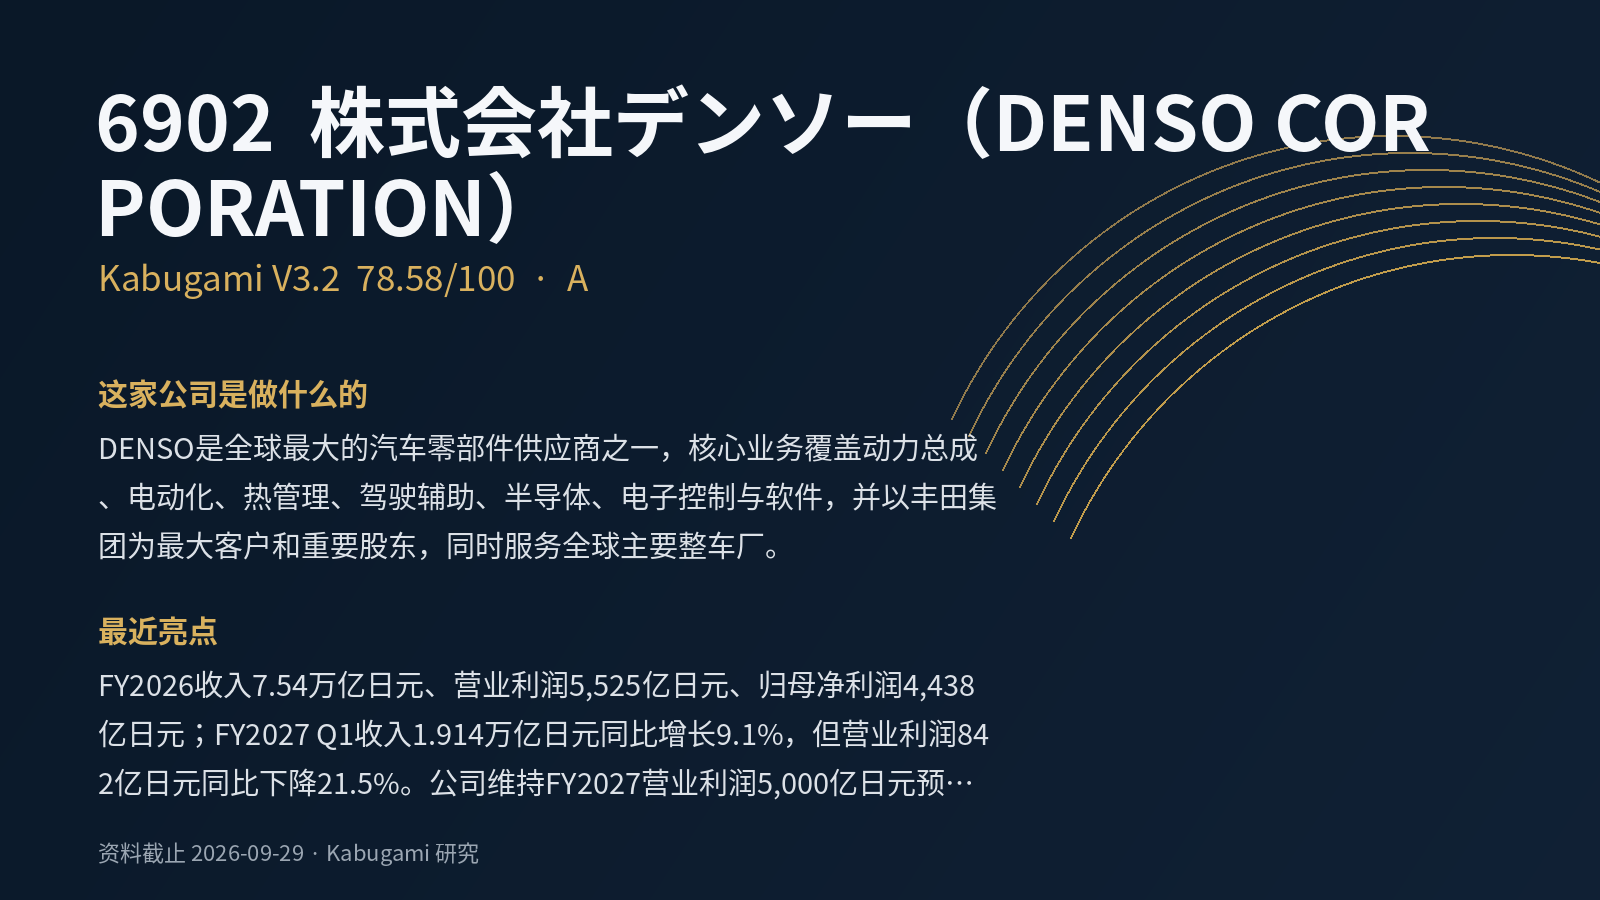 78.58V3.2 · A
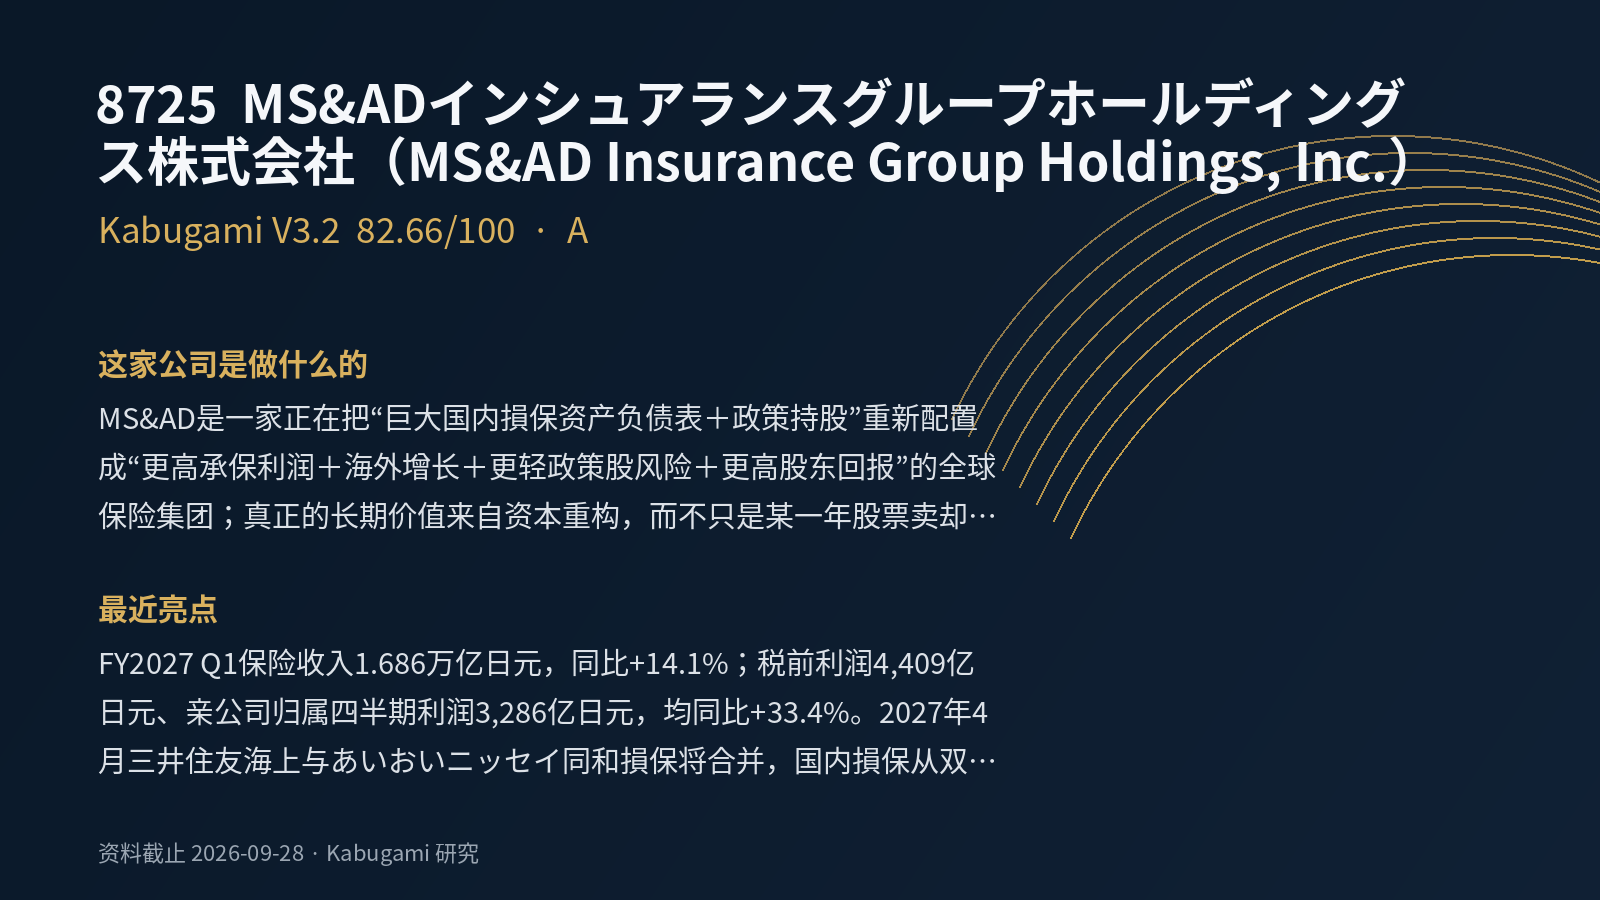 82.66V3.2 · A
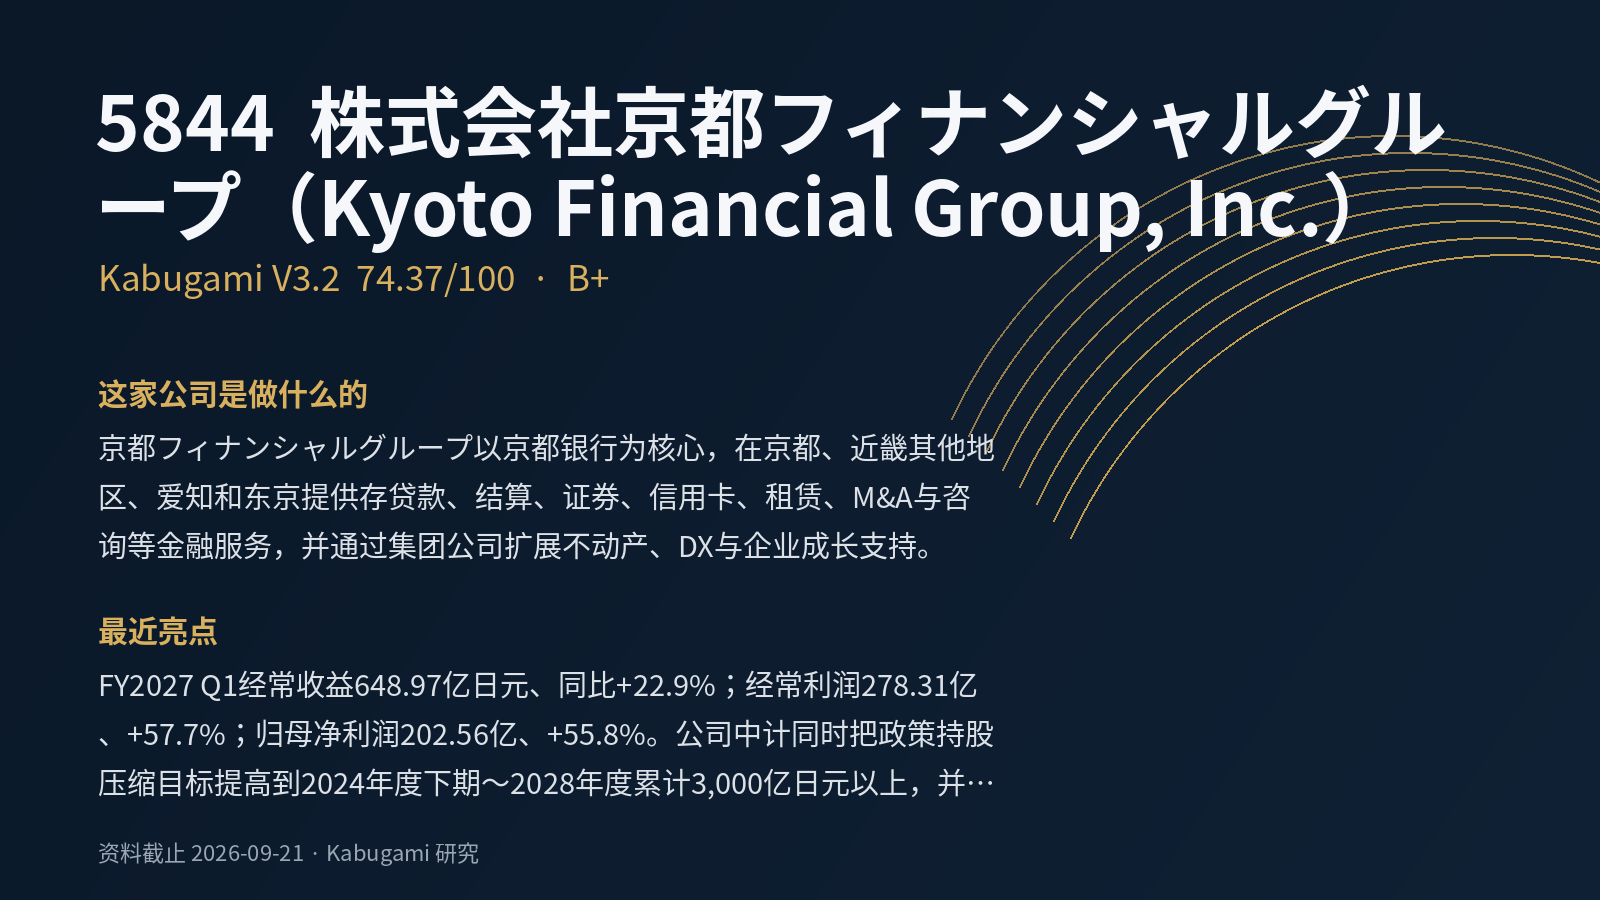 74.37V3.2 · B+
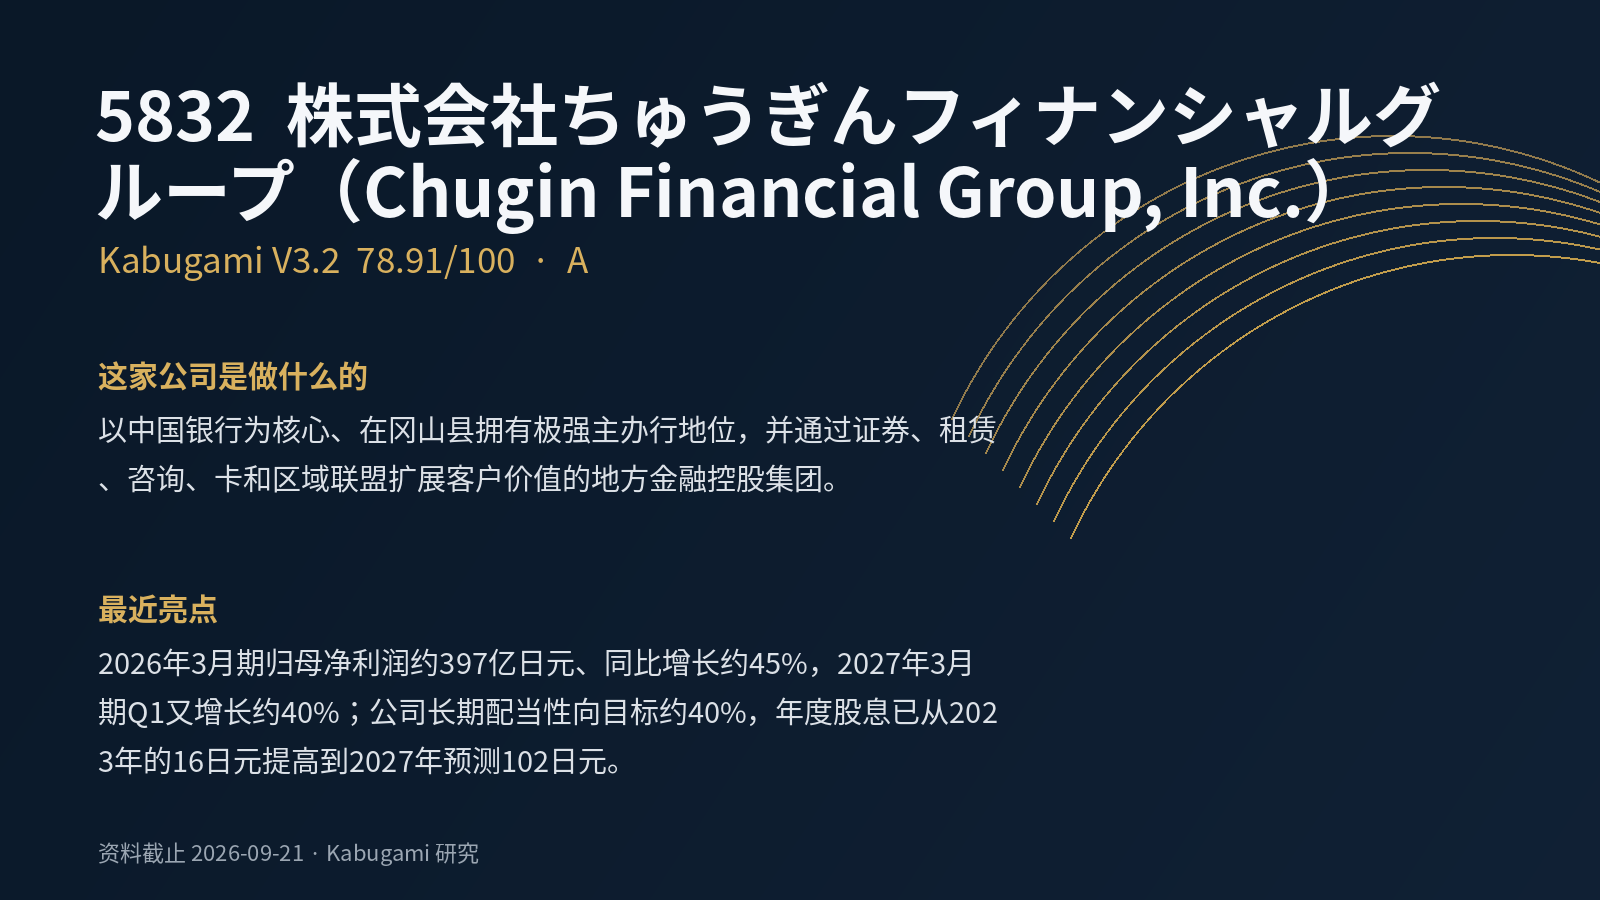 78.91V3.2 · A
 74.67V3.2 · B+
 76.13V3.2 · A