7337 株式会社ひろぎんホールディングス(Hirogin Holdings, Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
北海道瓦斯以北海道为主要区域供应城市燃气和LNG,同时在全道销售电力,运营石狩LNG基地、燃气发电与再生能源资产,并经营LP气、热供给、能源设备/工程和家庭/企业能源管理服务。
最近亮点:2027财年Q1销售380.39亿日元、同比-0.7%,营业利润34.24亿日元、同比-41.1%,经常利润35.36亿日元、同比-40.9%,归母净利润25.17亿日元、同比-41.5%。春季偏暖压低燃气暖房需求,同时智能表、DX和员工待遇等战略费用上升;公司维持全年销售1,902亿、营业利润128亿、经常利润130亿、归母净利润93.92亿日元预测。
2026财年销售1,745.19亿、营业利润164.37亿、ROE约12.6%,经营现金流270.28亿日元;自己资本比率从44.1%升至49.1%,有息负债从691亿降至606亿。电力已有25.7万客户和8.62亿kWh年度销售,自有电源约17%、相对电源约50%、市场/其他约33%,不是纯市场购电转售。2026年9月公司完成1,155,400股、约10亿日元回购,并继续实施累进分红、DOE 2.5%目标。
业务高度暴露于北海道气温、人口/住宅结构、LNG/原油与汇率、批发电力价格、监管和大规模资本开支。2027财年公司计划连结设备投资225亿日元,比上年增加约50亿;Q1营业利润大幅下降且全年来看仍预计营业利润同比-22.1%。电力虽然扩大客户和销量,但2026财年分部利润仍同比-19.3%,说明采购组合、修缮和再生能源折旧会侵蚀利润。
这家公司已经不应只按“地方燃气公用事业”理解。其真实经济系统是:区域燃气客户和管网提供稳定入口,石狩LNG基地与长期采购合同提供能源安全,自有燃气/再生电源与相对采购降低纯市场电价暴露,电力零售和TagTag/EMS把同一客户关系扩展到第二种能源,DX与智能表又试图把高人工密度的传统公用事业变成可自动化、可交叉销售的区域能源平台。Power44专项因此确认电力零售是重要价值层,但尚未强到取代燃气成为利润主轴。当前A来自真实基础设施护城河、持续正现金流、ROE、低于1倍PBR、资本政策改善和已经发生的长期价格中心上移;最大的反证是增长投资尚未证明能在资本成本以上持续创造增量回报,且价格已经提前反映了相当一部分改善。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:这家公司已经不应只按“地方燃气公用事业”理解。其真实经济系统是:区域燃气客户和管网提供稳定入口,石狩LNG基地与长期采购合同提供能源安全,自有燃气/再生电源与相对采购降低纯市场电价暴露,电力零售和TagTag/EMS把同一客户关系扩展到第二种能源,DX与智能表又试图把高人工密度的传统公用事业变成可自动化、可交叉销售的区域能源平台。Power44专项因此确认电力零售是重要价值层,但尚未强到取代燃气成为利润主轴。当前A来自真实基础设施护城河、持续正现金流、ROE、低于1倍PBR、资本政策改善和已经发生的长期价格中心上移;最大的反证是增长投资尚未证明能在资本成本以上持续创造增量回报,且价格已经提前反映了相当一部分改善。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

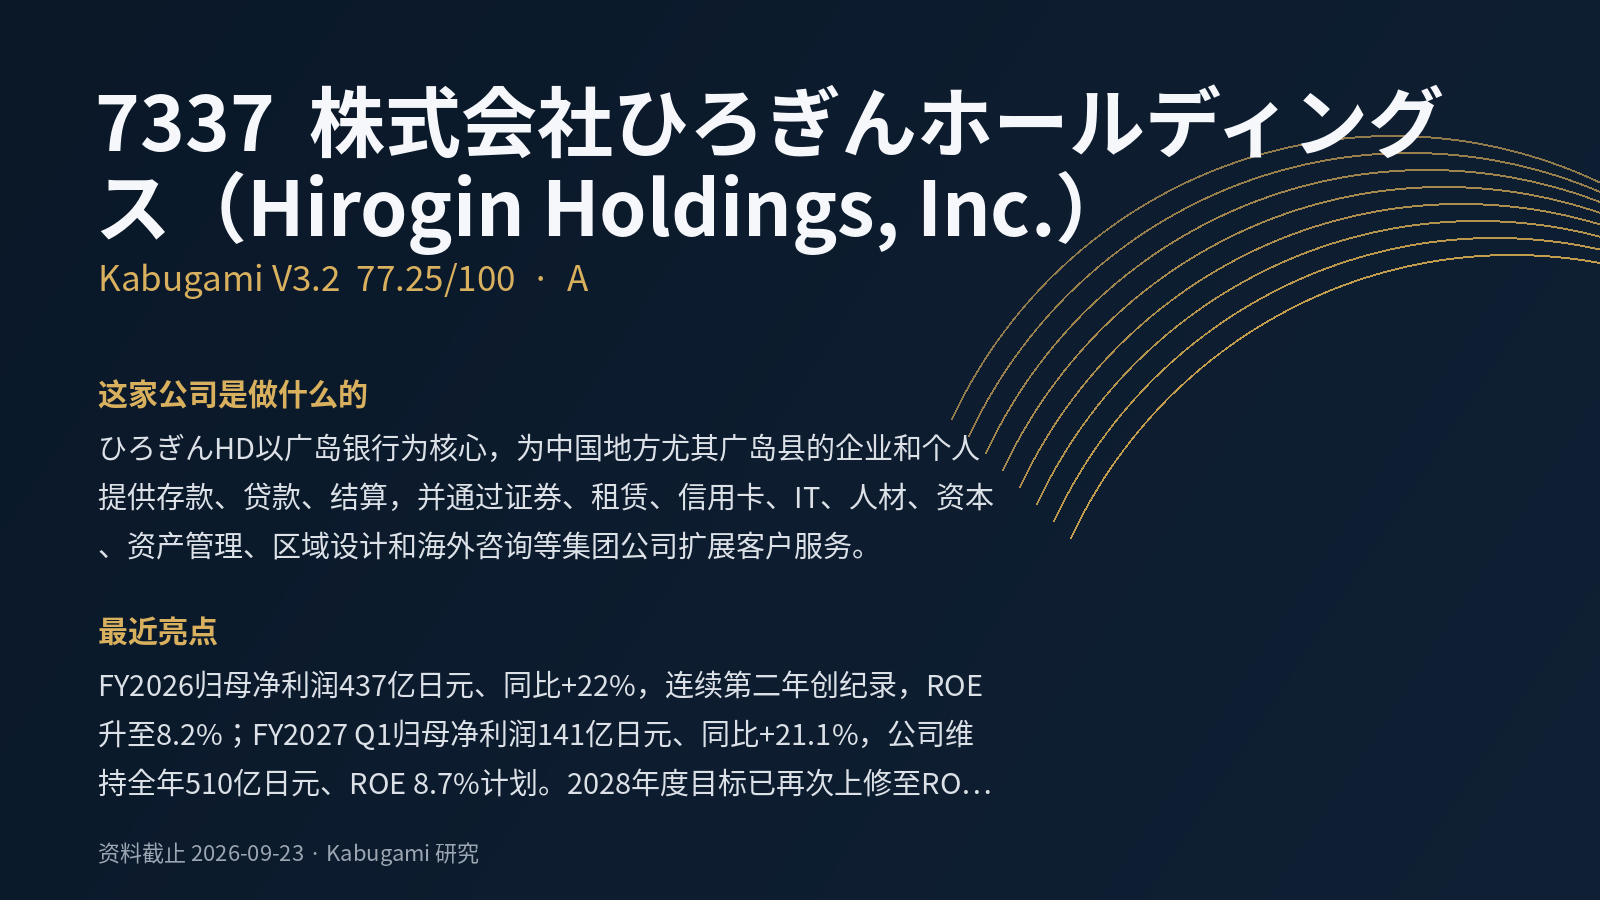 77.25V3.2 · A
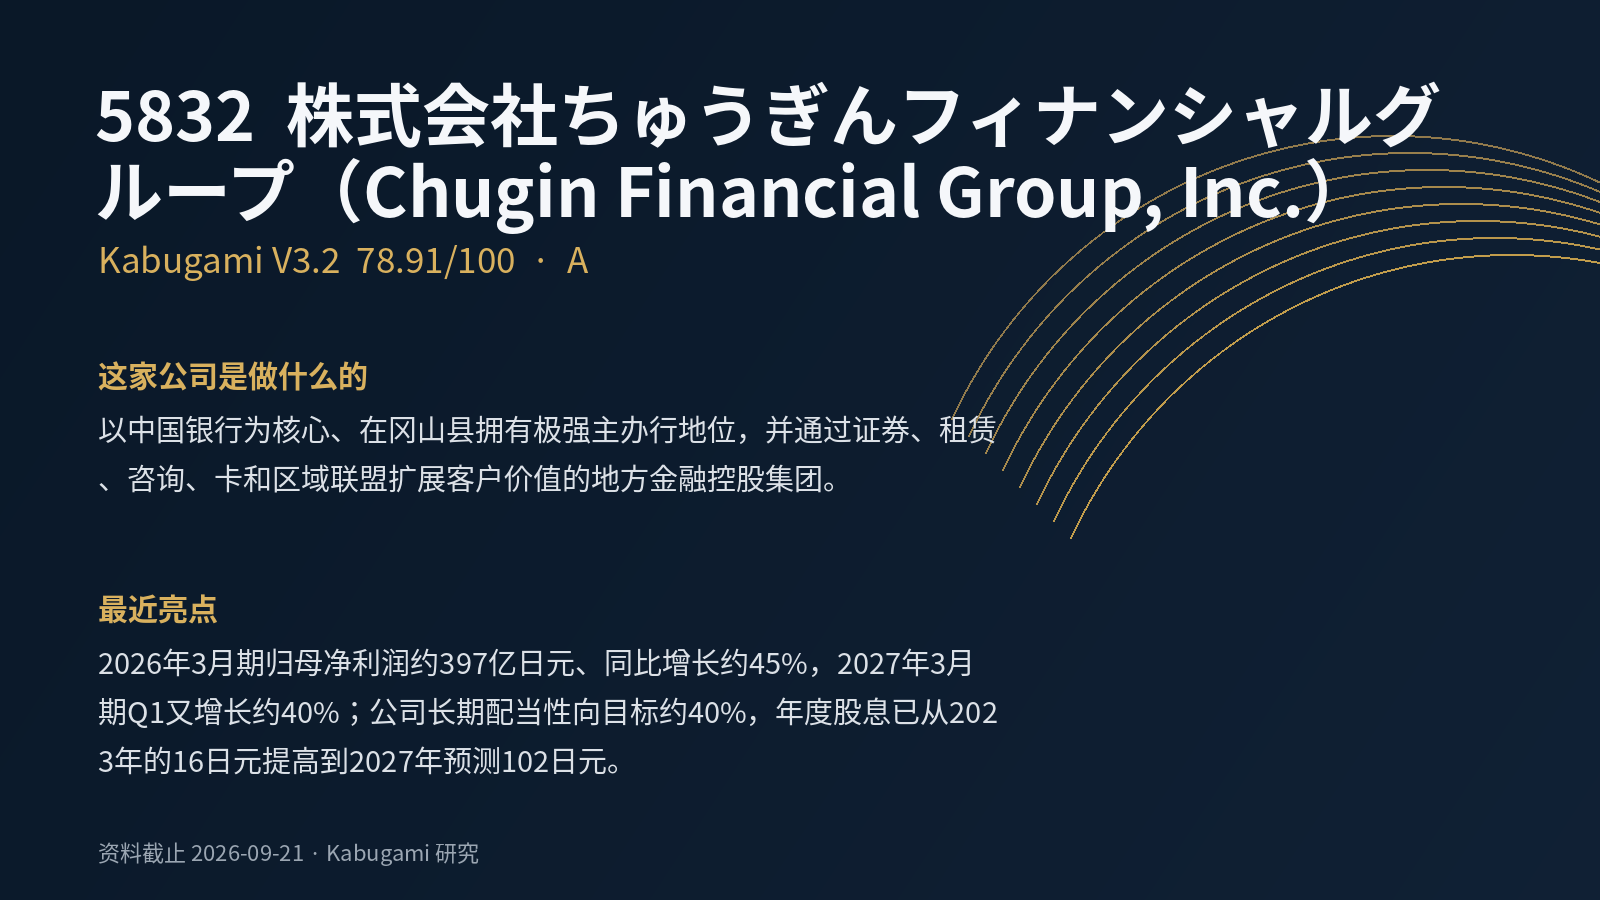 78.91V3.2 · A
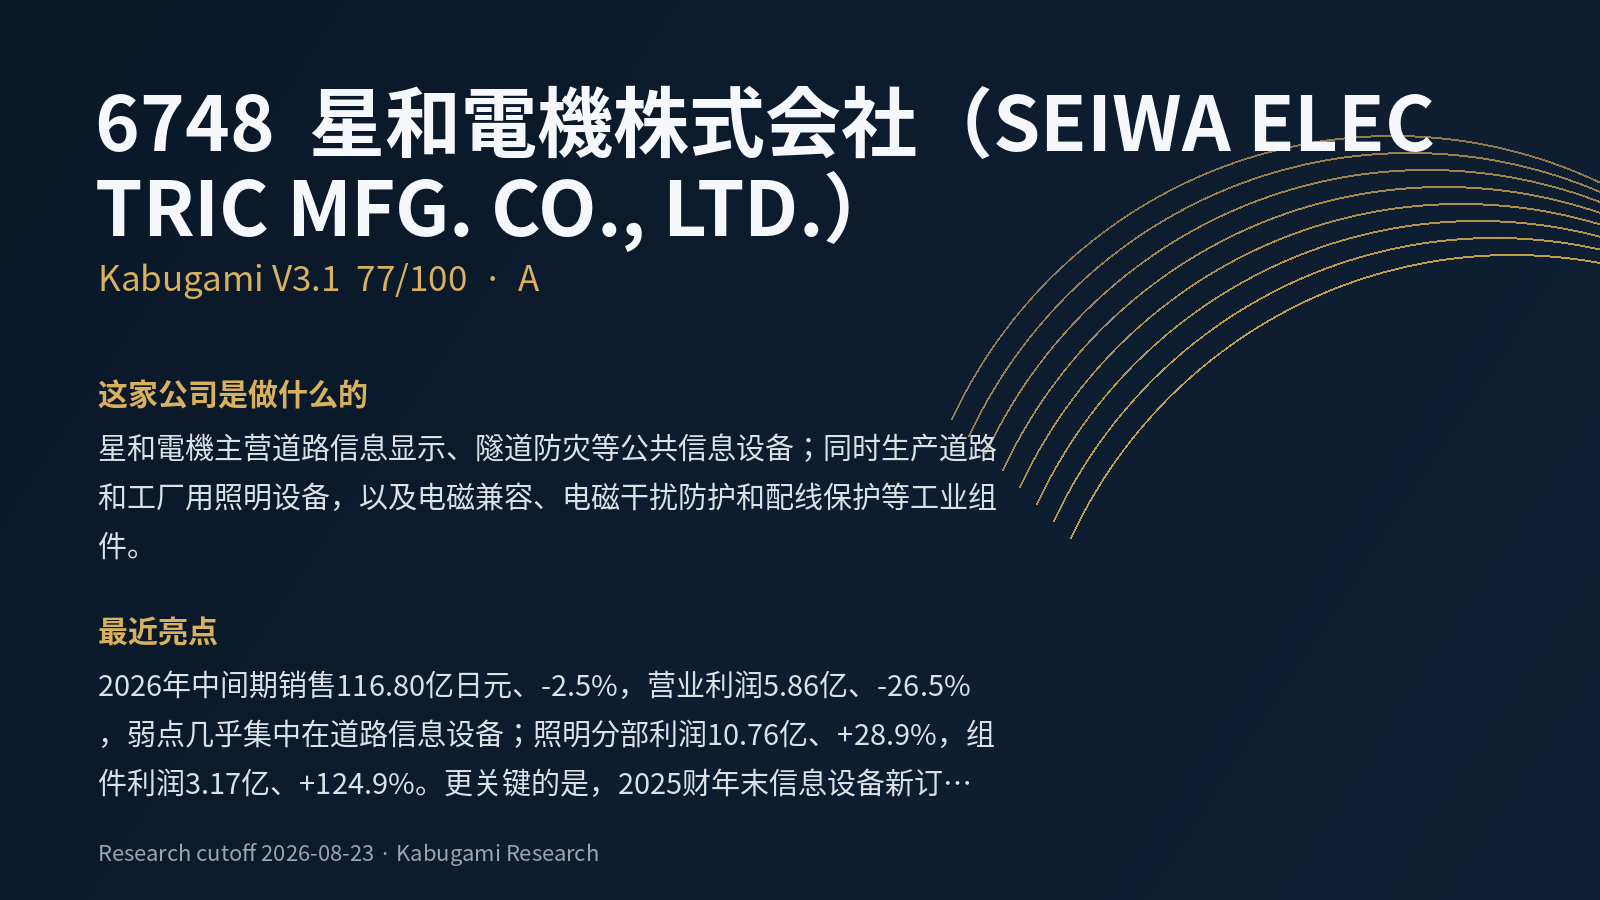 77A
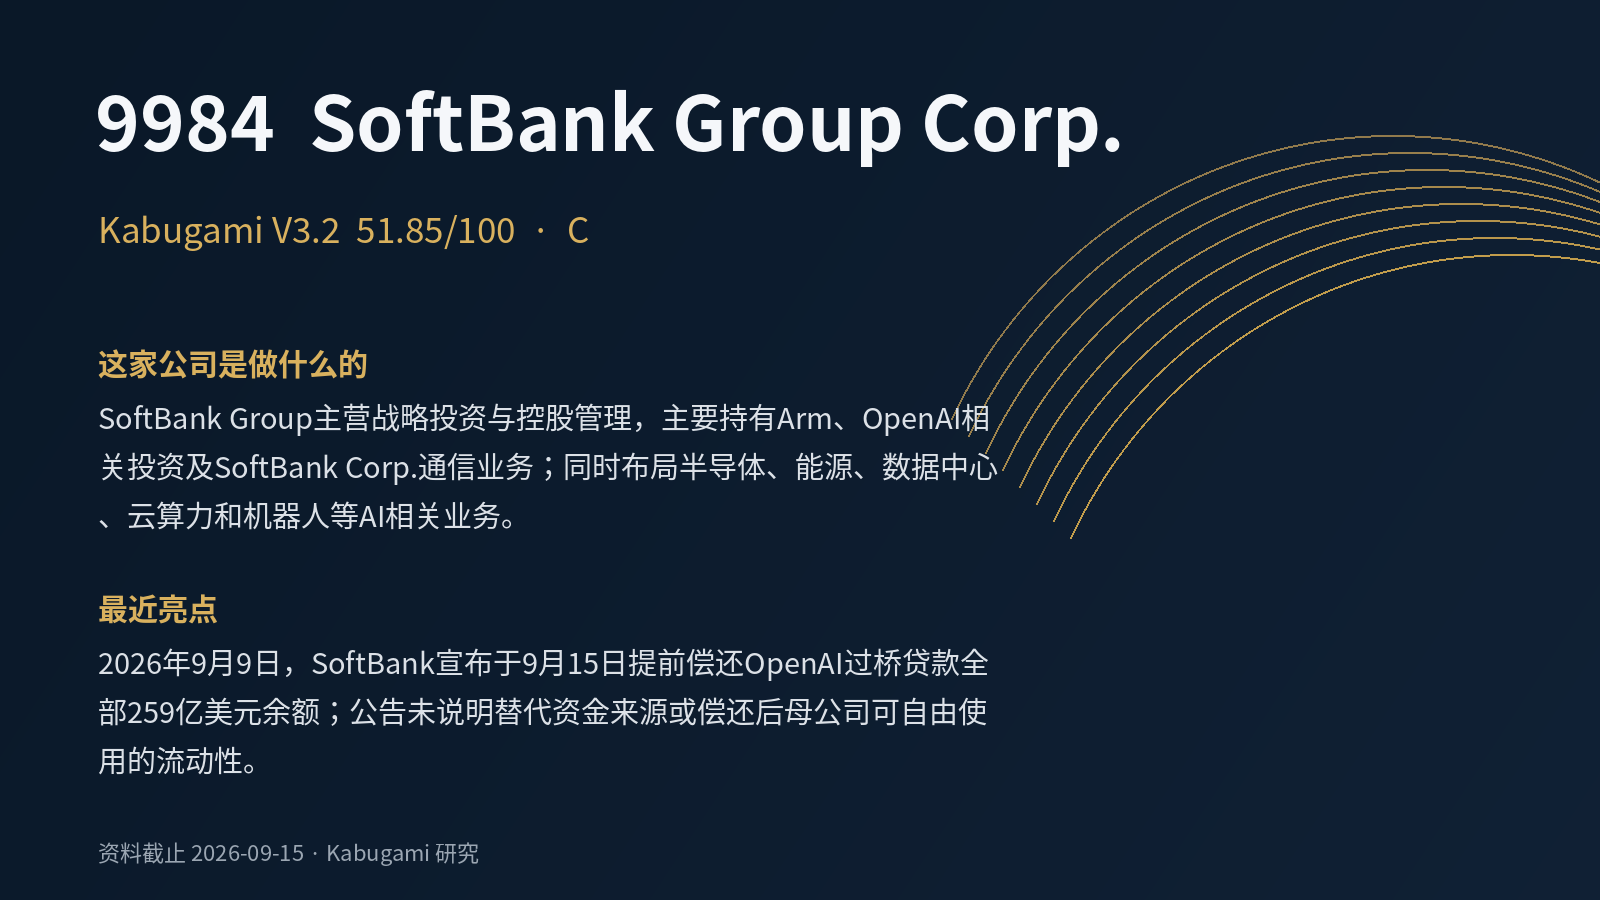 51.85V3.2 · C
 82A
 70B+