5142 アキレス|Kabugami完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
じもとホールディングス是以山形县的きらやか銀行和宫城县的仙台銀行为核心的地方金融集团,主要通过存贷款、结算、法人咨询、资产管理等业务服务东北地区个人和中小企业客户。
最近亮点:2027年3月期Q1经常收益120.97亿日元、同比+13.3%,经常利润17.93亿日元、+38.8%,归母净利润12.09亿日元、+14.8%;Q1经常利润已超过公司上半年14亿日元计划。2026年6月底控股集团连结自己资本比率8.18%,较3月底8.02%改善。
2024年巨亏后,FY2025、FY2026连续恢复盈利,FY2026两行合计核心业务纯益54.30亿日元;贷款利息和有价证券利息上升正在抵消存款利息成本。地方客户基础仍有真实价值:きらやか銀行在山形企业主办银行调查中约22.37%、仙台銀行在宫城约13.05%,分别维持当地第二位。
集团历史上累计接受的公的资金规模约780亿日元,相对于FY2026归母净利润25.84亿日元仍很大;FY2026连结ROE约2.5%,资本生成速度尚低。2026年春夏きらやか銀行又连续披露企业私的整理相关暴露,其中两笔约17.23亿与8.23亿日元,虽已计提引当、未改变当期预测,但说明信用成本仍可能吞噬利率正常化带来的利润改善。
じもとHD已经从“能否活过资本危机”进入“能否靠正常化盈利自己修复资本”的阶段。利率上升、贷款利息改善、费用控制和监管纪律使FY2025以后盈利恢复具有真实基础,Q1又显示恢复尚未中断;但普通股的关键不是利润从低谷反弹多少,而是每年可留存利润能否长期快于信用损失、优先股成本与公的资金返还需求。当前0.19倍PBR包含真实的资本结构折价,而非纯粹市场疏忽;只有ROE、资本比率和返还能力持续改善,低PBR才会逐渐从“合理风险折价”变成“可修复折价”。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:じもとHD已经从“能否活过资本危机”进入“能否靠正常化盈利自己修复资本”的阶段。利率上升、贷款利息改善、费用控制和监管纪律使FY2025以后盈利恢复具有真实基础,Q1又显示恢复尚未中断;但普通股的关键不是利润从低谷反弹多少,而是每年可留存利润能否长期快于信用损失、优先股成本与公的资金返还需求。当前0.19倍PBR包含真实的资本结构折价,而非纯粹市场疏忽;只有ROE、资本比率和返还能力持续改善,低PBR才会逐渐从“合理风险折价”变成“可修复折价”。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/22研究

 74B+
 75.2A
 77.47V3.2 · A
 67B+
 40C
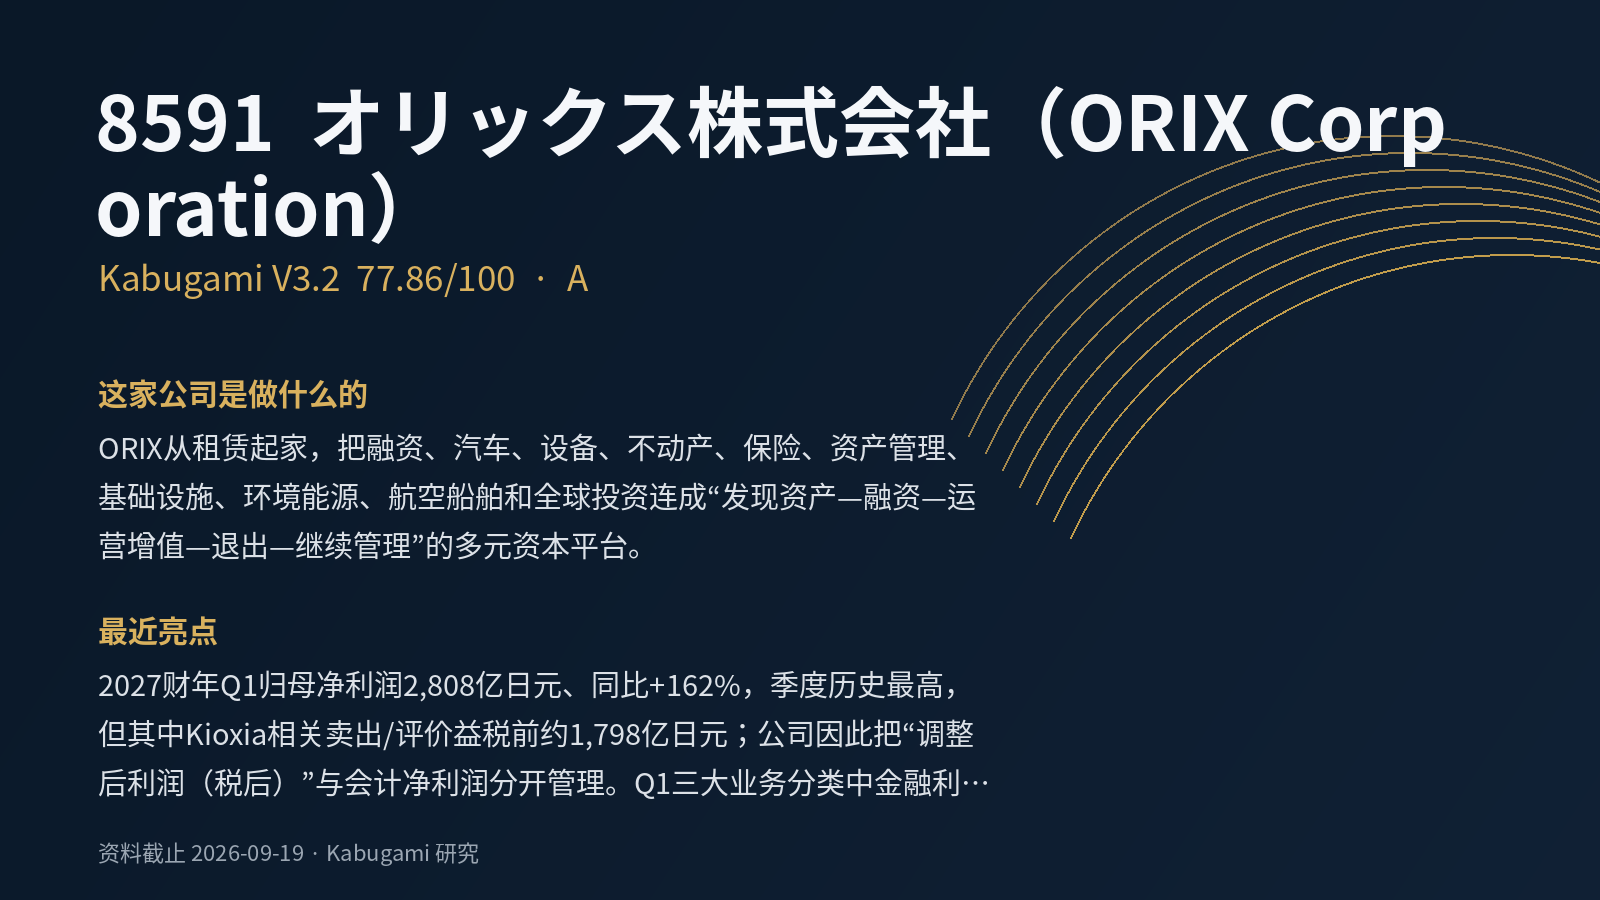 77.86V3.2 · A