3864 三菱製紙株式会社(Mitsubishi Paper Mills Limited)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
阿基里斯主营功能性薄膜、半导体晶圆搬运材料、聚氨酯与保温材料、汽车内饰和工业材料;同时经营防灾及建筑材料、运动鞋、童鞋和其他鞋类业务。
最近亮点:FY2027第一季度销售额增长16.2%,营业利润增长164.0%至11.75亿日元;公司同时推进政策性持股出售并把年度分红预测提高至每股50日元,但全年营业利润指引仍维持22亿日元。
FY2026营业利润从亏损4.36亿日元恢复至29.72亿日元,FY2027第一季度继续加速;专业材料业务、生产成本改善及政策性持股缩减共同表明经营和资本政策均出现实质变化。
第一季度强劲利润尚未得到全年指引、自由现金流和客户级证据确认;若营运资金泄漏、总部成本居高不下、鞋类或受损项目继续占用资本,经营恢复可能无法转化为高于资本成本的股东回报。
V3.2评分58.2,评级B,行动WATCH|条件性关注,暂不追涨。经营修复和资本释放方向真实,估值也具有一定吸引力;但客户耐久性、现金转化、总部成本、低回报业务和投资回报仍未证明,且更高价格区域尚未完成深度回抽确认。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:V3.2评分58.2,评级B,行动WATCH|条件性关注,暂不追涨。经营修复和资本释放方向真实,估值也具有一定吸引力;但客户耐久性、现金转化、总部成本、低回报业务和投资回报仍未证明,且更高价格区域尚未完成深度回抽确认。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · 匿名研究者发起 · Canonical产出 · 9/21提交 · 9/25首次公开
当时判断:5142真正的重估问题不是“鞋卖得好不好”,而是电子/医疗/半导体相关高附加值材料能否成为长期利润中心,并让政策持股释放、工厂集约和资本政策共同把ROE从过去低个位数推向7%以上。现在经营和资本配置都在向正确方向移动,但持续性尚需两个以上季度验证。

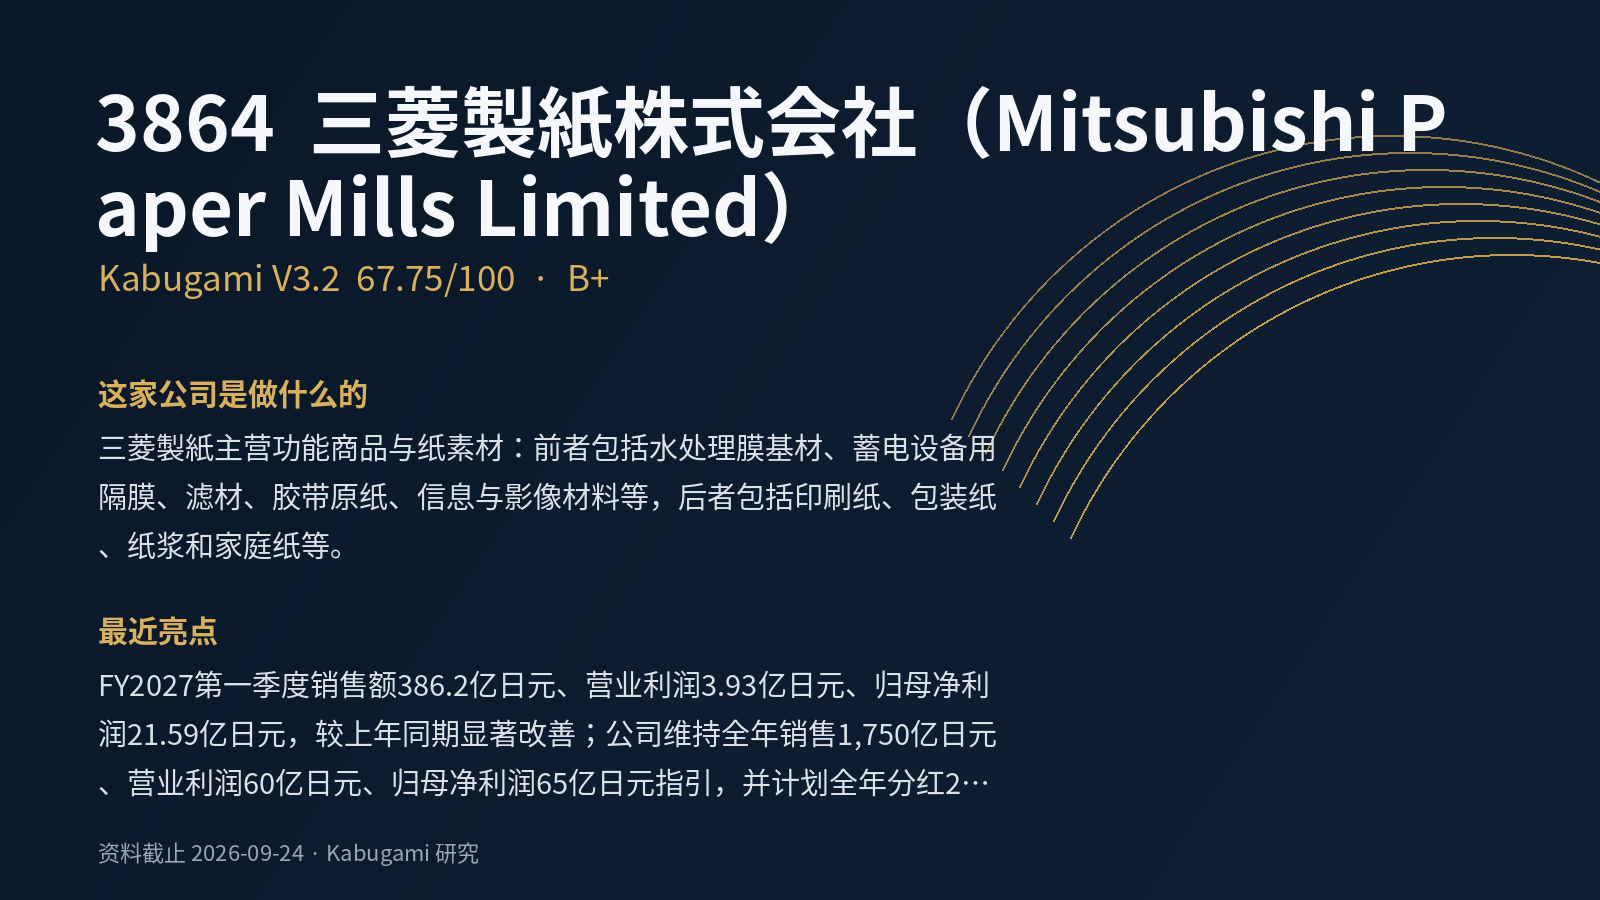 67.75V3.2 · B+
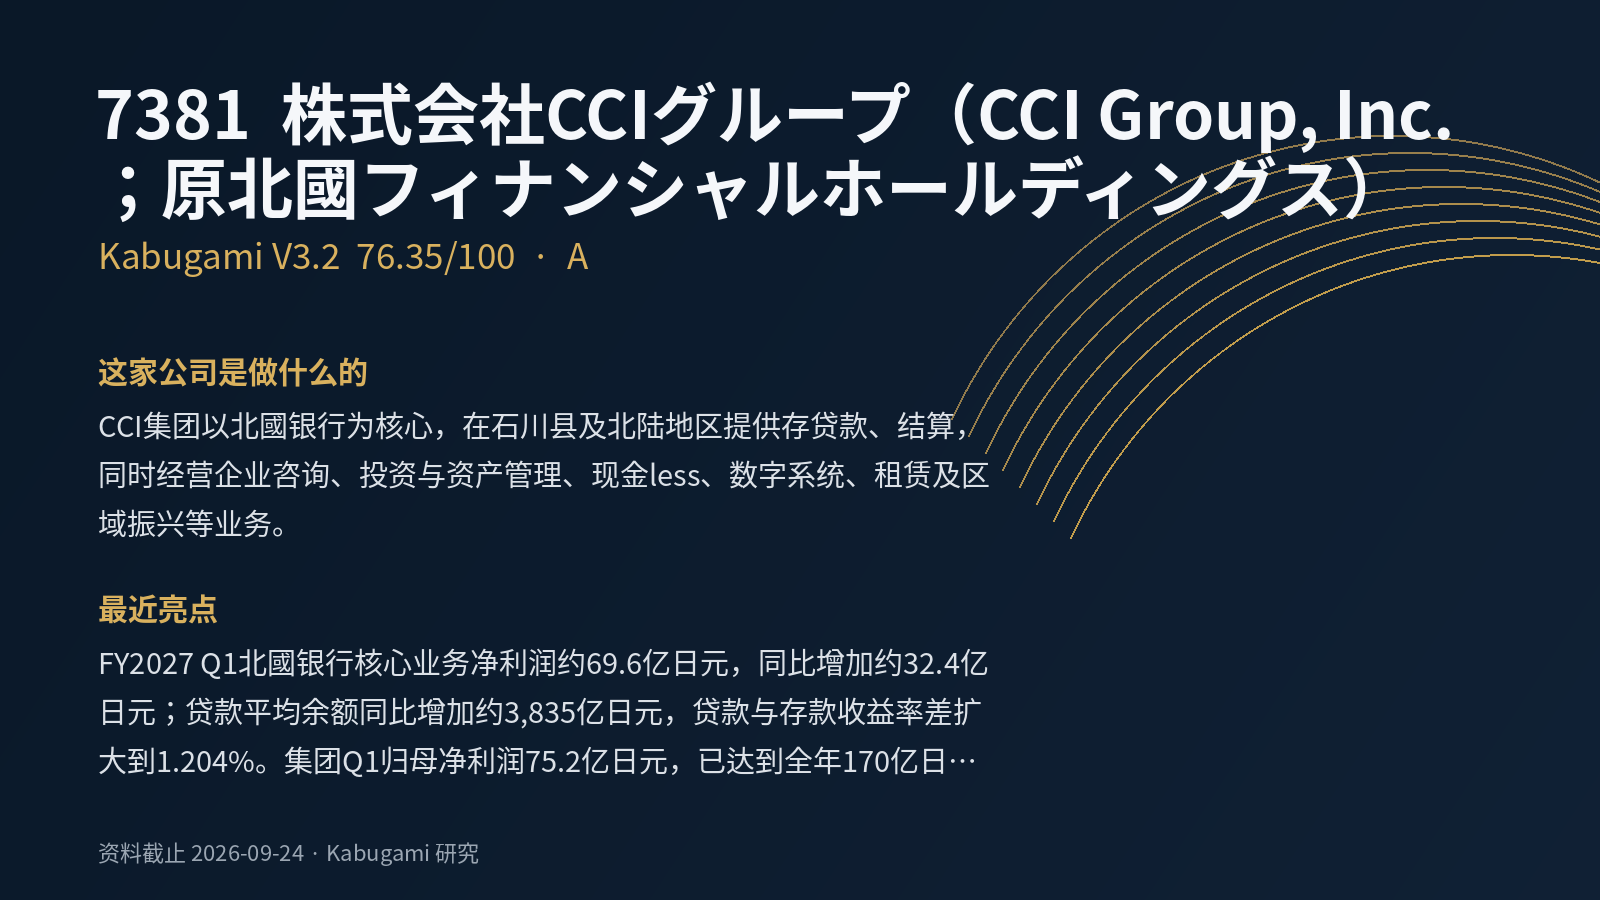 76.35V3.2 · A
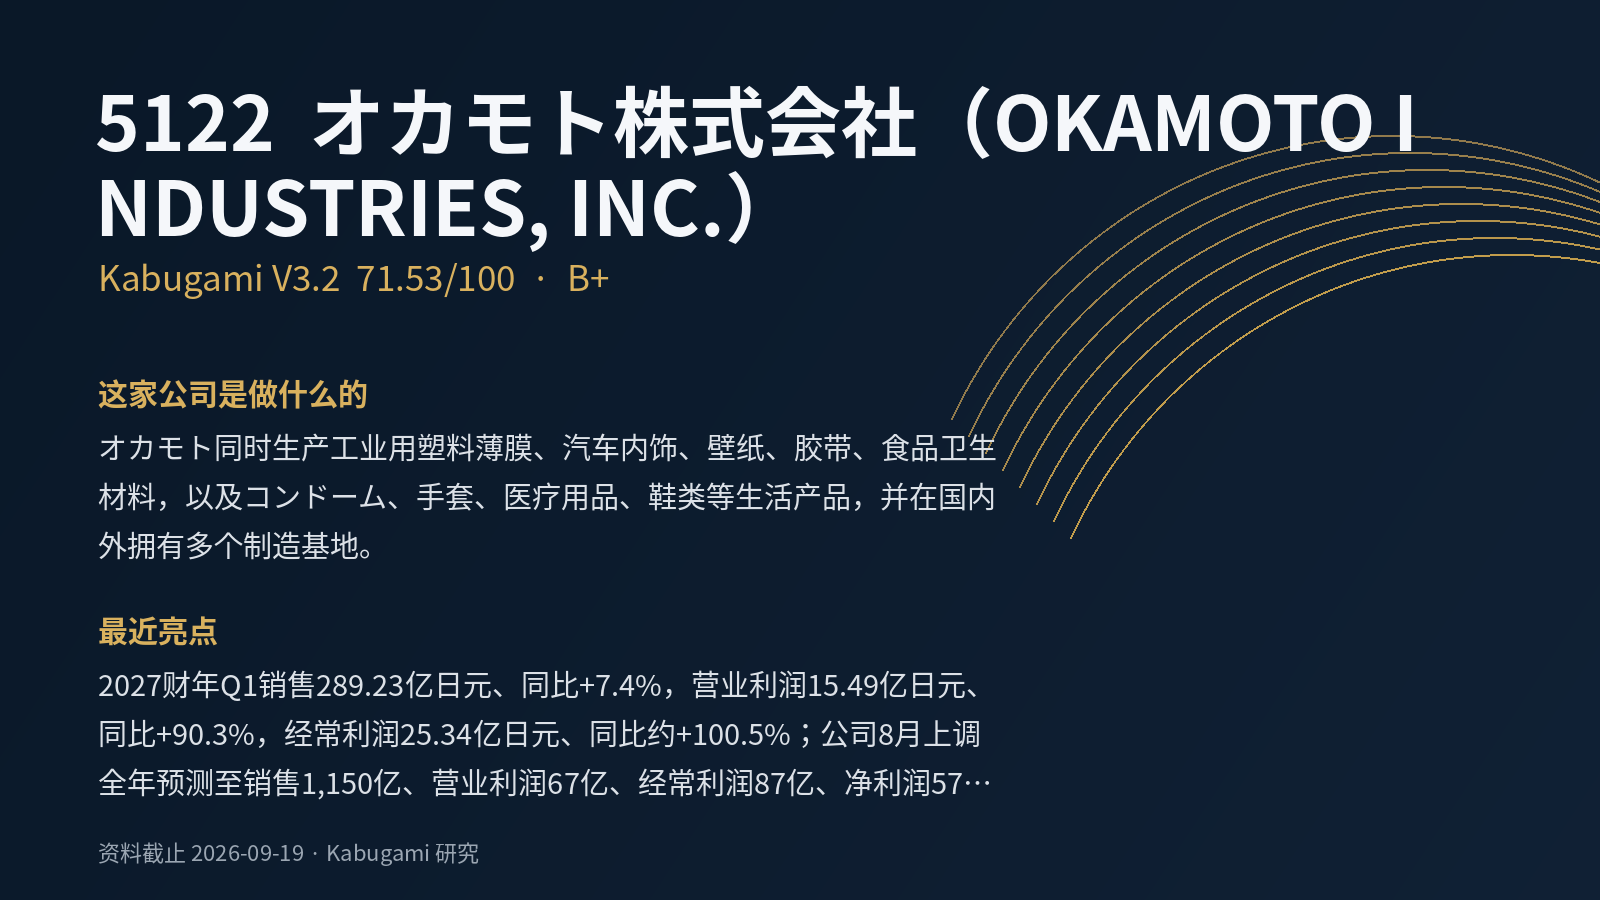 71.53V3.2 · B+
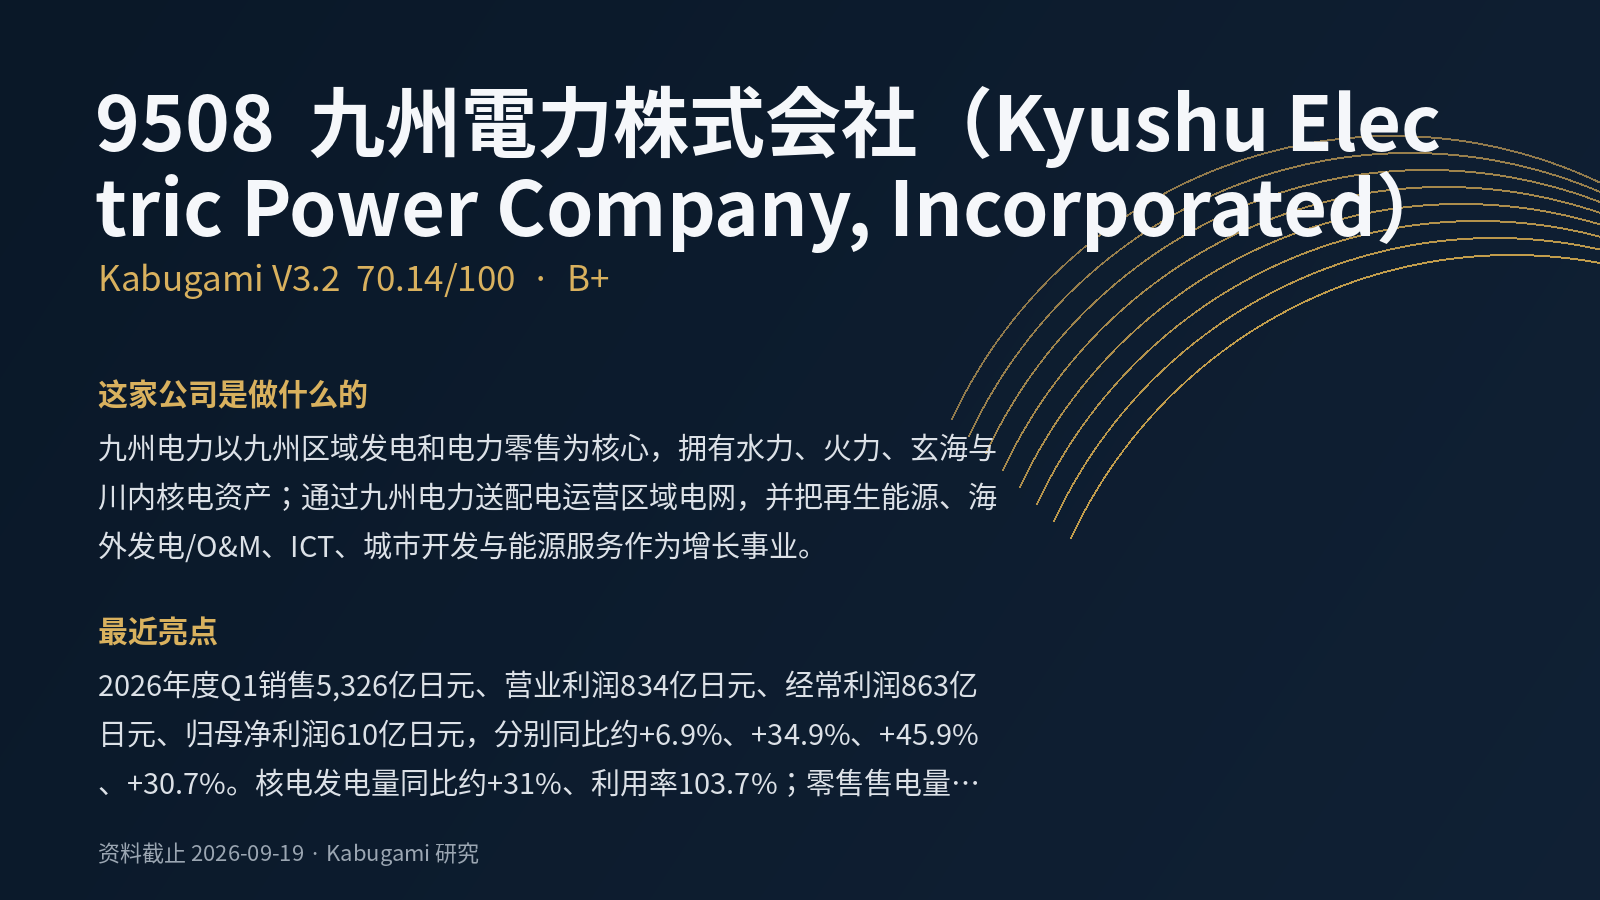 70.14V3.2 · B+
 63.23V3.2 · B
 69.11V3.2 · B+