6748 星和電機|Kabugami完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
日亜鋼業主营高耐腐蚀镀层钢线和特殊钢线,产品用于基础设施、汽车、电力通信等领域;同时生产高强度螺栓及线材深加工产品。
最近亮点:2027财年第一季度销售85.24亿日元、+3.6%,营业利润3.55亿、+62.5%。普通线材营业利润由约0.06亿升至0.43亿,特殊线材由1.40亿升至2.45亿;真正增长来自售价改善和加工价差恢复,而不是销量暴增。
公司称三元合金镀层“タフガード”系列耐腐蚀能力达到传统镀锌产品的10倍以上,可降低客户长期更换和维修成本;普通线材和高强度螺栓具备日本东西两地生产基地与战略库存,交货能力较强。股东权益比率约73%,市净率约0.33倍,并持续回购股份。
2026财年特殊线材与普通线材盈利改善,但螺栓业务营业利润同比-63.3%;2027财年全年营业利润只预测14.5亿、同比+1.3%,说明第一季度强劲没有被管理层直接外推全年。集团与日本製鉄存在重要原料和技术关系,钢价与采购结构仍决定加工价差。长期净资产收益率仍约2%级。
5658的折价不能只用“钢铁成熟行业”解释。高耐腐蚀材料、深加工和短交货网络提供比普通钢材更好的局部护城河;但公司拥有巨大净资产却长期低净资产收益率,市场因此只给约三分之一账面价值。若价格转嫁和高附加值产品占比提升,把营业利润率稳定在4%以上,同时回购压缩过剩资本,净资产收益率达到5–7%时,重估逻辑会明显增强。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:5658的折价不能只用“钢铁成熟行业”解释。高耐腐蚀材料、深加工和短交货网络提供比普通钢材更好的局部护城河;但公司拥有巨大净资产却长期低净资产收益率,市场因此只给约三分之一账面价值。若价格转嫁和高附加值产品占比提升,把营业利润率稳定在4%以上,同时回购压缩过剩资本,净资产收益率达到5–7%时,重估逻辑会明显增强。
当时判断:5658拥有“强资产负债表+极低PBR+回购”的标准价值股条件,但长期折价的根源是资本回报太低。Q1营业利润率改善是重要正证据;若回购和经营改善一起把ROE抬到5–7%以上,重估逻辑才完整。

 77A
 77.22V3.2 · A
 67B+
 48C
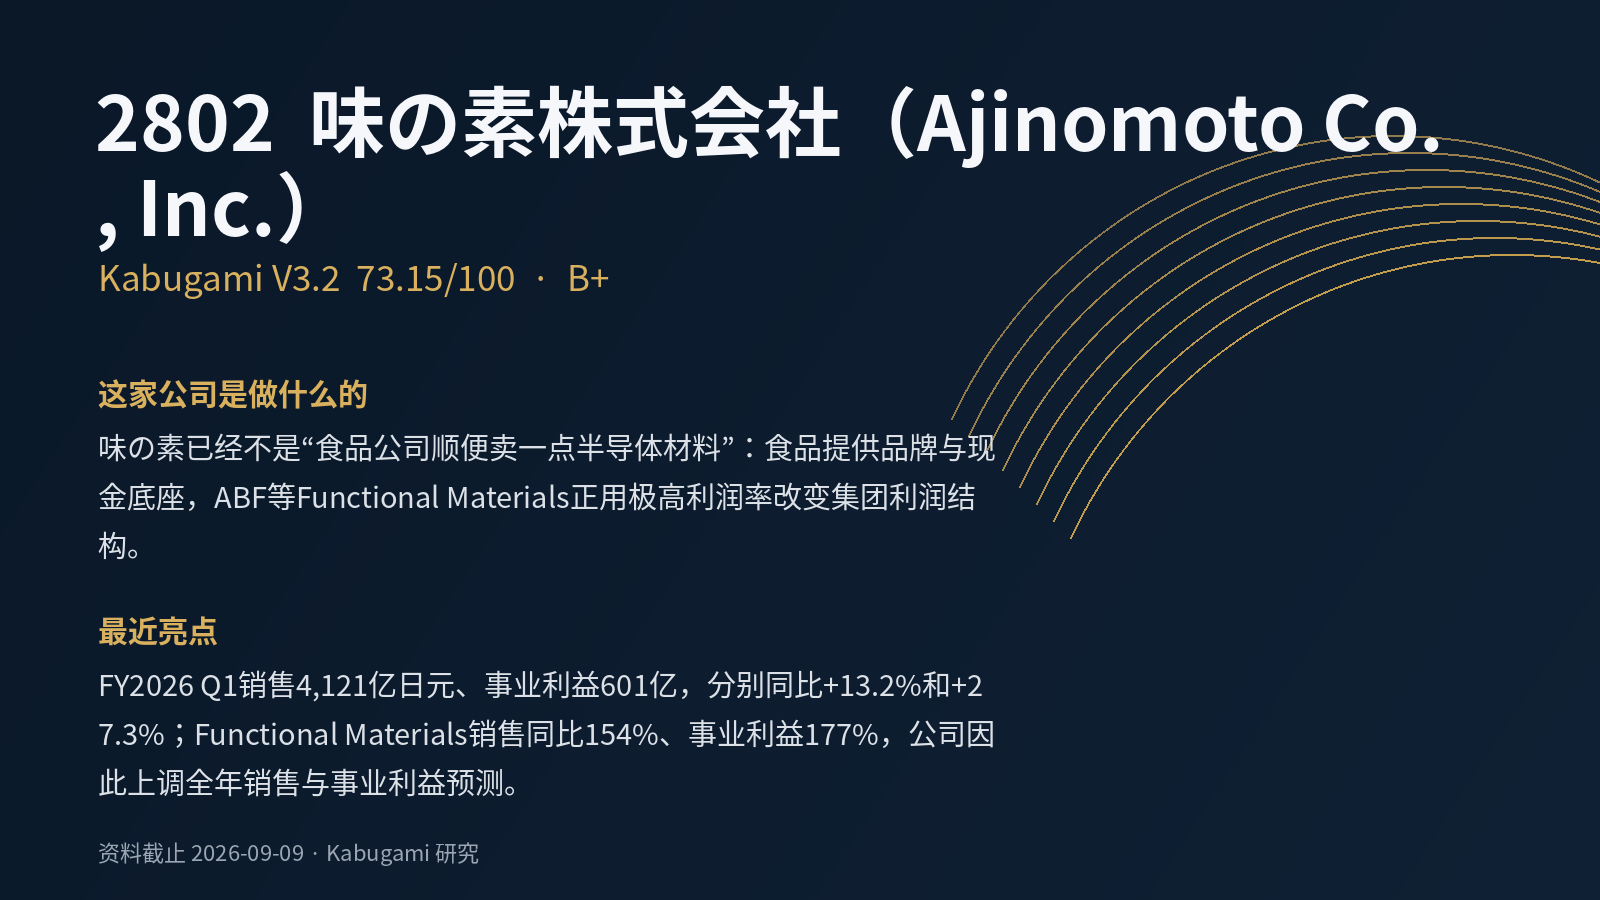 73.15V3.2 · B+
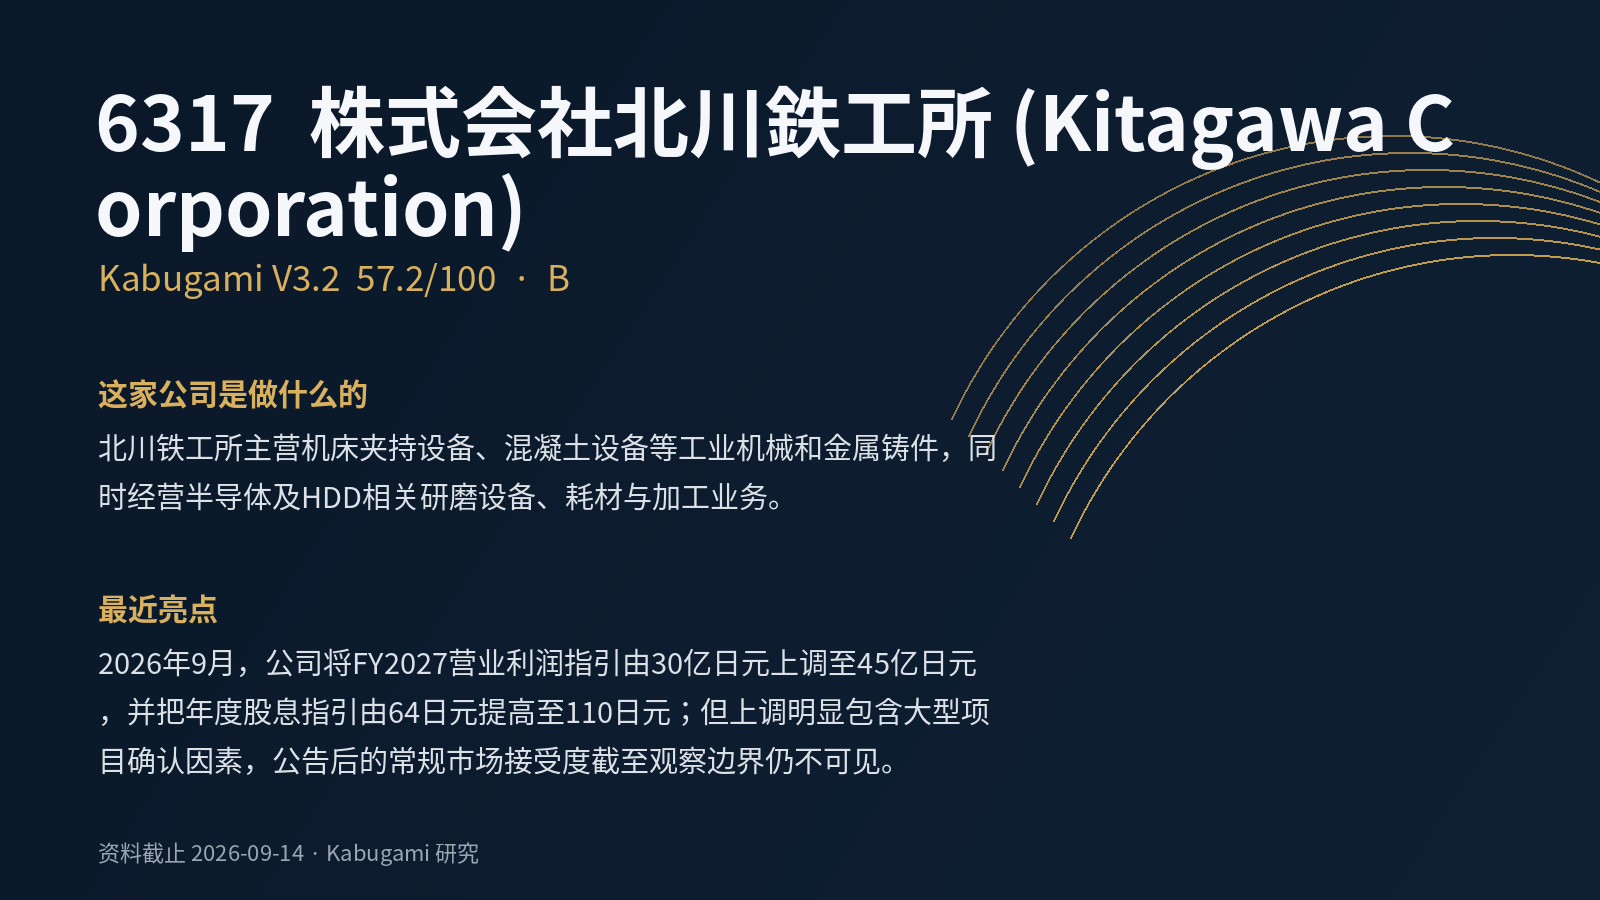 57.2V3.2 · B