7776 CellSeed Inc.(株式会社セルシード)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
エフオン经营白河、日田、丰后大野、壬生、新宫五座木质生物质电站,同时通过山林业务组织木质燃料,通过省能源支援服务参与客户侧节能,并向高压/特别高压法人客户销售固定价或市场联动电力及环境价值。
最近亮点:2026财年销售207.37亿日元、同比+17.8%,营业利润4.19亿日元、同比-68.2%,经常利润16.72亿日元、同比+51.6%,归母净利润11.98亿日元、同比+69.7%。经常利润中包含10.10亿日元电力先物/衍生品评价益,另有3.97亿日元已实现电力期货差益。公司预计2027财年销售220亿日元、营业利润18亿日元、经常利润18亿日元、归母净利润13亿日元。
五座木质生物质电站构成真实资产基础;2026财年白河、日田、丰后大野、壬生设备利用率约94%—96%,新宫也恢复到77.8%。经营现金流28.24亿日元、自己资本比率44.2%,长期借款从199.26亿降到184.34亿。电力零售外部销售快速扩大,并已经同时提供固定价格和市场联动合同及环境价值电力。
木质燃料约占五座电站费用六成,燃料集荷、灰处理和维修费用直接决定发电利润;新宫曾因燃料不足持续出力抑制。2026财年电力零售因固定价格型合同增加,在4—6月JEPX价格上升时全年分部亏损2.89亿日元;虽然期货实现差益后经济结果改善,但会计与实际合同风险错位使报表波动大。日本テクノ持股32.58%、属于“其他关联公司”,同时也是电力零售相关产业方,治理与竞争/协同边界需要持续观察。
エフオン的真正投资价值不在“再生能源”标签,而在能否把木材资源、燃料集荷、五座电站的高设备利用率和电力零售组合成稳定现金回报。Power44专项确认零售业务已经从边缘业务扩大为2026财年73.32亿日元外部销售,并且公司用电力期货对固定价合同进行风险管理;问题是2026财年零售仍亏损、发电本业也受维修/灰处理/燃料不足挤压,利润质量因此明显弱于经常利润表面数字。当前B+来自极低估值、资产负债表改善、五电站/林业体系和本业恢复潜力;要升级为更高质量,需要营业利润而不是衍生品估值来证明盈利。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:エフオン的真正投资价值不在“再生能源”标签,而在能否把木材资源、燃料集荷、五座电站的高设备利用率和电力零售组合成稳定现金回报。Power44专项确认零售业务已经从边缘业务扩大为2026财年73.32亿日元外部销售,并且公司用电力期货对固定价合同进行风险管理;问题是2026财年零售仍亏损、发电本业也受维修/灰处理/燃料不足挤压,利润质量因此明显弱于经常利润表面数字。当前B+来自极低估值、资产负债表改善、五电站/林业体系和本业恢复潜力;要升级为更高质量,需要营业利润而不是衍生品估值来证明盈利。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

 27.1V3.2 · D
 69.4V3.2 · B+
 74B+
 74.75V3.2 · B+
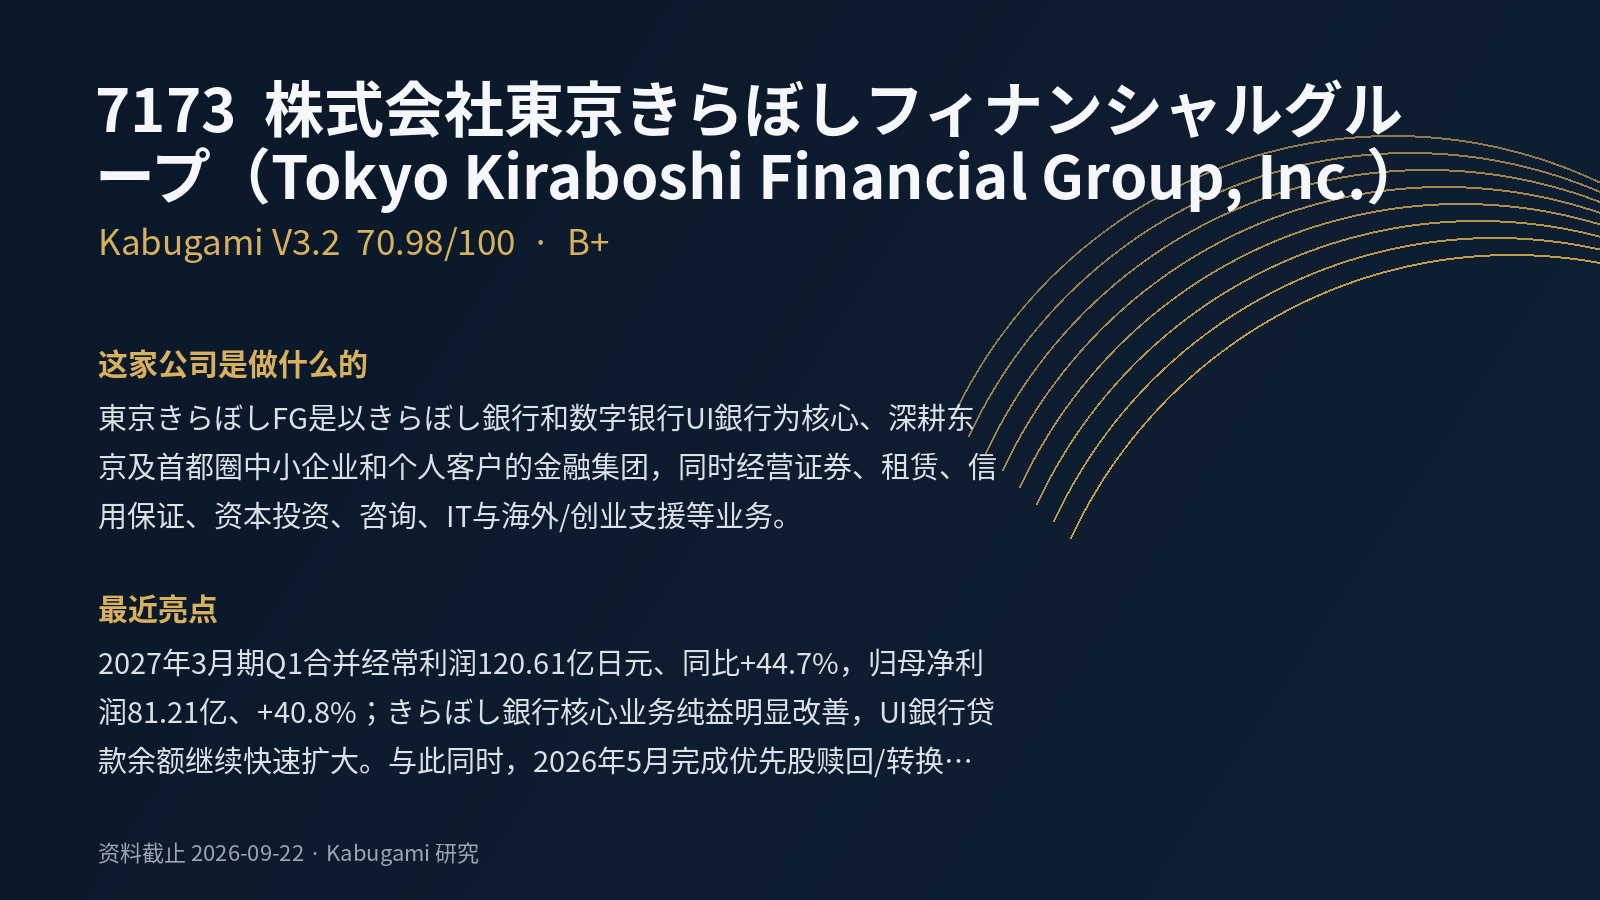 70.98V3.2 · B+
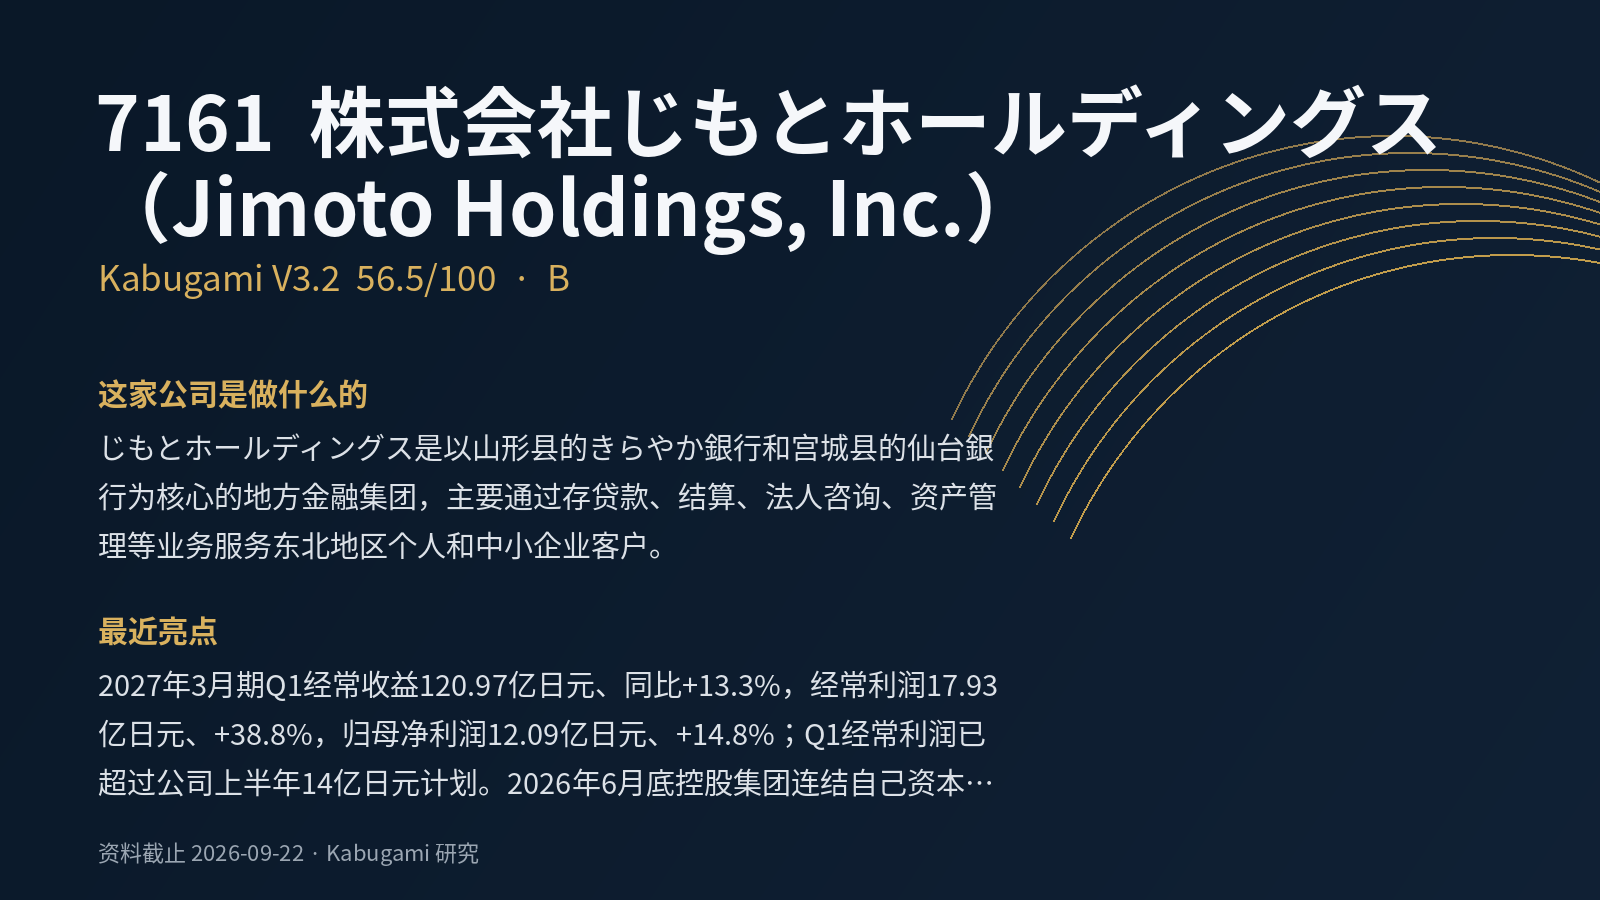 56.5V3.2 · B