8230 はせがわ|Kabugami完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
四国电力主营发电和电力零售,拥有水力、火力和伊方核电资产;同时通过四国电力送配电经营四国区域输配电网络,并经营信息通信、能源服务、工程和海外能源等业务。
最近亮点:2026年度Q1销售1,822亿日元、同比+3.8%,营业利润235亿日元、同比+3.8%,经常利润269亿日元、同比+19.0%,归母净利润197亿日元、同比+29.1%。伊方3号机继续满负荷级运行,自营水力发电量同比+29.8%;另一方面零售售电量同比-6.6%,批发售电量同比+25.7%,利润改善与销量结构变化同时发生。
四国区域发电、零售与送配电基础设施形成真实区域壁垒;伊方3号机是高价值低边际成本电源,2026年度公司预计利用率约91%;中期计划给出ROIC 3.5%以上、ROE 8%以上、自己资本比率最低25%的明确资本约束;DOE 2.5%与连续股份回购提高了股东回报纪律。
FY2025经营现金流约822亿日元、投资现金流约-1,500亿日元,简单自由现金流为负;Q1末社债及借款约9,347亿日元。零售端并非垄断,Q1零售量和收入分别同比-6.6%和-9.1%;伊方3号机单一核电机组集中度高;2026年9月四国电力送配电因员工铁塔坠落死亡事件成立第三方委员会,职场环境、指导情况、安全配虑义务等仍待独立调查结论。
四国电力已经不是“低PBR公用事业”一句话可以概括的公司。当前股东价值由四个系统共同决定:伊方3号机能否稳定降低供电成本、区域零售客户能否在自由化竞争中留下正毛利、受监管电网能否在成本上升后获得可持续回报、以及高资本开支下现金能否真正留给股东。2026年度Q1利润改善是真实的,但公司全年经常利润仍指引400亿日元,明显低于2025年度678亿日元;零售量下降、批发量上升说明利润结构仍在变化。当前B+来自区域资产壁垒、核电运行、资本政策和技术结构明显改善;没有更高,是因为现金转化、零售增长、单机核电风险、送配电监管波动和治理调查都仍有实质性未决条件,而股价已经大幅提前重估。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:四国电力已经不是“低PBR公用事业”一句话可以概括的公司。当前股东价值由四个系统共同决定:伊方3号机能否稳定降低供电成本、区域零售客户能否在自由化竞争中留下正毛利、受监管电网能否在成本上升后获得可持续回报、以及高资本开支下现金能否真正留给股东。2026年度Q1利润改善是真实的,但公司全年经常利润仍指引400亿日元,明显低于2025年度678亿日元;零售量下降、批发量上升说明利润结构仍在变化。当前B+来自区域资产壁垒、核电运行、资本政策和技术结构明显改善;没有更高,是因为现金转化、零售增长、单机核电风险、送配电监管波动和治理调查都仍有实质性未决条件,而股价已经大幅提前重估。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究


 67B+
 70.18V3.2 · B+
 70.7V3.2 · B+
 67.65V3.2 · B+
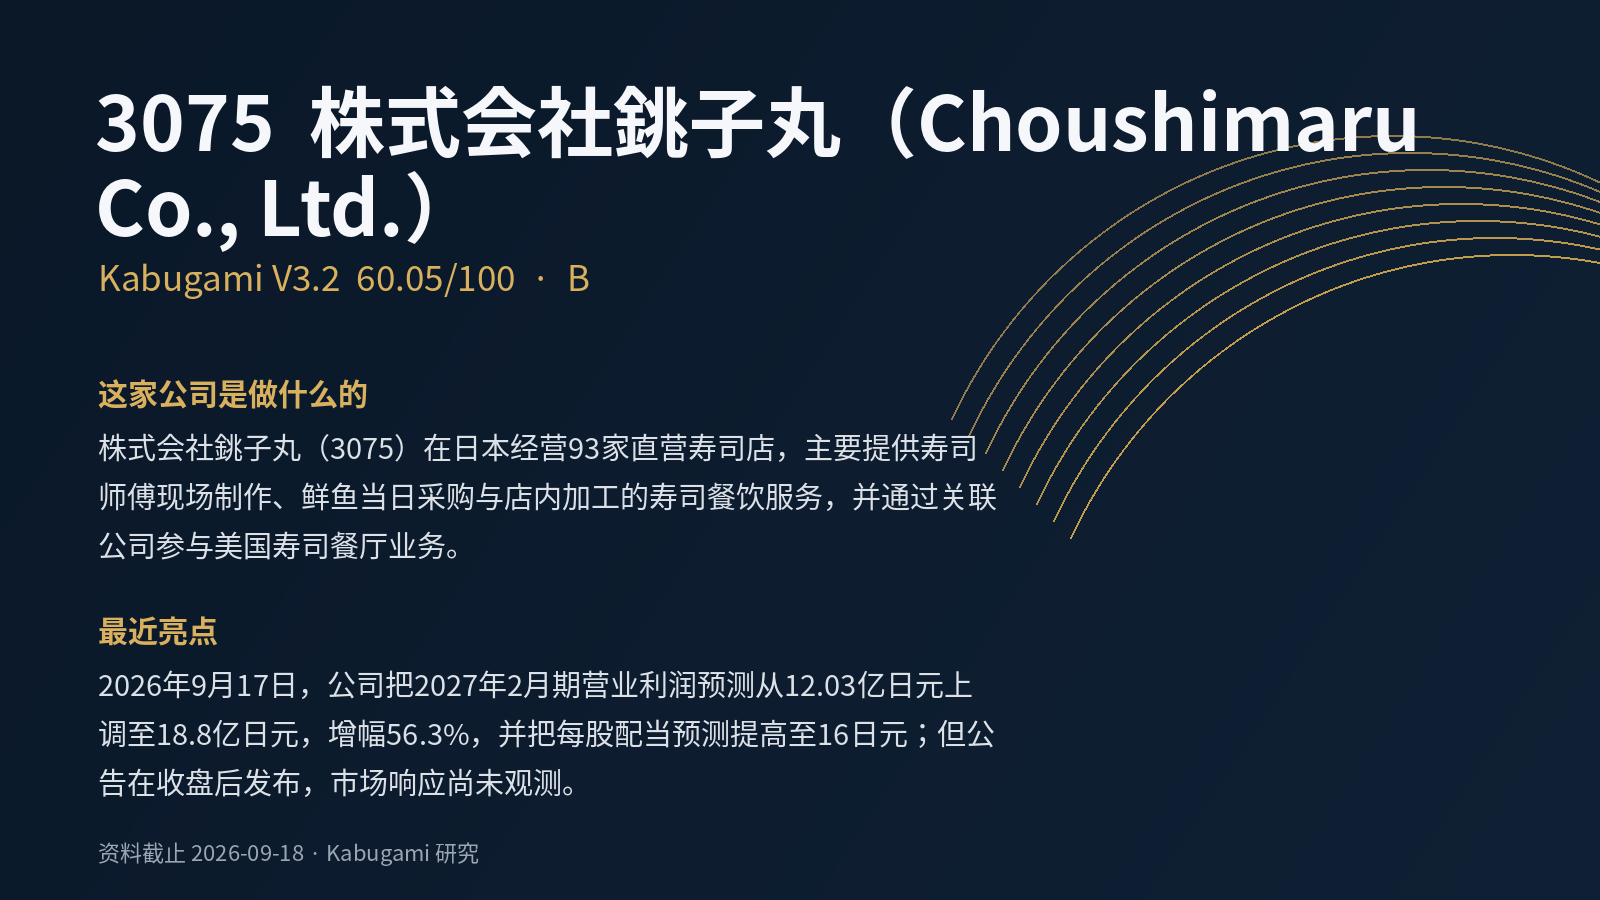 60.05V3.2 · B
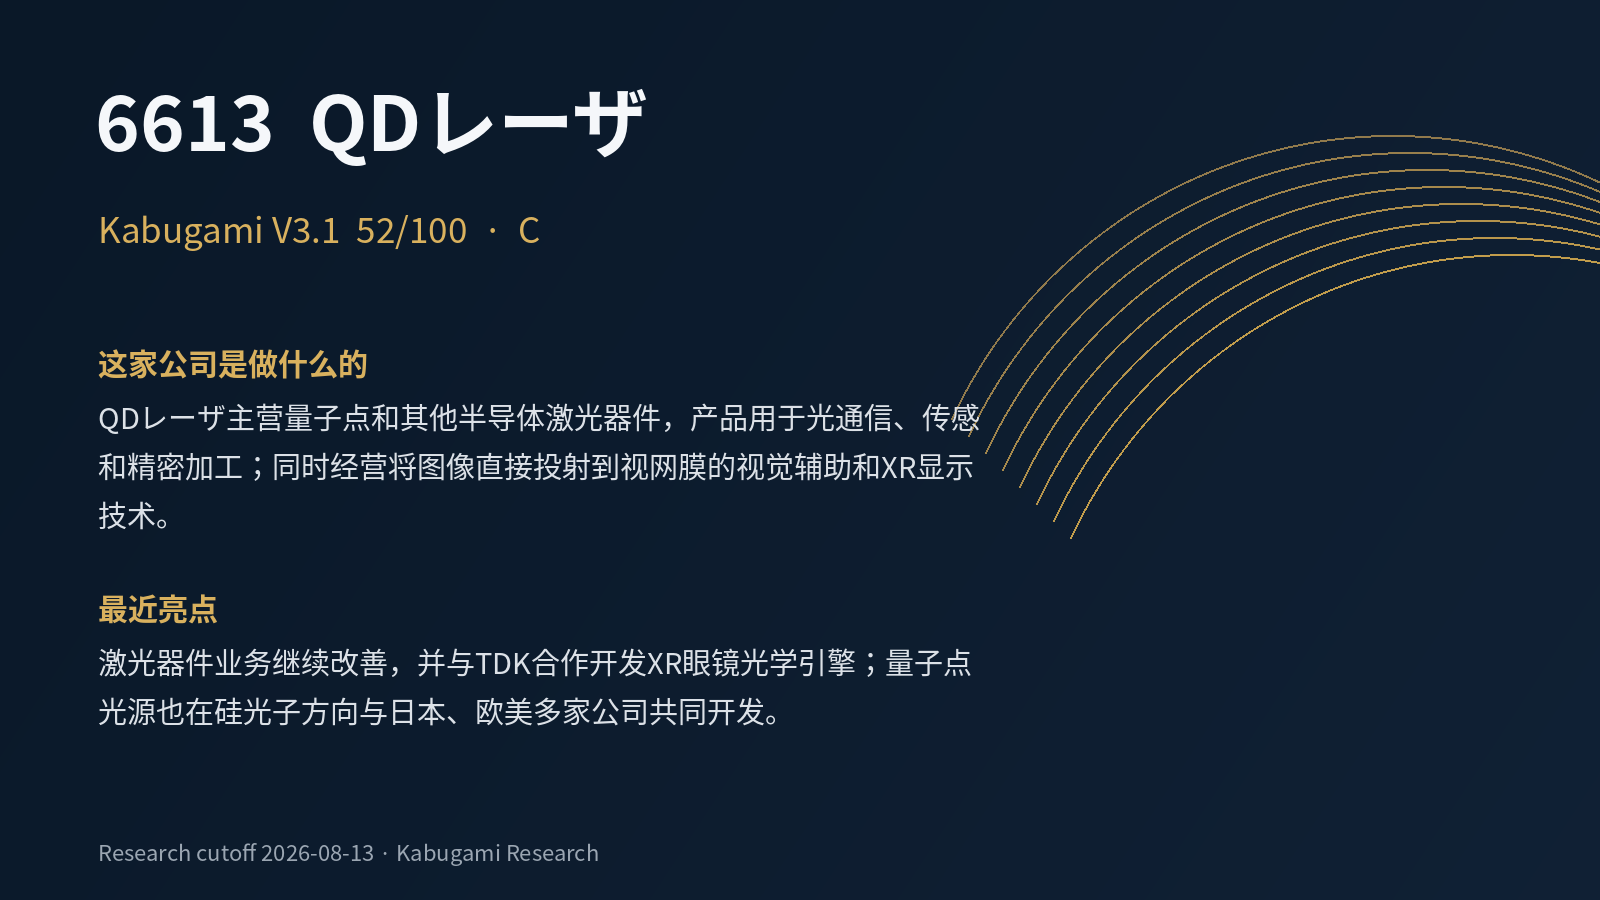 52C