7980 株式会社重松製作所(SHIGEMATSU WORKS CO., LTD.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
横浜フィナンシャルグループ以横浜銀行、東日本銀行、神奈川銀行为核心,为神奈川和东京的企业与个人提供存款、贷款、结算和资产管理服务,并通过L&F资产金融、租赁、证券、AI/金融科技等业务扩展综合金融功能。
最近亮点:FY2026归母净利润1,065亿日元、ROE 7.9%均创集团设立以来新高;FY2027公司计划净利润1,290亿日元、ROE 9.0%,Q1净利润320.28亿日元同比+18.4%。日本银行9月18日又决定把政策利率由1.00%提高至1.25%,自9月24日起适用,而公司此前测算1.25%环境可令ROE 11.5%+α进入视野。
最大正面不是一次性政策持股出售,而是贷款利息、净利息收入、贷款增长、客户交易存款、RORA和OHR同时改善。FY2025三家银行合计核心业务净收益约1,696亿日元;集团CET1约11.4%,已进入目标区间,同时维持40%左右累进派息并持续使用回购,资本效率改善具有多条真实传导路径。
当前股价已经显著高于历史低PBR时代,估值对高ROE持续性要求很高;利率越高,贷款与证券收益提高,但存款beta、客户价格竞争和借款人信用成本也会一起上升。集团还在扩大非银、AI与租赁投资,PMI和资本消耗需要验证;政策持股市值占净资产18.3%,距离2030年低于10%的目标仍有明显距离。
这已经不再是一只“低PBR等待正常化”的传统地银股,而是东京—神奈川优质存款与贷款底盘、利率正常化、综合金融扩张和积极资本回报共同驱动的高质量区域金融集团。基本面方向仍然向上,且9月18日新一轮加息为资产端重定价提供进一步顺风;但股价从2020年256日元低点迁移到接近2,000日元的新高区域后,当前投资问题已从“经营能不能变好”切换为“ROE能否在存款成本与信用成本抬升后长期维持10%—12%,从而消化约1.5倍PBR”。当前A评级代表质量和结构较强,不代表当前价格仍有厚安全边际。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:这已经不再是一只“低PBR等待正常化”的传统地银股,而是东京—神奈川优质存款与贷款底盘、利率正常化、综合金融扩张和积极资本回报共同驱动的高质量区域金融集团。基本面方向仍然向上,且9月18日新一轮加息为资产端重定价提供进一步顺风;但股价从2020年256日元低点迁移到接近2,000日元的新高区域后,当前投资问题已从“经营能不能变好”切换为“ROE能否在存款成本与信用成本抬升后长期维持10%—12%,从而消化约1.5倍PBR”。当前A评级代表质量和结构较强,不代表当前价格仍有厚安全边际。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/23研究

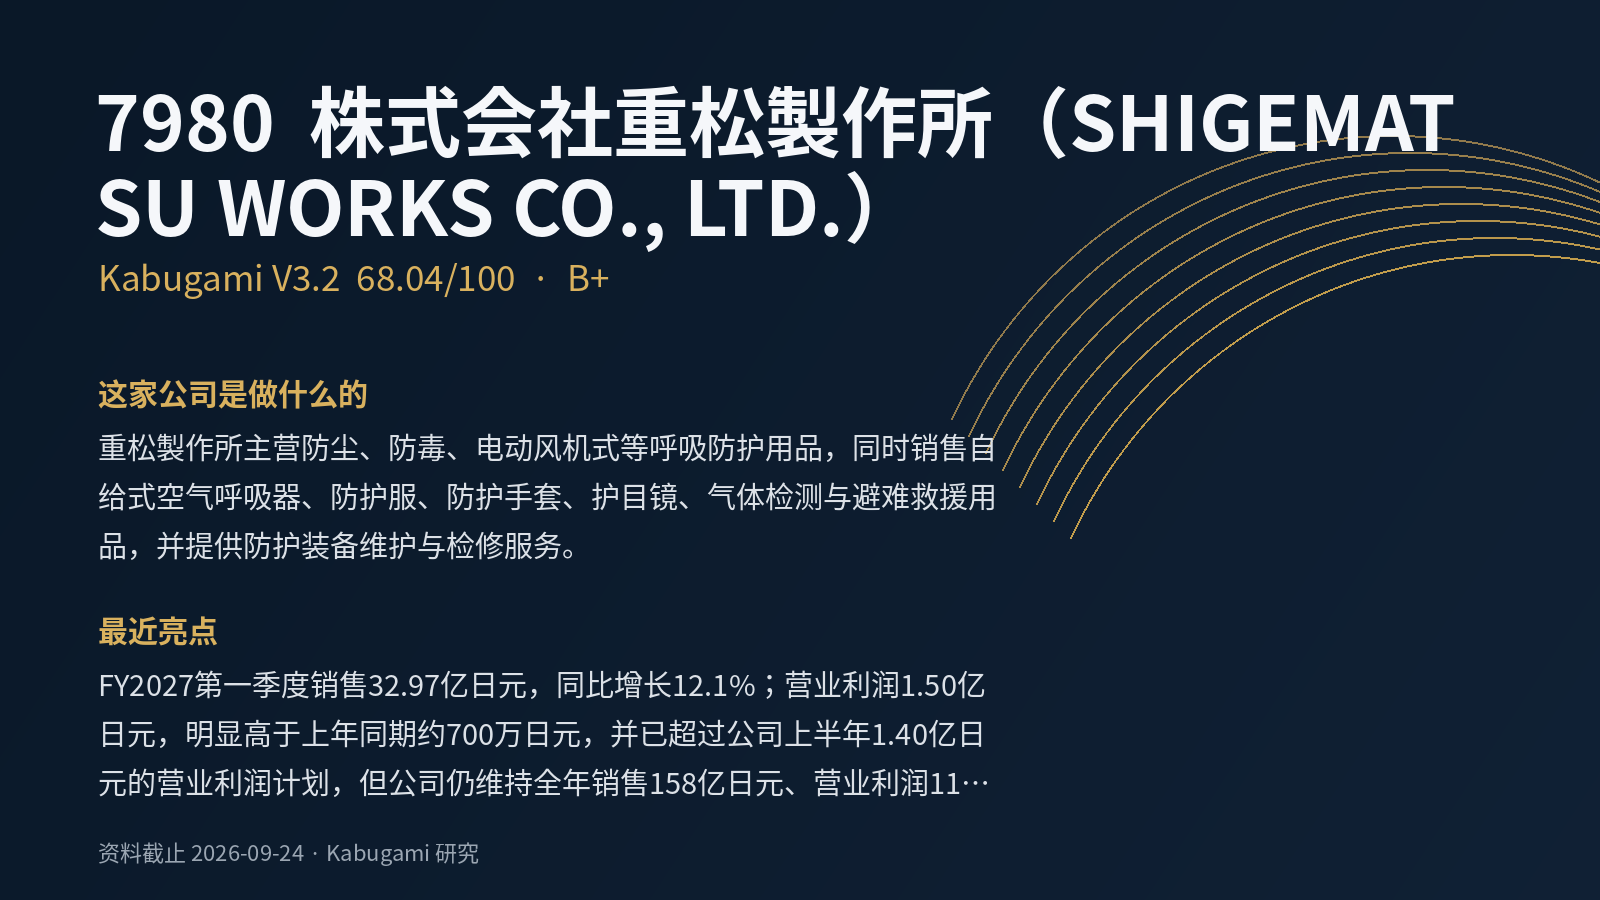 68.04V3.2 · B+
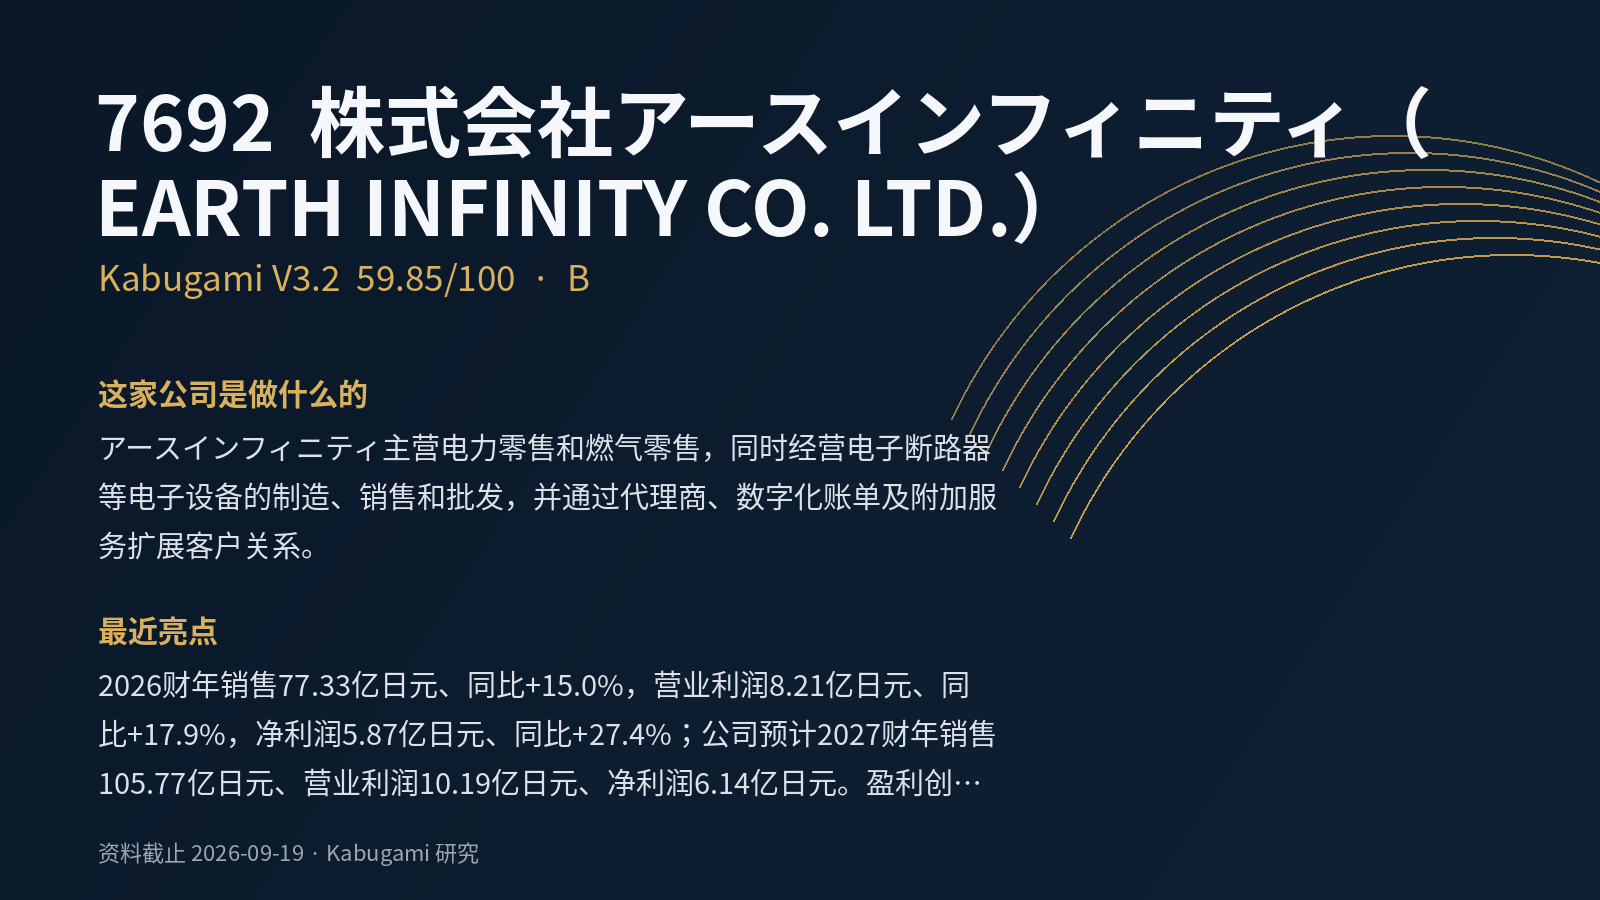 59.85V3.2 · B
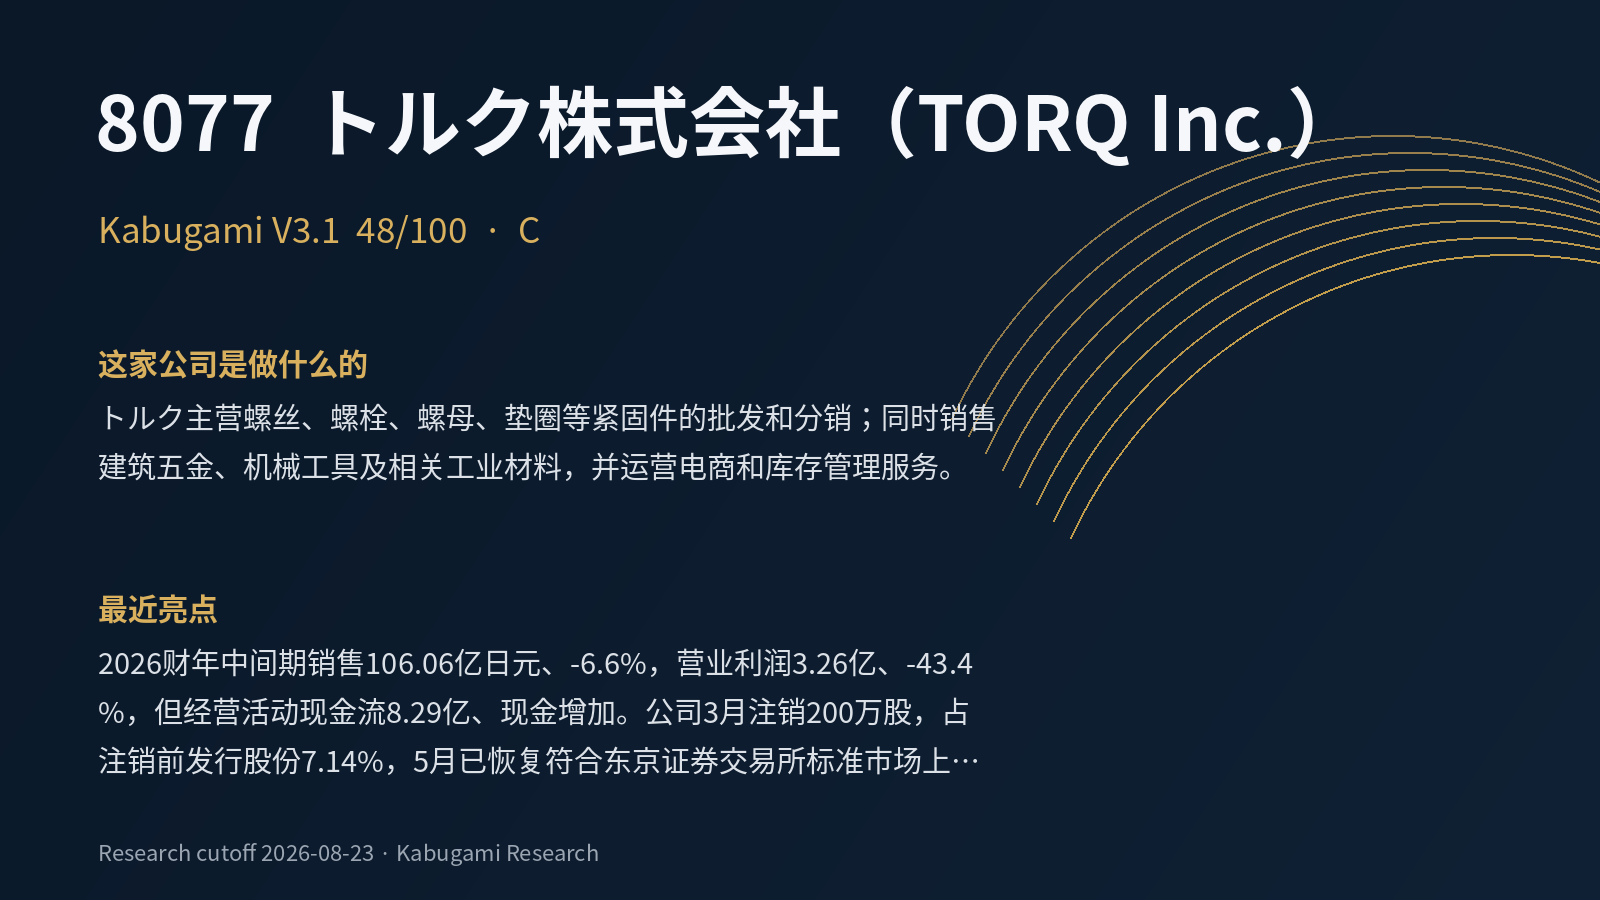 48C
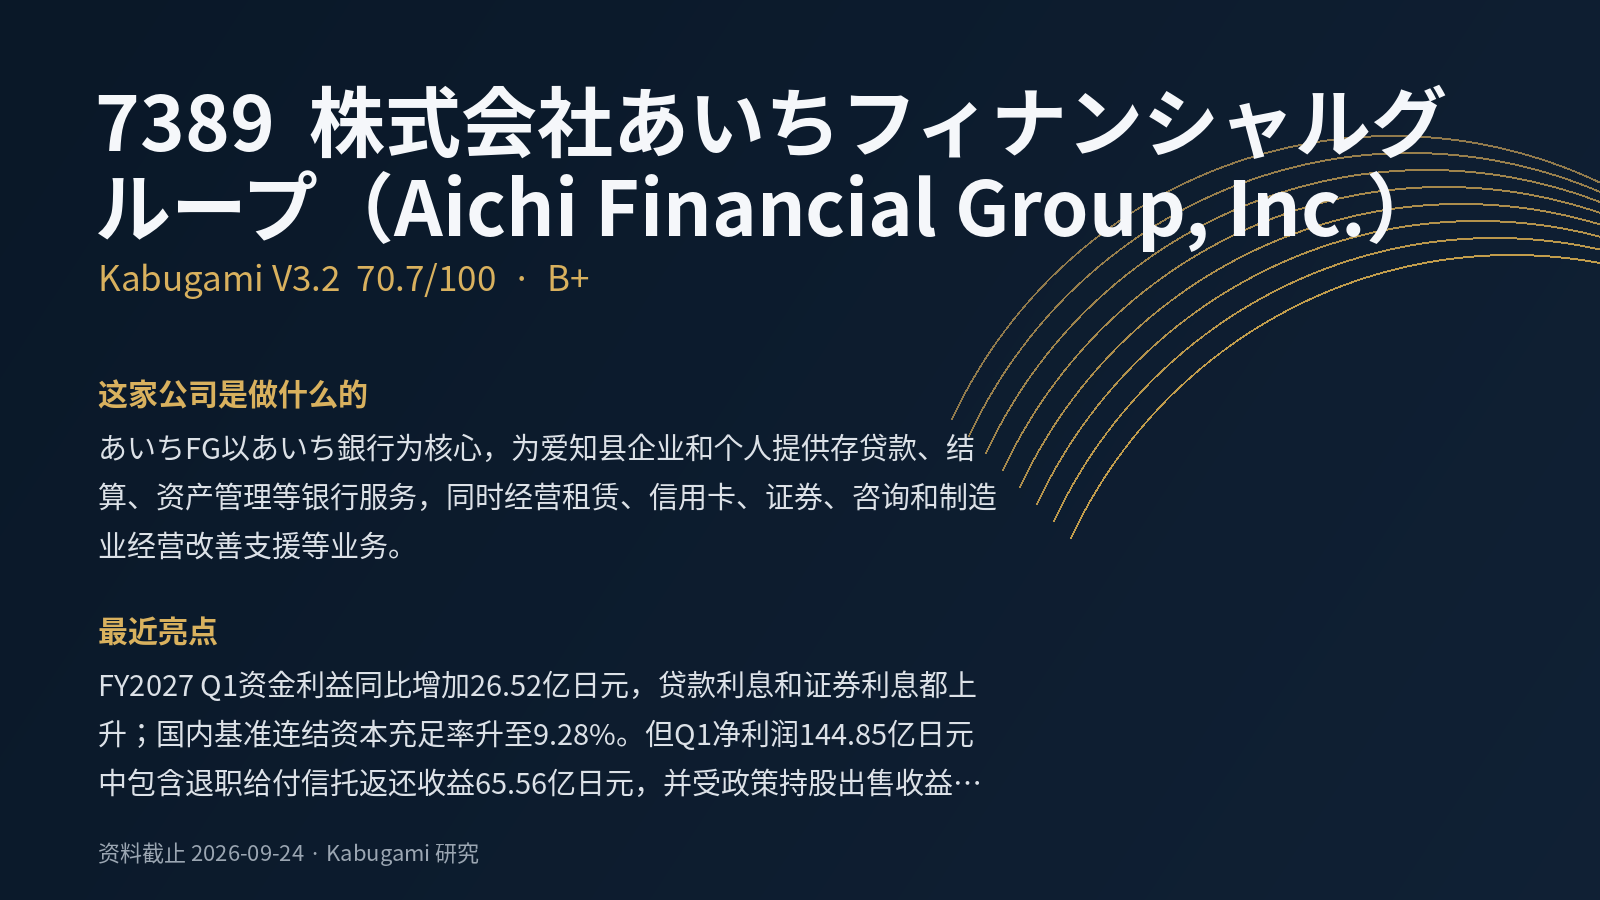 70.7V3.2 · B+
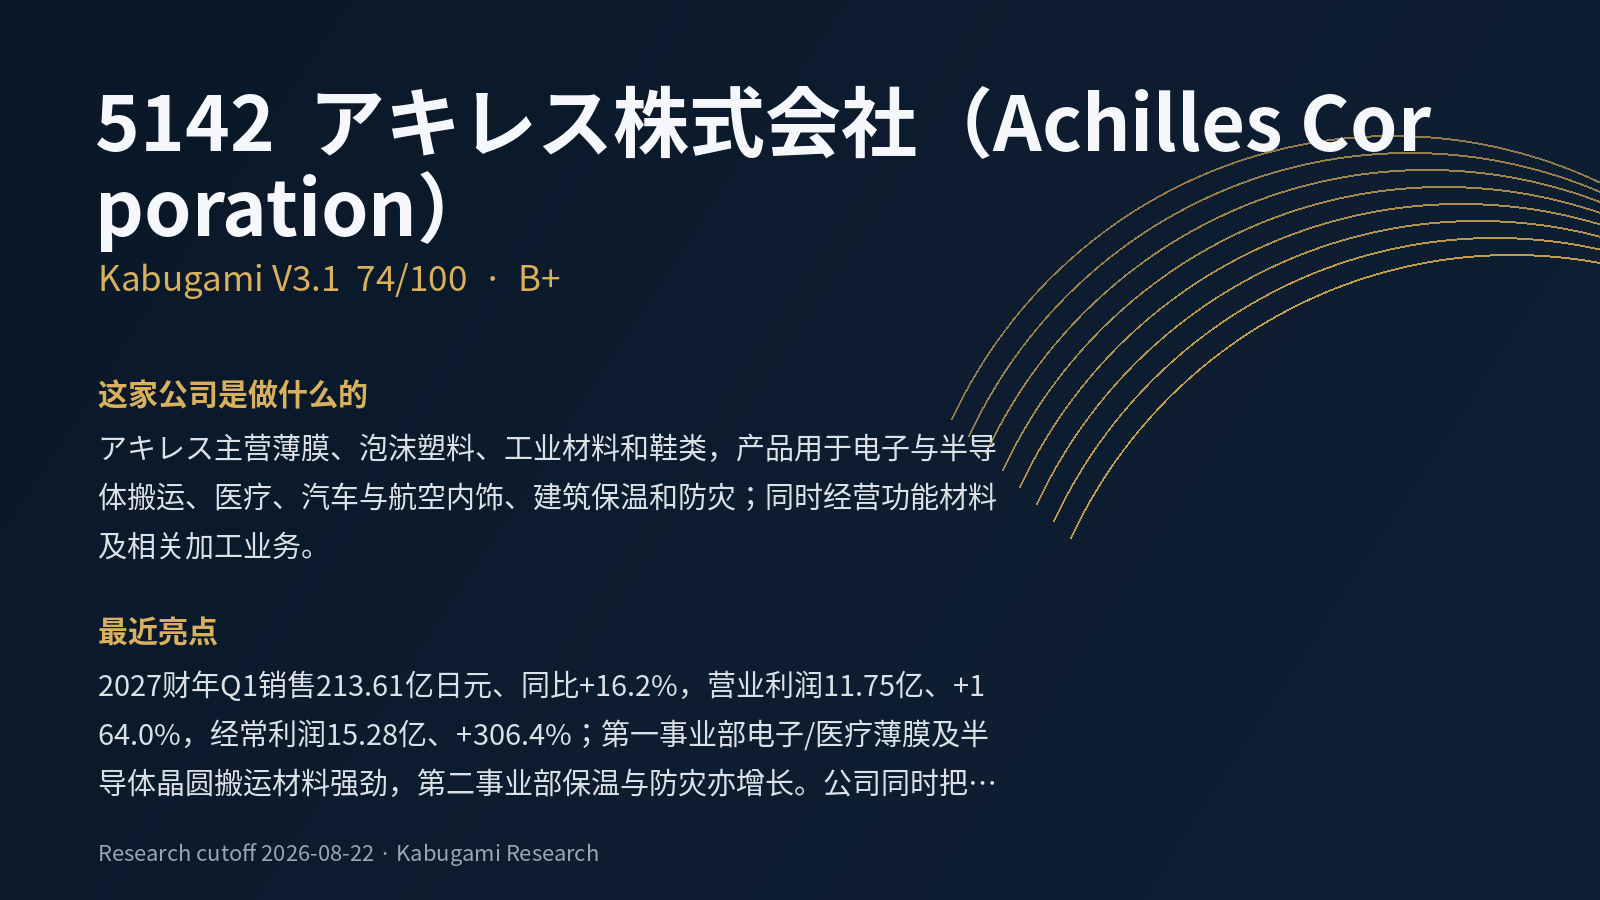 74B+
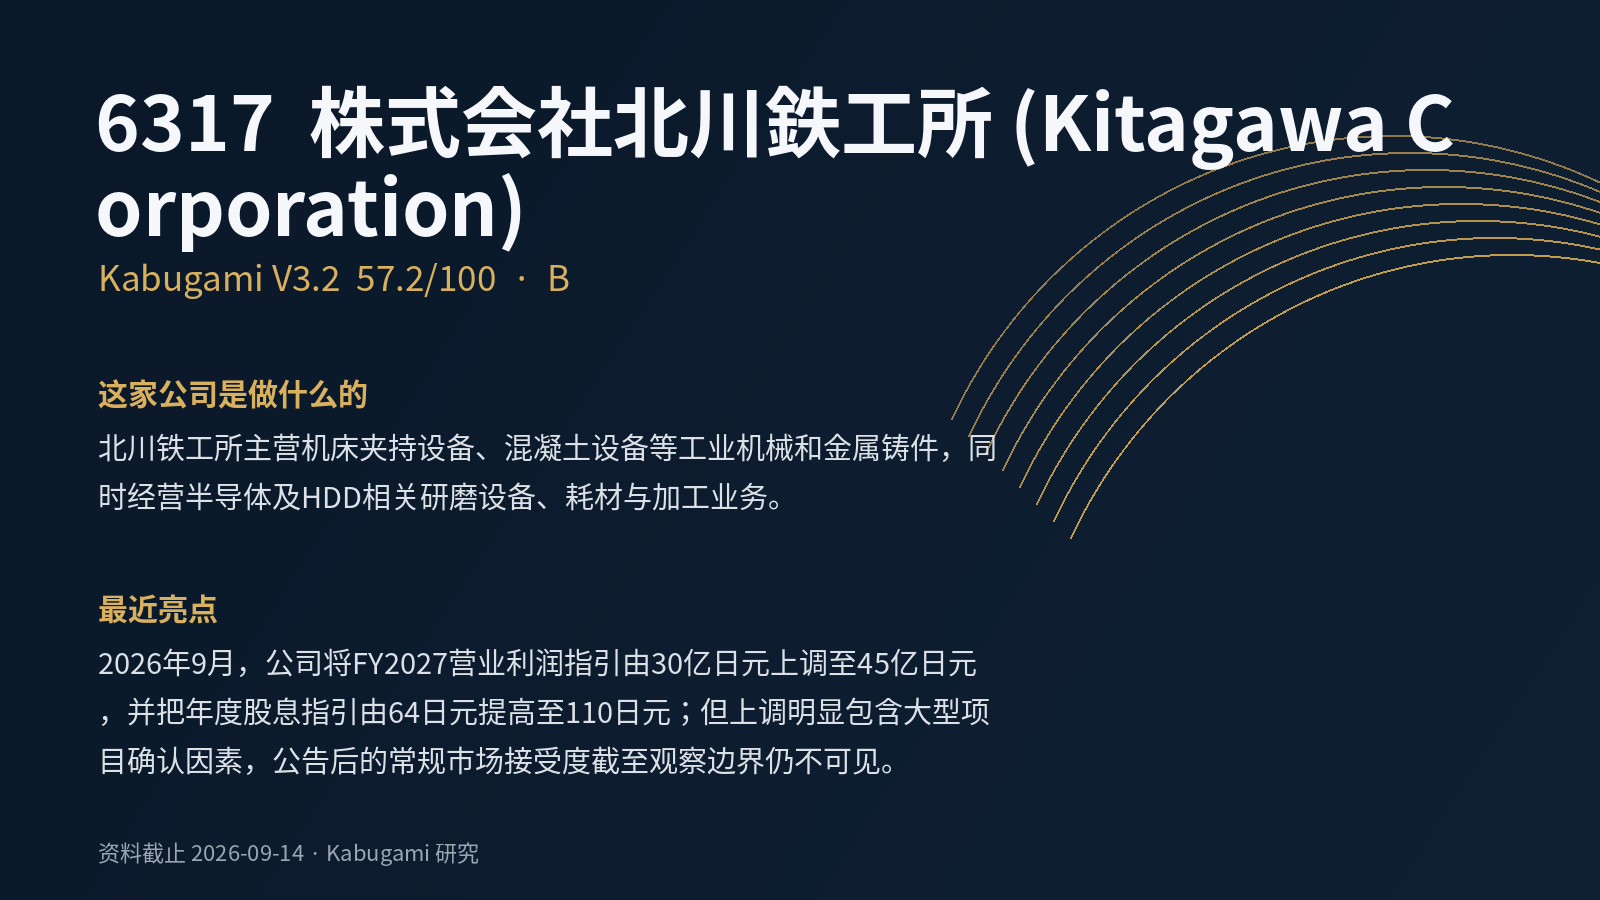 57.2V3.2 · B