1662 石油資源開発株式会社(Japan Petroleum Exploration Co., Ltd. / JAPEX)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
东北银行是一家规模较小、以岩手县中小企业与个人客户为核心的地方银行,真正的投资逻辑不是“规模会变大”,而是能否用利率正常化、关系型金融和费用效率,把ROE从约5%推到更高平台,同时让0.5倍附近PBR逐步修复。
最近亮点:FY2027 Q1连结经常收益52.41亿日元、经常利润9.06亿日元、归母净利润6.29亿日元,同比+22.9%、+5.3%、+5.5%;单体核心业务纯益同比增长约26%,通期经常利润预测25亿日元、净利润16亿日元维持不变。
第2次中期经营计划把2028年3月期净利润20亿日元、客户服务等利益20亿日元、自己资本比率8.5%以上、存款1万亿日元、贷款7,500亿日元作为明确目标;Q1贷款利息与核心业务利润改善;估值仍明显低于1倍PBR。
ROE约4.9%,距离8%高效率标准较远;岩手地区人口与企业数量长期下降;银行规模小,收入来源分散度有限;有价证券评价差额和债券损益波动较大;配当长期50日元基本横盘,资本回报还没有形成明显加速。
东北银行是一只“便宜但仍需证明资本效率”的银行。Q1本业改善和低PBR提供下行缓冲,但如果ROE长期停在5%左右,0.47倍PBR未必会快速修复。真正的重估条件,是客户服务等利益、净息差和费用效率共同推动ROE持续上升,同时配当或回购开始更积极。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:东北银行是一只“便宜但仍需证明资本效率”的银行。Q1本业改善和低PBR提供下行缓冲,但如果ROE长期停在5%左右,0.47倍PBR未必会快速修复。真正的重估条件,是客户服务等利益、净息差和费用效率共同推动ROE持续上升,同时配当或回购开始更积极。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/28研究

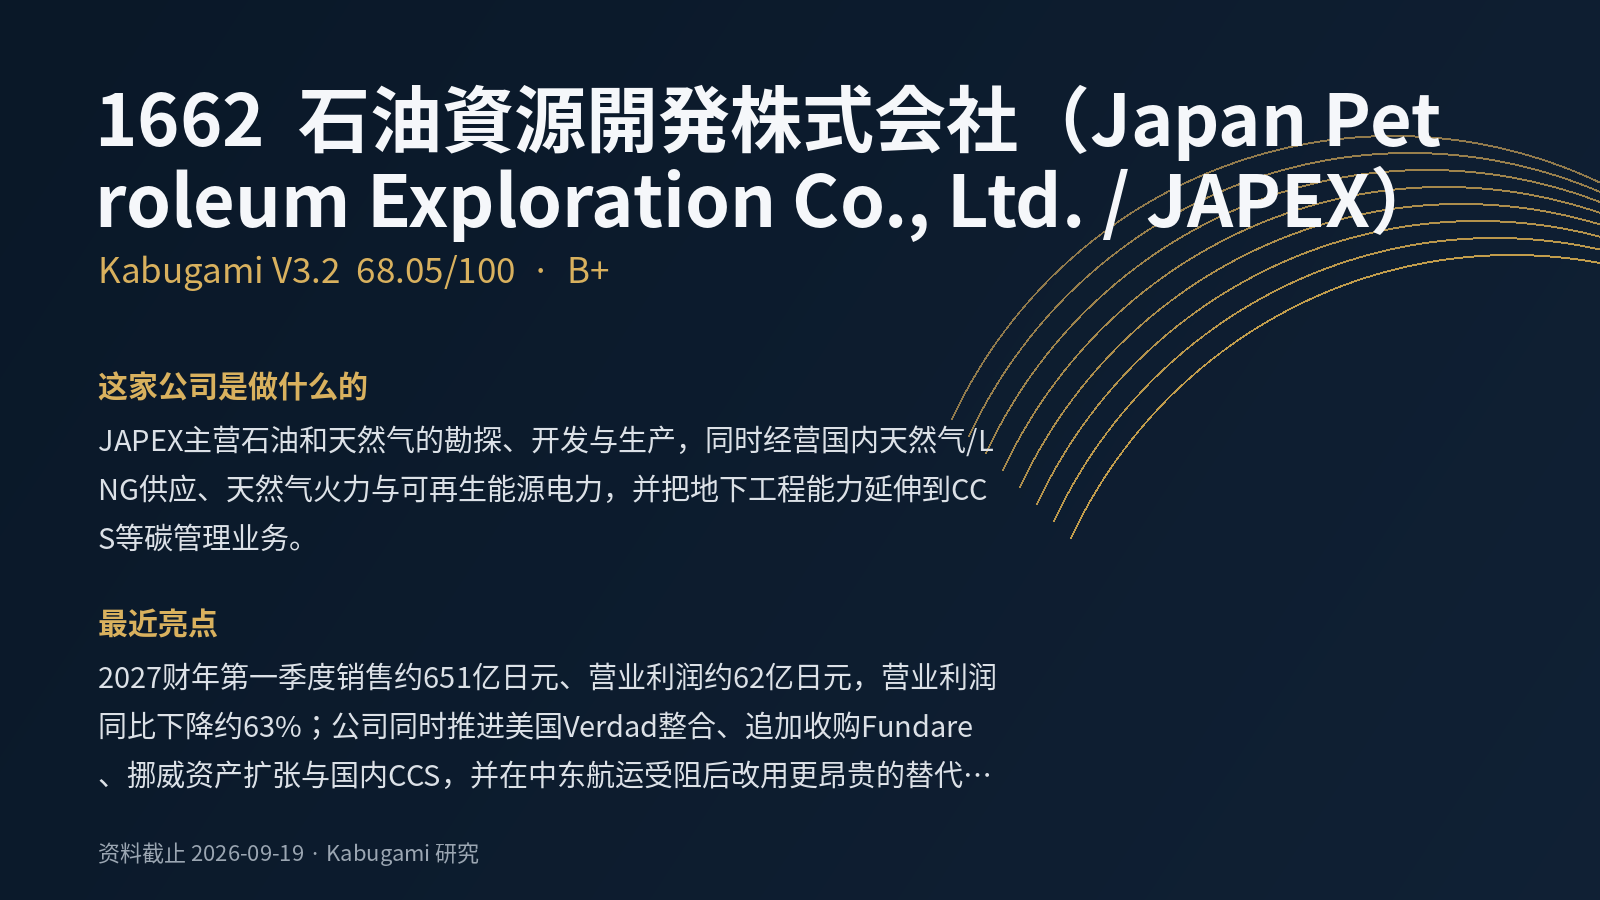 68.05V3.2 · B+
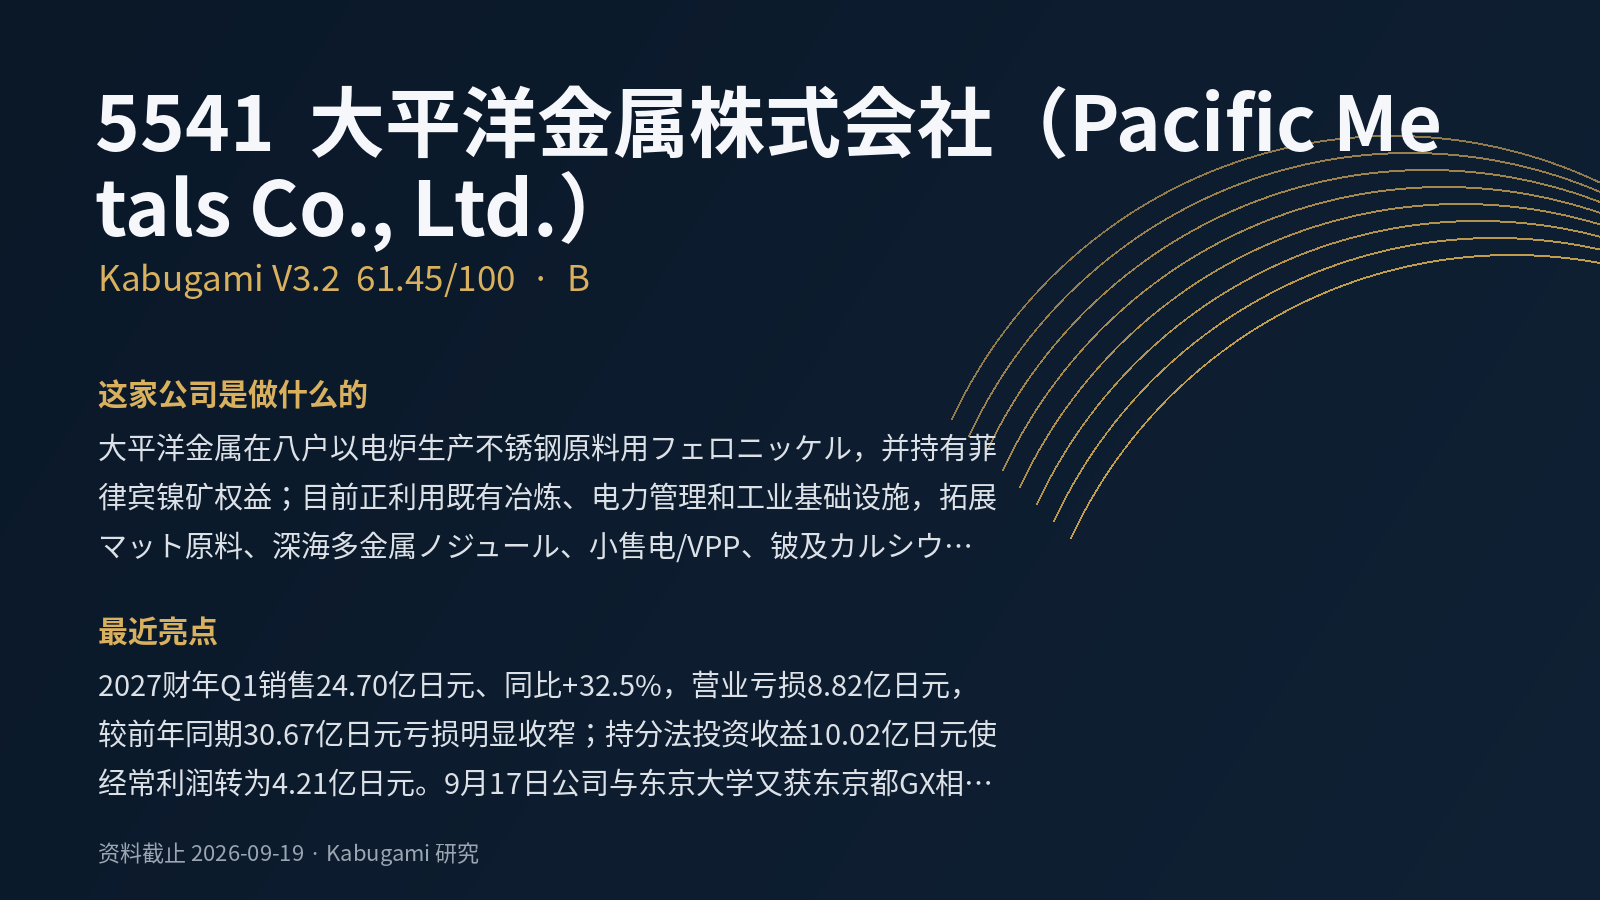 61.45V3.2 · B
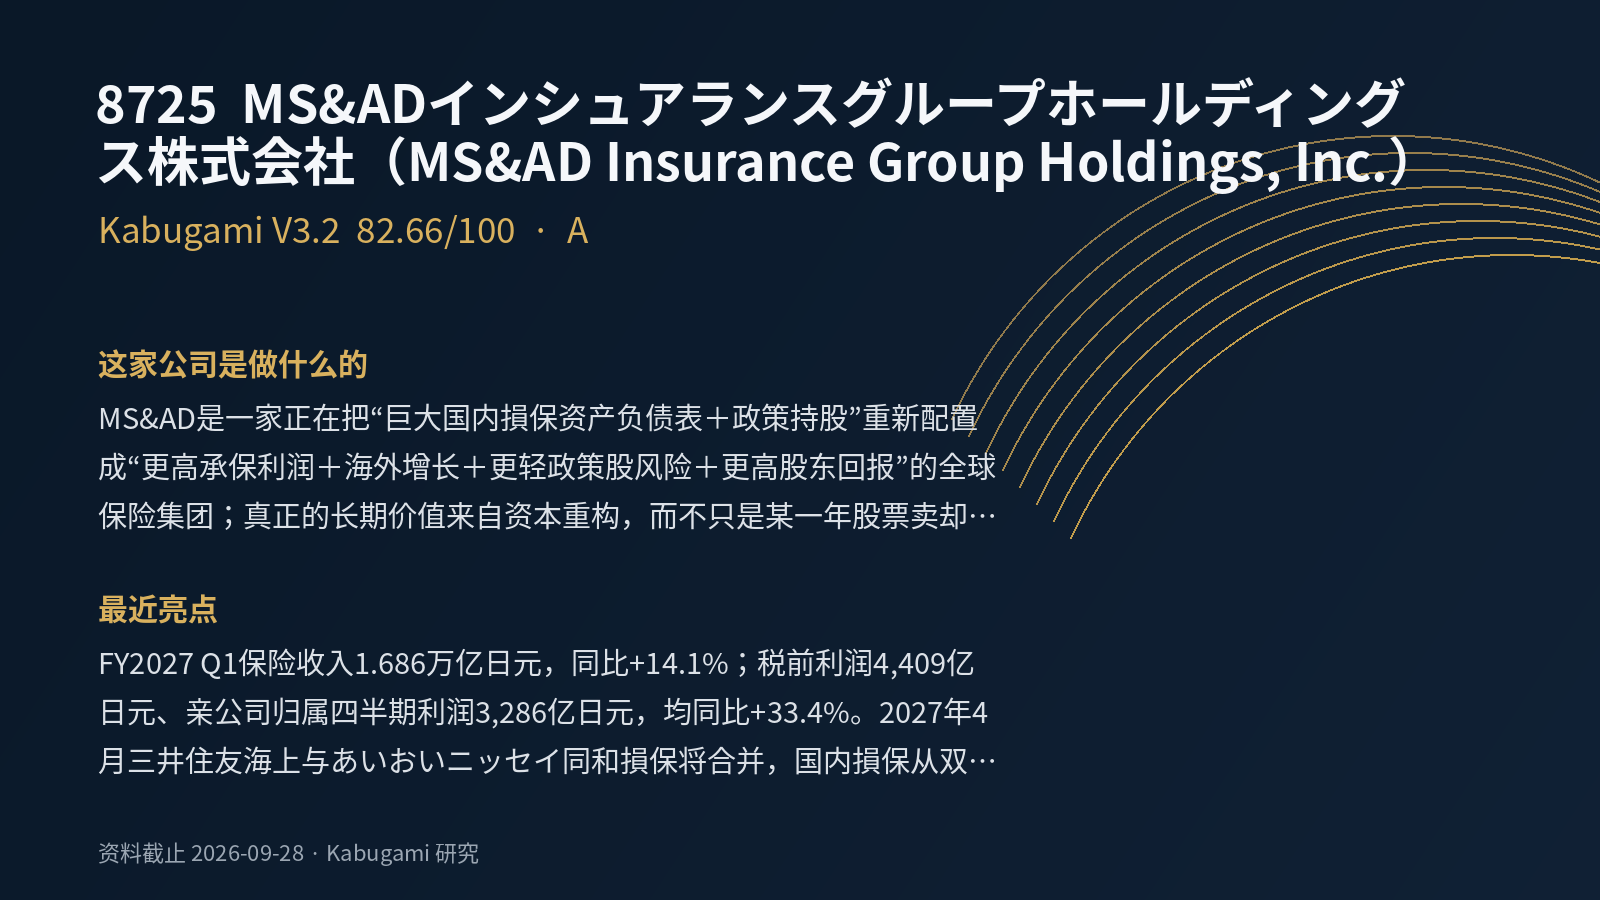 82.66V3.2 · A
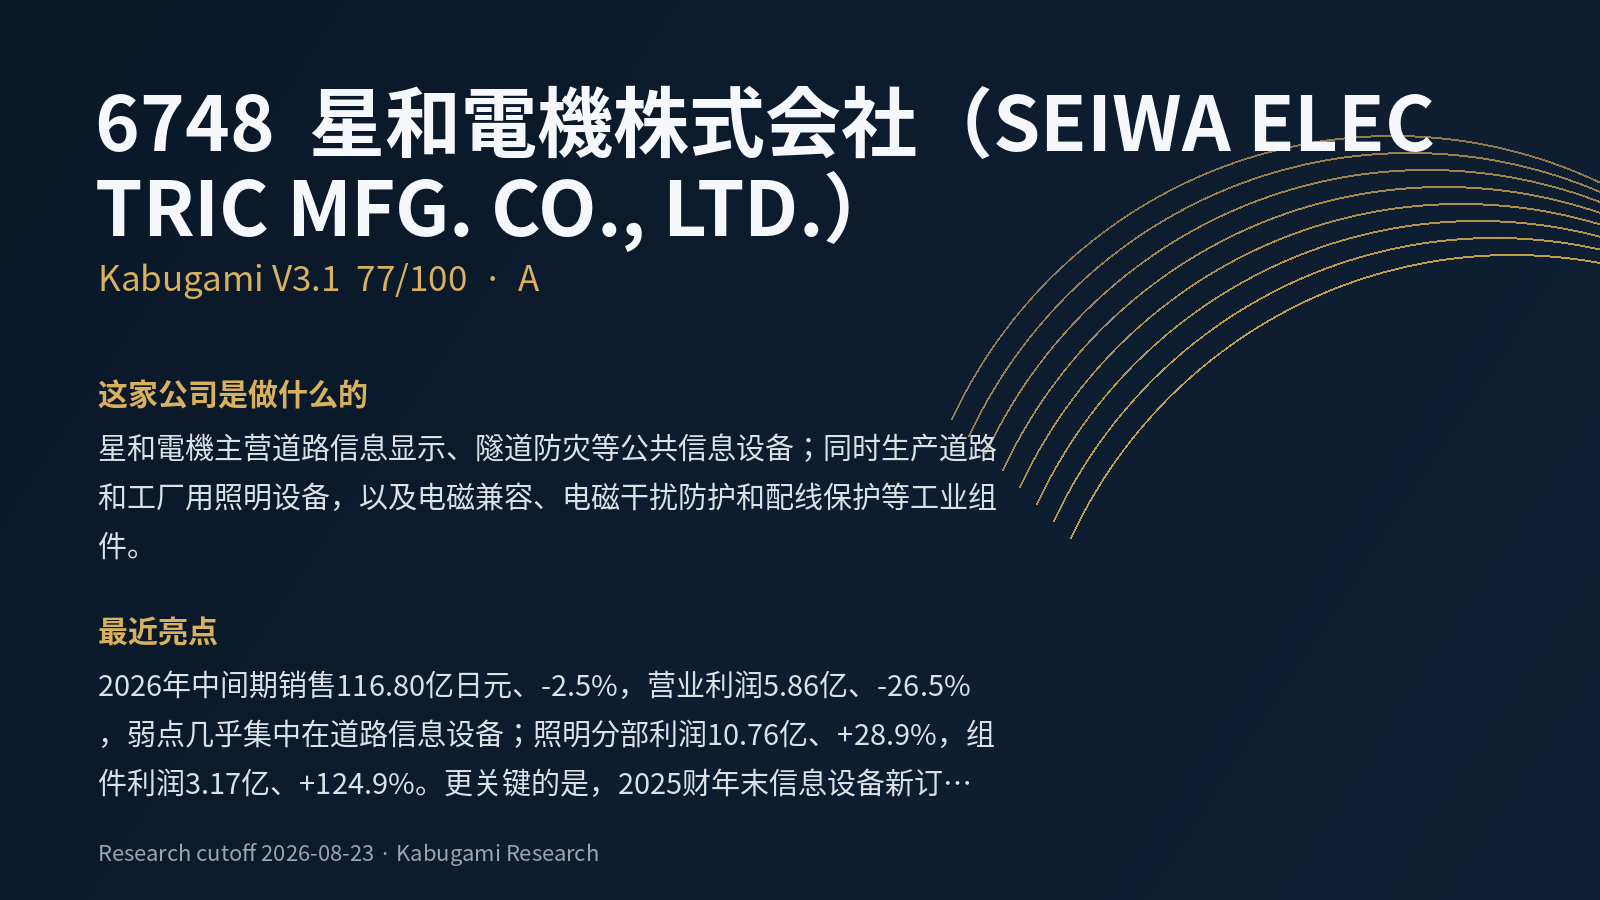 77A
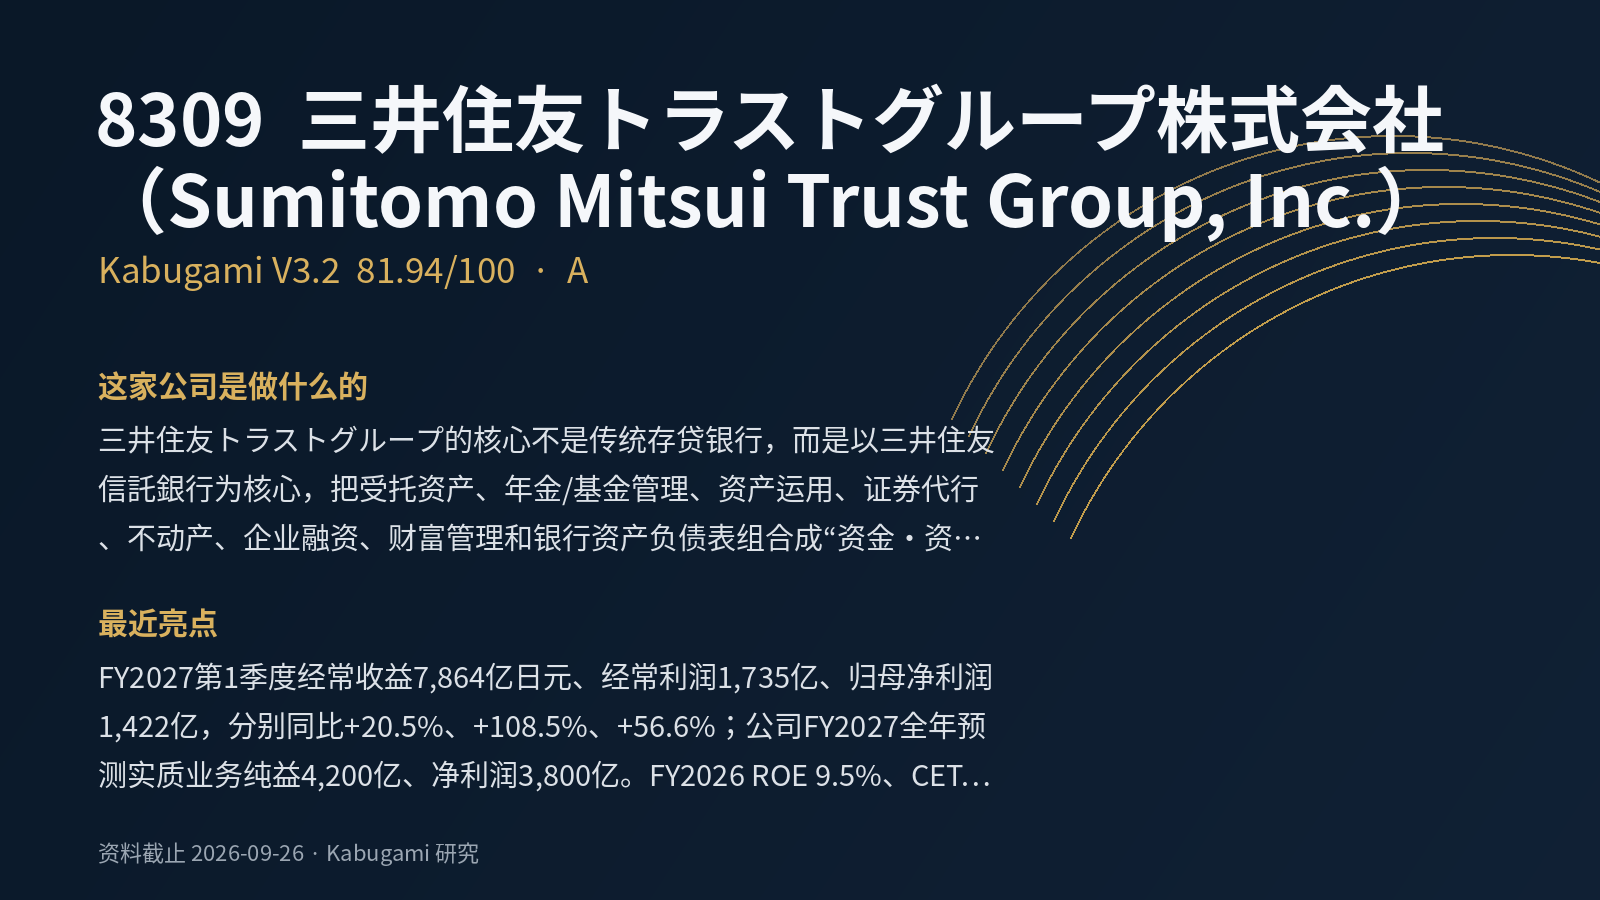 81.94V3.2 · A
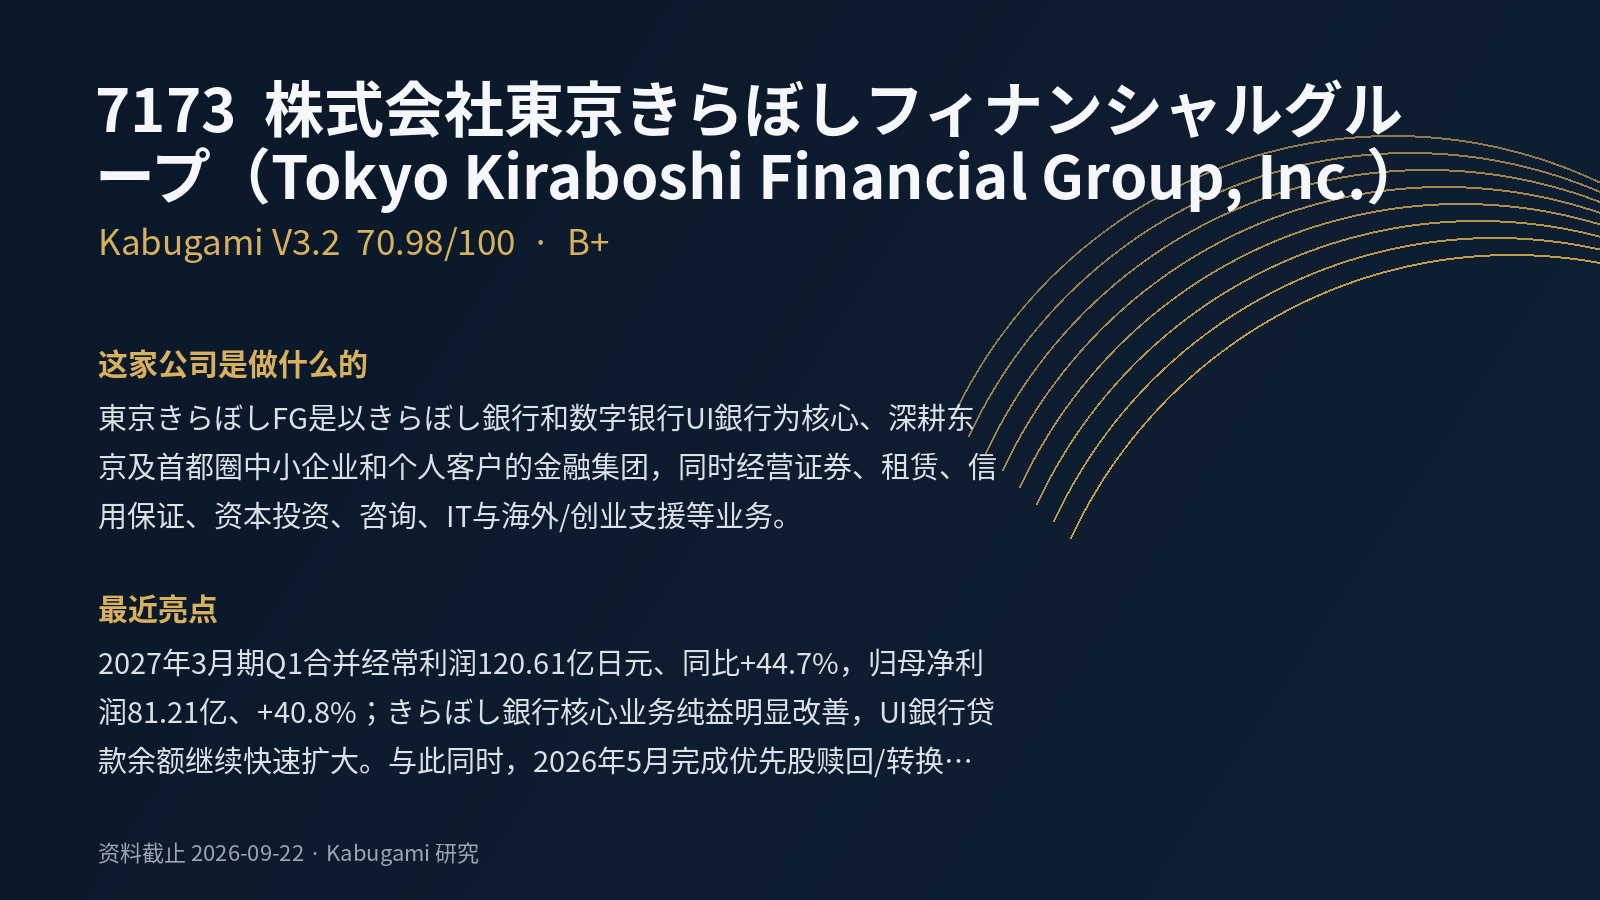 70.98V3.2 · B+