9534 北海道瓦斯株式会社(Hokkaido Gas Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
京都フィナンシャルグループ以京都银行为核心,在京都、近畿其他地区、爱知和东京提供存贷款、结算、证券、信用卡、租赁、M&A与咨询等金融服务,并通过集团公司扩展不动产、DX与企业成长支持。
最近亮点:FY2027 Q1经常收益648.97亿日元、同比+22.9%;经常利润278.31亿、+57.7%;归母净利润202.56亿、+55.8%。公司中计同时把政策持股压缩目标提高到2024年度下期~2028年度累计3,000亿日元以上,并维持总还元性向50%以上。
京都银行2026年3月底预金・譲渡性預金约9.62万亿日元、贷款约7.65万亿,京都府企业主办银行认知长期第一;“有利率世界”已经把贷款利息与资金利润拉高。集团还在把政策持股、大企业贷款等低RORA资产转向中小企业、住宅/公寓贷款、结构化融资和相邻非银业务,资本效率改善不是单一卖股动作。
FY2026归母净利润967亿日元不能直接当作可持续盈利基线;证券出售和其他有价证券评价变动显著影响利润及净资产。公司自己也把地银、信金、三大行和网络银行的存款争夺列为威胁;新中计还假设政策利率到FY2028升至1.50%。若存款beta上升快于贷款收益率、信用成本抬头或成长投资回报低于计划,当前约1倍PBR的重估可以回吐。
这家公司正在从“持有大量优质企业股份的低ROE地方银行”转向“用政策持股释放的资本,在利率正常化环境下提高贷款收益、服务费、RORA与股东回报”的广域金融集团。转型方向已经有经营与资本动作支持:核心资金利润改善、政策持股削减加速、总还元性向设定下限、风险资产按RORA重新配置。最大反证也同样清晰:FY2026利润高度受证券处置影响,Q1净资产又随有价证券评价益大幅变化;今天的1倍PBR已经提前承认了一部分改革。真正的价值创造要靠“经常性银行利润+非银费用+资本释放后的再投资回报”接棒一次性卖股收益。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:这家公司正在从“持有大量优质企业股份的低ROE地方银行”转向“用政策持股释放的资本,在利率正常化环境下提高贷款收益、服务费、RORA与股东回报”的广域金融集团。转型方向已经有经营与资本动作支持:核心资金利润改善、政策持股削减加速、总还元性向设定下限、风险资产按RORA重新配置。最大反证也同样清晰:FY2026利润高度受证券处置影响,Q1净资产又随有价证券评价益大幅变化;今天的1倍PBR已经提前承认了一部分改革。真正的价值创造要靠“经常性银行利润+非银费用+资本释放后的再投资回报”接棒一次性卖股收益。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/21研究

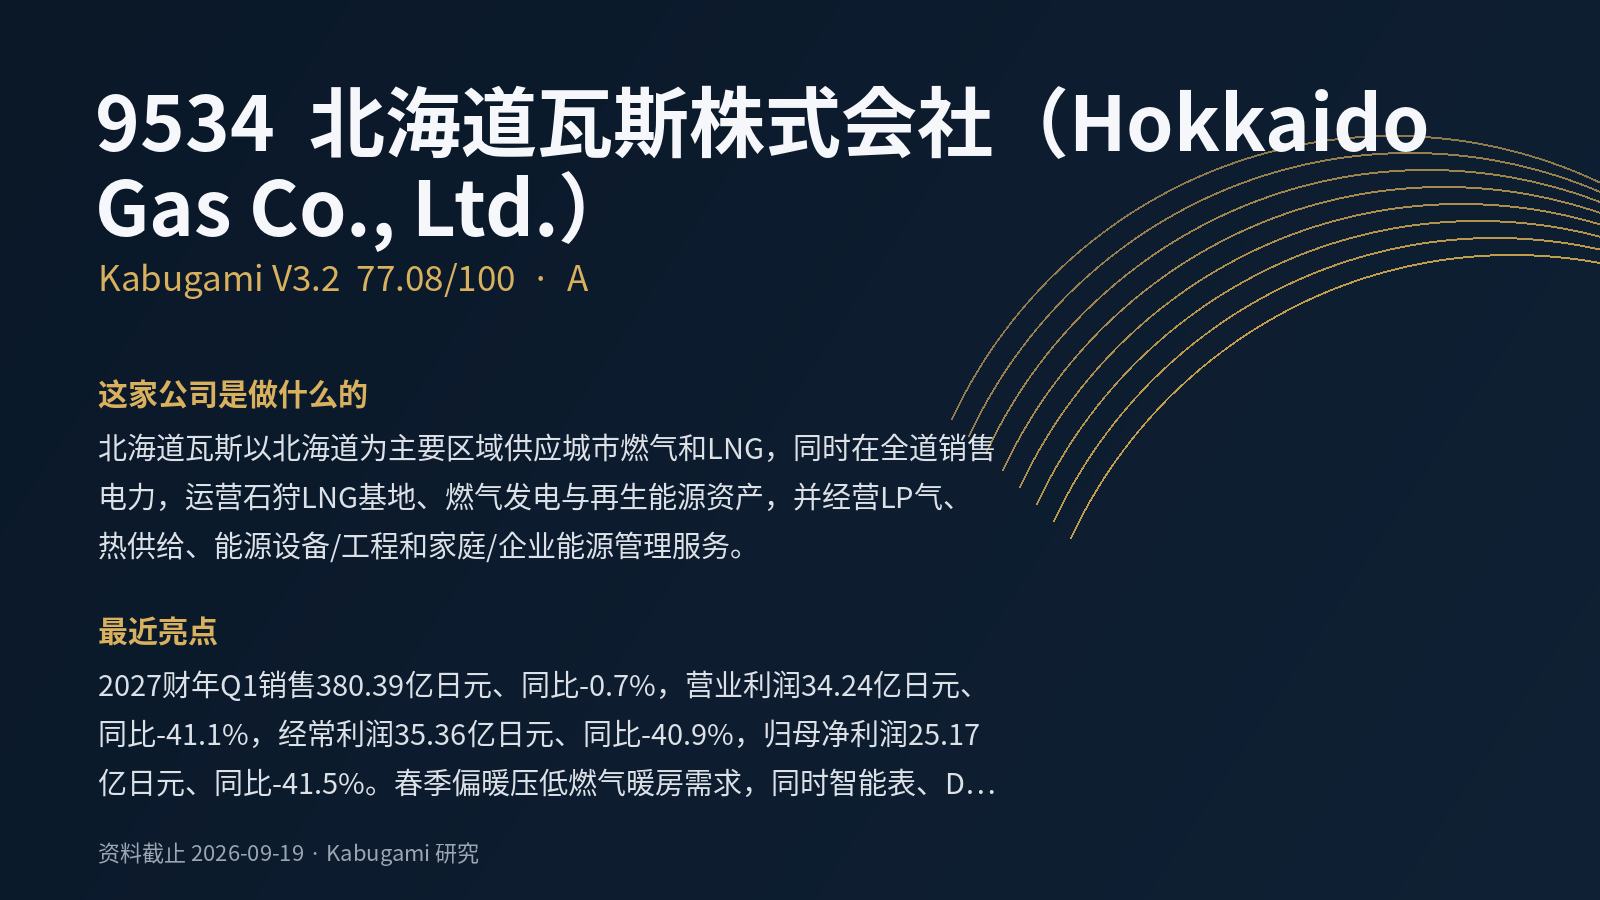 77.08V3.2 · A
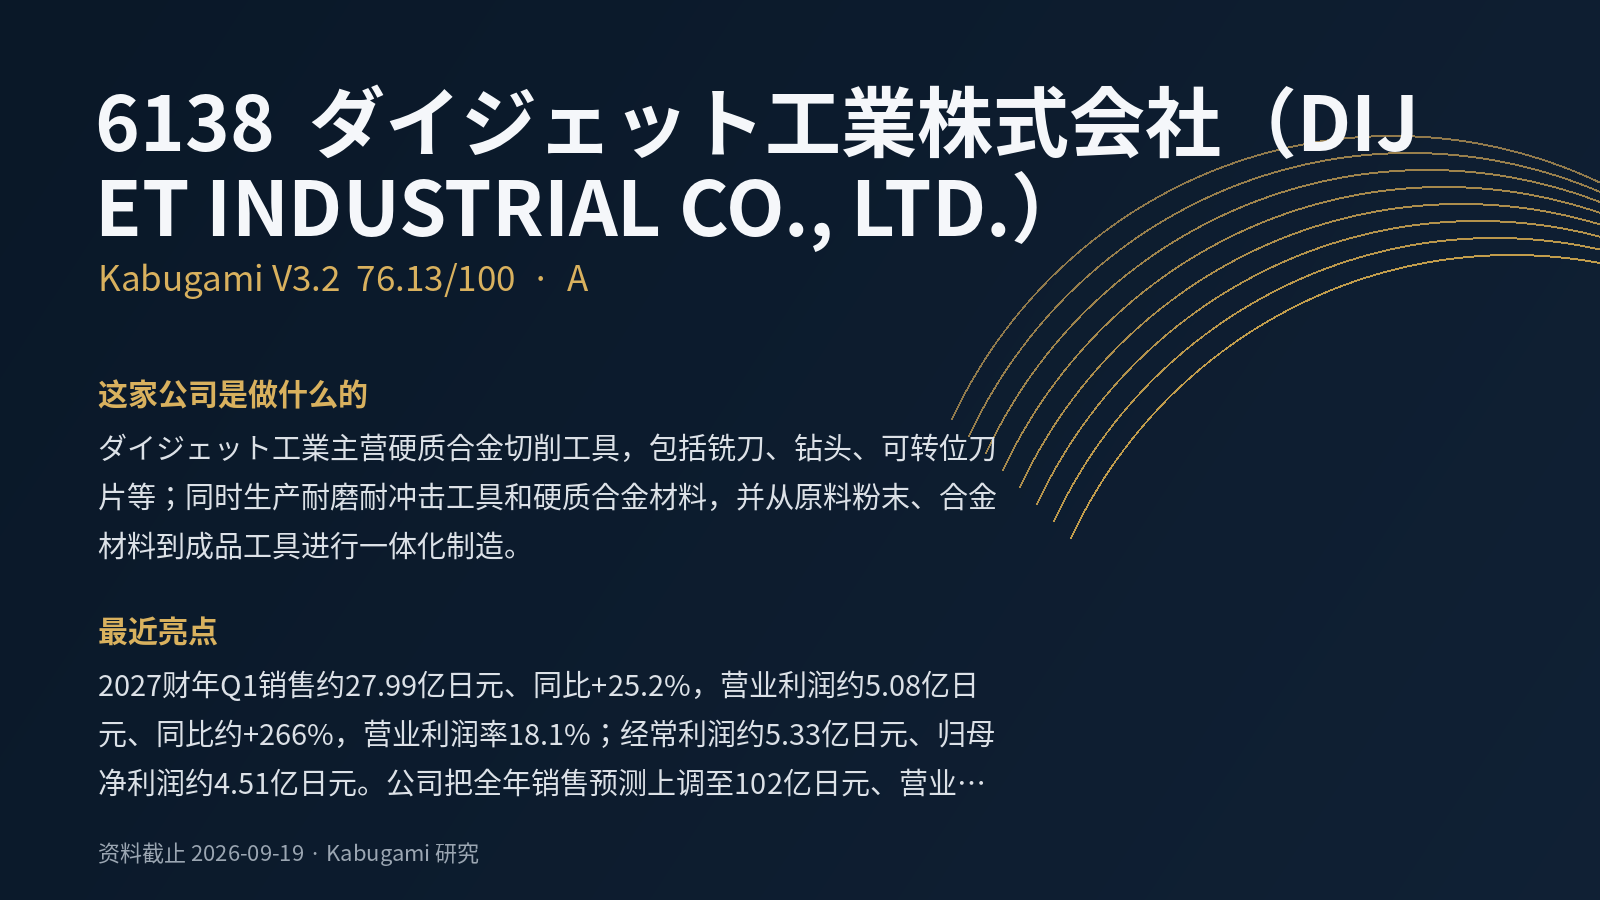 76.13V3.2 · A
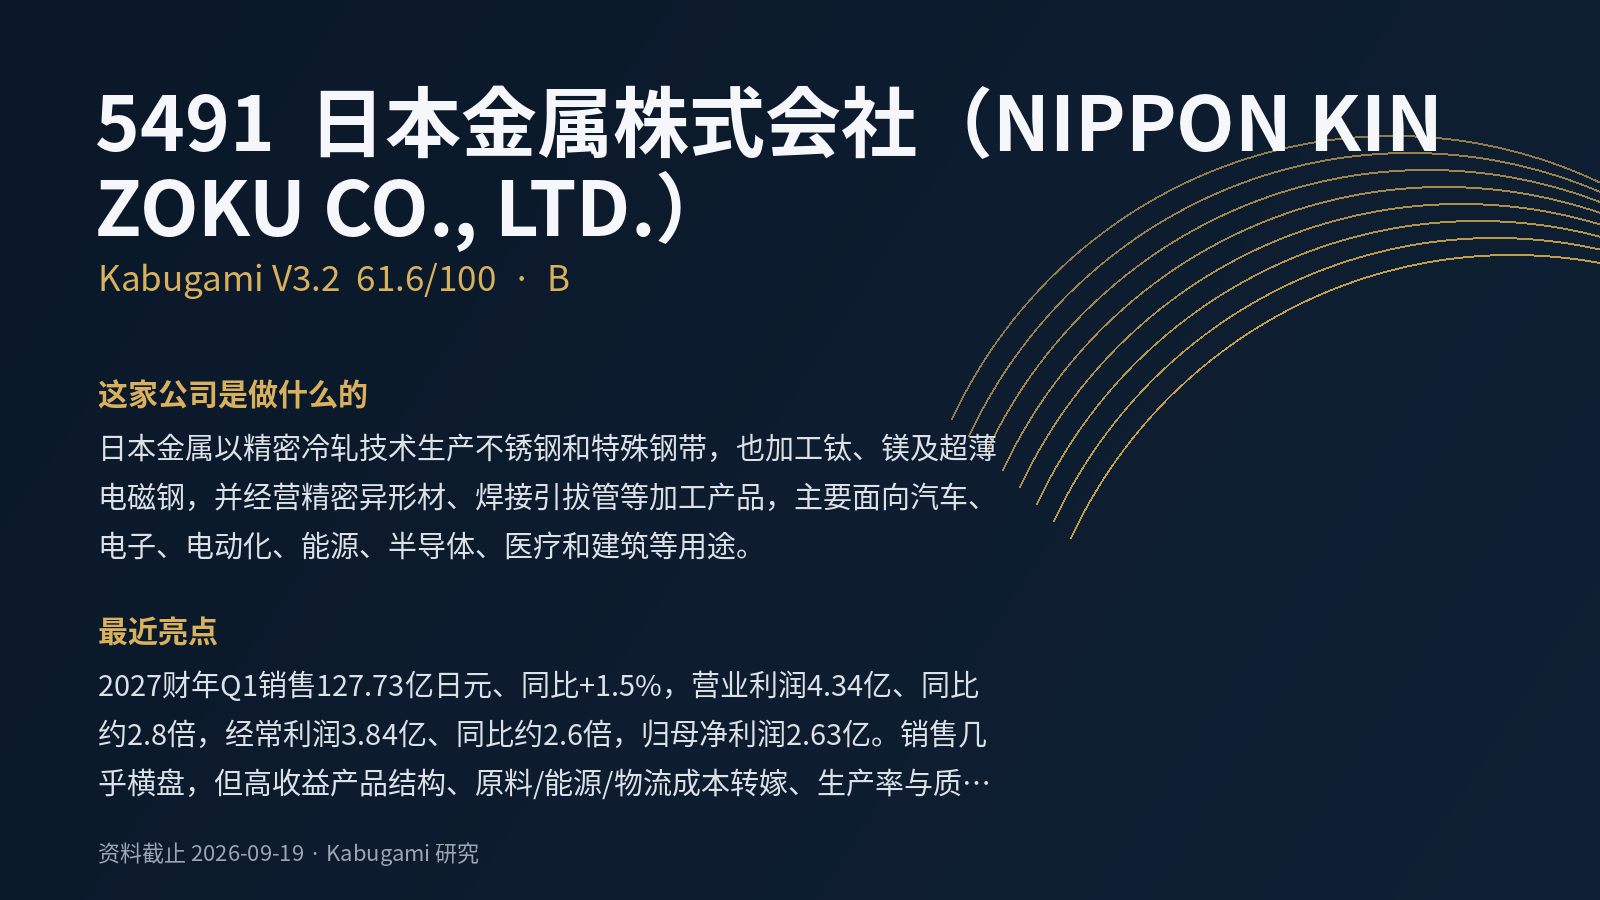 61.6V3.2 · B
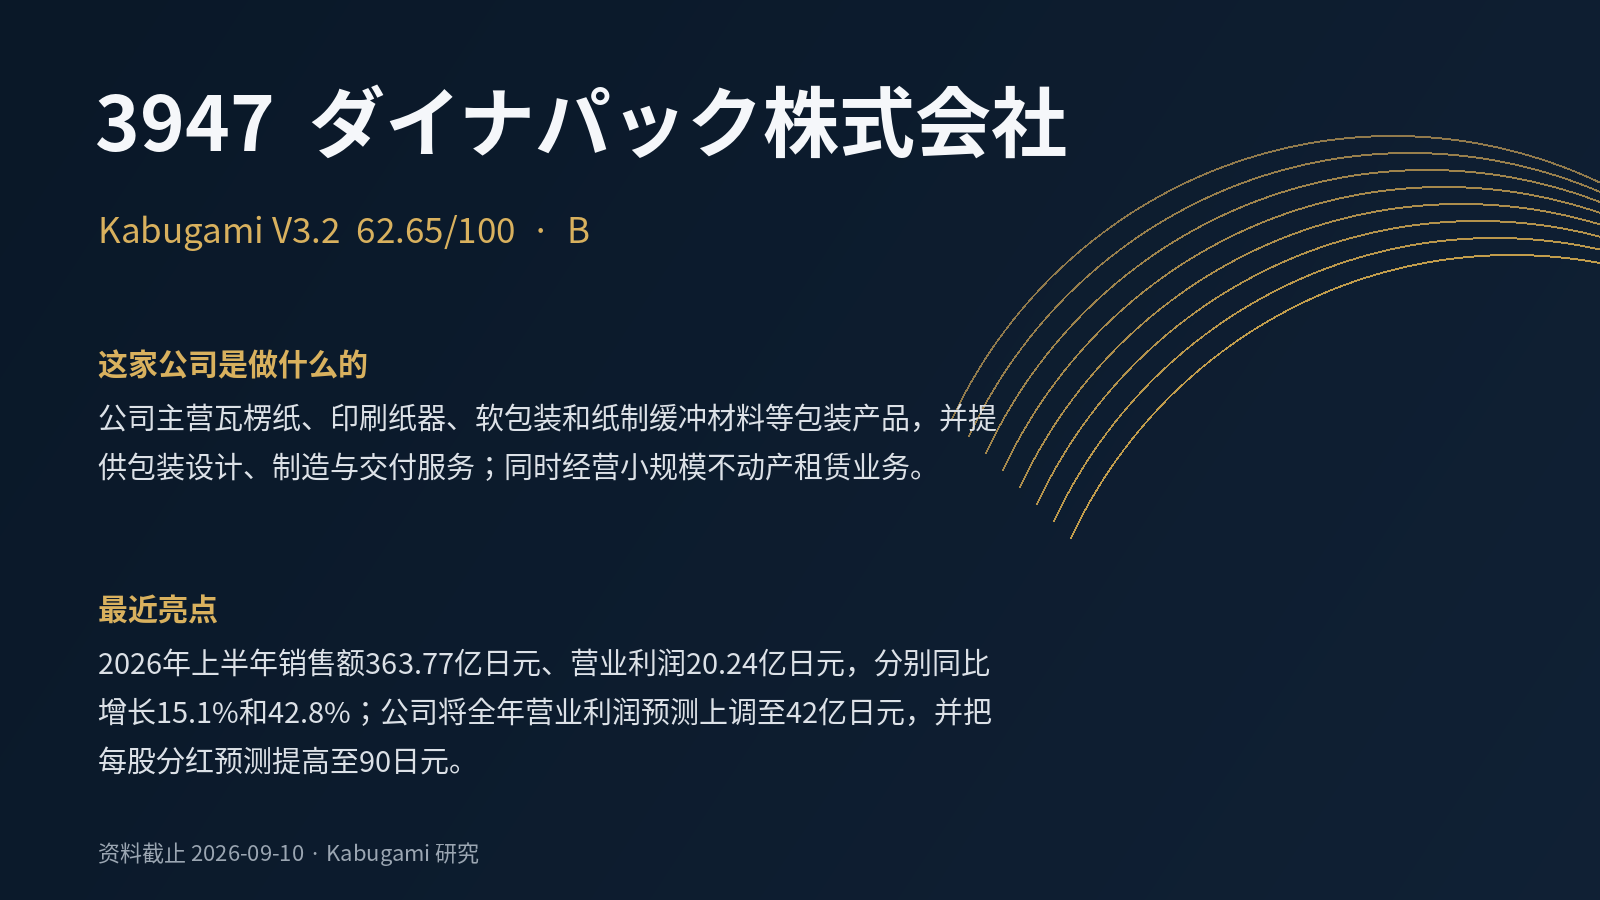 62.65V3.2 · B
 67.75V3.2 · B+
 67.65V3.2 · B+